金沙更名华润金沙:换个招牌,能否扭转亏损困局?


123亿元入主、三年七个月整合之后,金沙酒业正式更名“华润金沙”。
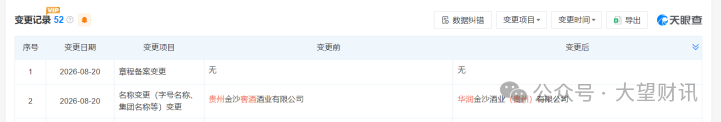
天眼查工商变更记录显示,8月20日,贵州金沙窖酒酒业有限公司更名为华润金沙酒业(贵州)有限公司(简称“华润金沙”)。在近日华润金沙酒业建厂75周年盛典活动上,“华润金沙”的亮相似乎标志着金沙酒业全面进入“华润时代”。
回顾行业并购史,这笔百亿收购交易创下彼时国内白酒行业并购金额纪录,被视作华润啤酒“啤+白双赋能”战略落地的标志性事件。收购之初,市场普遍期待华润能够依托自身资本、渠道、现代化管理体系,将这家贵州酱酒老牌企业推上百亿营收目标。
但资本市场与消费市场向来务实,换招牌易,扭转业绩困局难。这块新招牌能否扭转营收下滑、商誉减值与整合阵痛,成为华润啤酒“啤白双赋能”的关键转折点呢?
123亿的豪赌,买在了山顶上?
华润啤酒布局白酒赛道的起点,可以追溯至2020年华润酒业控股有限公司设立。而金沙酒业的收购,正是其白酒版图中分量最重的一笔控股并购。
2022年10月25日,华润啤酒(00291.HK)发布重大交易公告,披露间接全资附属公司华润酒业控股有限公司,将以123亿元总对价收购贵州金沙窖酒酒业55.19%股权。
交易分为两个部分,一是出资约10.3亿元增资入股,取得增资扩股后4.61%股权;二是以112.7亿元收购原有股东持有的50.58%股权,增资与老股转让全部完成后,华润酒业合计持有金沙酒业55.19%股权,成为第一大股东,湖北宜化集团相关主体持有剩余44.81%股权,双方共同持股经营。
该收购案于2022年12月通过反垄断审批,2023年1月10日正式完成股权交割,金沙酒业纳入华润啤酒合并报表范围,侯孝海出任金沙酒业董事长,董事会7席席位中华润方面提名4席,实现对公司经营层面的控制权落地。
收购公告披露的经营数据显示,金沙酒业在并购之前已经迎来一轮高速增长周期。数据显示,从2018年到2021年,金沙酒业的销售额从5.76亿元增长至60.66亿元,年均复合增长率高达67.98%。然而,这一增长势头在2022年开始放缓,并在2023年遭遇了滑铁卢。
华润啤酒2023年年报数据印证了业绩颓势:公司综合营业额为389.32亿元,但白酒业务(主要为金沙酒业)的营业额仅为20.67亿元,较上年出现大幅下滑。这一数字仅占华润啤酒总营业额的5.31%,白酒业务的未计利息及税项前盈利仅为1.3亿元。值得一提的是,在2022年上半年,金沙酒业就实现了20.01亿元的业绩。
彼时,金沙酒业拥有两大核心品牌矩阵,高端次高端产品“摘要”,以及大众酱酒主力产品“金沙回沙”,产能端拥有年产基酒2.4万吨、储能基酒8.4万吨的产能储备,地处赤水河流域上游金沙产区,是贵州老牌国营白酒生产企业,连续不间断酿酒生产超过70年,1963年获评首届贵州八大名酒。
不过,本次百亿收购的估值争议,自交易落地之初便备受市场关注。收购时,金沙酒业账面净资产仅为9.97亿元,123亿元收购55.19%股权对应的整体估值显著高于账面净资产,交易形成大额商誉资产。
事实上,华润啤酒重金入局酱酒赛道,并非盲目投资,而是基于行业长期发展逻辑做出的战略抉择。
华润啤酒曾在公告中提到,酱香型白酒倾向于跨越消费周期并产生长期的盈利回报,特别是鉴于中国对酱香型白酒的需求不断增长及消费升级趋势。此外,集团认为收购优质稀有的白酒资产的控股股权因其利润率高及经营现金流强健而属罕见良机且显着提升本集团估值。
第三方行业数据进一步佐证了这一战略逻辑。根据行业顾问Boston Consulting Group的资料,2021年中国白酒行业的市场规模约为人民币6030亿元,自2010年至2021年按8.7%的复合年增长率增长。2021年酱香型白酒行业占中国白酒行业约31.5%,市场规模约为人民币1900亿元。自2015年至2021年,酱香型白酒行业的市场规模按17.3%的复合年增长率增长。酱香型白酒具有较高的盈利能力,2021年酱香型白酒企业的加权平均毛利率及纯利率分别约为82%及41%。
从这一组行业数据不难看出,彼时华润啤酒切入酱酒赛道的收购布局,有着清晰的市场逻辑。
不过,广泛的白酒布局,暂时还没能为集团打造出充足稳健的现金流蓄水池,旗下白酒标的经营表现开始显现明显分化。
三年成绩单:营收腰斩,商誉爆雷
股权交割完成后的三年,白酒行业景气度发生结构性转向,酱酒赛道热度回落,金沙酒业的经营数据随之发生明显变化。
2023年,也就是收购交割完整运营的首个会计年度,华润啤酒财报披露白酒板块(主体为金沙酒业)营业额20.83亿元。对比收购前2021年36.41亿元营收高点,2023年营收规模下滑超四成。
2024年,华润啤酒白酒板块营收小幅回暖,全年营业额录得21.61亿元,同比小幅增长3.7%。从财报细分指标来看,当年白酒业务毛利率提升至68.5%,同比提升5.6个百分点,剔除政府补助等一次性收益之后,经营性EBITDA达到8.47亿元,实现接近8%的同比上涨。但全年营收体量仍然距离百亿目标存在较大差距,营收占华润啤酒整体营收比重仅为5.56%,啤白双轮驱动的营收结构尚未成型。
2025年,金沙酒业经营再度承压。华润啤酒年报披露白酒业务营业额14.96亿元,同比大幅下滑30.77%。基于行业周期变化、旗下企业经营现状等,华润啤酒在2025年年报中,针对金沙酒业资产计提28.77亿元商誉减值,该笔减值直接造成华润啤酒当年未计利息、税项、折旧及摊销前盈利同比下滑28.87%至33.71亿元。
进入2026年上半年,华润啤酒发布未经审核中期业绩公告,白酒板块营业额5.70亿元,同比继续下滑27.2%,EBITDA亏损2.81亿元,亏损规模较上年同期进一步扩大。
不只金沙,景芝和金种子也在“失血”
事实上,金沙酒业的业绩疲软,并非华润白酒板块的个例。
2021年10月,华润啤酒旗下华润酒业出资13亿元拿下景芝白酒40%股权,成为其第二大股东。作为芝麻香型白酒代表,景芝的基本盘扎根山东本土。入股之后,景芝白酒并未对外披露华润入主后的独立年度营收财报。在2025年财报中,山东景芝的白酒资产净值同比减少2.56%至20.97亿元,集团于山东景芝的账面值为13.7亿元,同比减少3.99%。
另一参股标的金种子酒,经营状况更为惨淡。华润啤酒曾战略投资收购金种子集团49%股权,间接持有上市公司金种子酒13.28%股份,成为第二大股东。
然而,背靠华润的资源赋能,金种子酒并未走出经营困境,反而陷入长期亏损泥潭。根据公司对上交所问询函的回复及历年财报数据,2021年至2025年,金种子酒已连续五年亏损,累计净亏损额高达约8.32亿元。
2025年全年,金种子酒实现营业收入仅7.22亿元,同比下降21.96%,归属于上市公司股东的净利润(简称“净利润”)亏损1.99亿元。进入2026年,下滑态势并未止住。2026年第一季度,公司营收同比降幅扩大至35.74%,单季净亏损1524.13万元。
这份惨淡的成绩单也引起了监管层的高度关注。上交所在问询函中直指公司存在的核心财务风险:2025年公司经营活动产生的现金流量净额为-2.19亿元,除2023年外已近十年为负;白酒业务产能利用率仅约27%,持续处于低位;综合毛利率约39%,低于行业平均水平;销售费用率29.8%,处于行业较高水平。
2026年上半年,金种子酒实现营收2.36亿元,同比下降51.19%;净利润为-6483.88万元,亏损颓势未能得到缓解。
“啤白双赋能”,赋能赋到哪里去了?
白酒板块全线承压的同时,华润啤酒的主业——啤酒业务,也迎来了增长乏力时期。
2025年,华润啤酒主业保持基本盘稳定,全年啤酒销量约1103万千升,同比小幅增长约1.4%。啤酒业务实现营业收入约364.89亿元,基本维持上年水平;2025年,华润啤酒实现应占溢利约33.71亿元,同比下降约28.87%。
于2026年上半年,华润啤酒的啤酒业务未经审计综合营业额为人民币236.7亿元,同比微增2.2%。持续的高端化发展带动平均销售价格同比上升0.5%。扣除投资搬迁协议确认的收益约人民币1.15亿元,集团啤酒业务于2026年上半年的未经审计未计利息及税项前盈利为人民币71.19亿元,同比微增1.2%。
截至目前,华润啤酒“啤白双赋能”的战略构想,尚未在参股、控股的白酒资产身上迎来整体性的业绩兑现。
从交易落地到完成更名的三年多时间,恰好是国内白酒行业从高速扩张转入深度调整的周期。酱酒赛道在经历一轮渠道红利之后,进入去库存阶段,次高端白酒消费场景收缩,是全行业共同面对的外部环境。
对于此次金沙酒业的更名,中国酒业独立评论人肖竹青表示,啤白双赋能,是华润金沙酒业独有的核心竞争力。华润啤酒拥有庞大的经销商网络、成熟的组织管理能力、供应链体系、品牌营销能力,大量啤酒经销商可以实现啤酒联动,共享终端门店资源。很多华润啤酒的优质经销商,同时经营金沙产品,依托原有终端网点,低成本完成摘要酒终端铺市、品鉴推广。这套体系,是绝大多数酱酒企业不具备的独特资源。
“当然也要客观看到,华润金沙仍面临行业挑战:当前酱酒整体处于深度调整周期,消费者理性化,高端酱酒竞争激烈。”因此,肖竹青提醒,想要走好可持续发展之路,华润金沙酒业有三件事要坚持:持续守住价格体系,保障经销商利润,坚持不打价格战;把产品从渠道库存转化为真实开瓶消费;坚持根据地市场策略,集中资源把样板市场做扎实,再复制扩张,不急于全面铺开。
放眼整个华润白酒版图,除金沙酒业亟待脱困外,景芝白酒全国化突破乏力、金种子酒持续亏损,板块整体经营表现远不及并购初期的市场预期。
归根结底,品牌更名只是表层的身份升级,无法从根本上扭转企业经营走势、化解业绩压力。三年七个月的整合、一次全新的品牌焕新,能否让这场百亿级别的行业并购,彻底走出亏损与低迷周期,仍需要长期的财报数据与市场表现作答。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。