加息落地,美债利率还有多少上行空间?


摘要
9月美联储重启加息,10年美债收益率一度突破5%。历史上首次加息之后,长端利率什么情况下继续上涨,回落的条件是什么,本轮加息又有哪些关键差异?
热点思考:加息落地,美债利率还有多少上行空间?
(一)加息周期的历史画像:16轮加息,阶段性暂停是常态,加息后长端多数继续上行
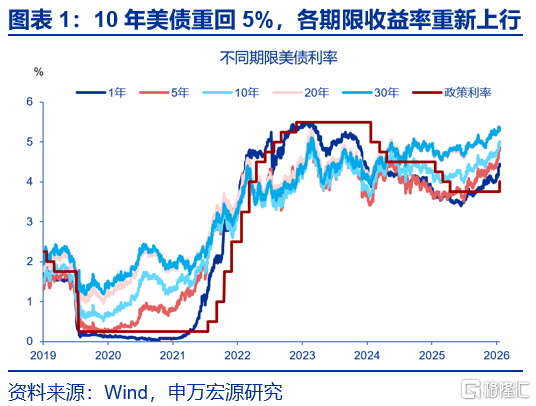
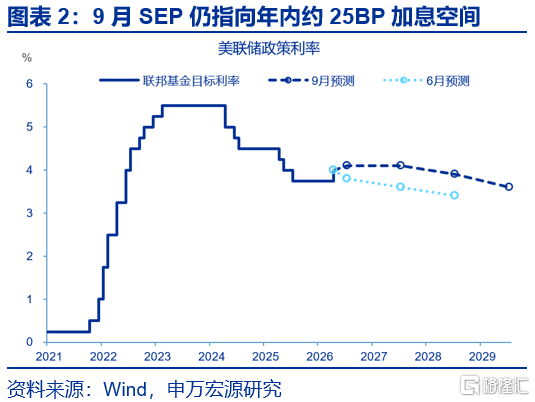
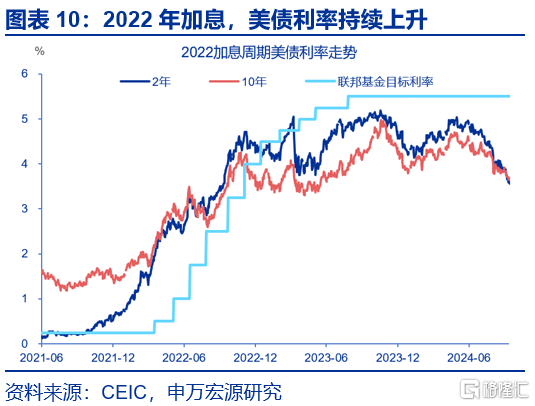
美联储时隔三年重启加息,市场的分歧已从加不加转向加多久。9月16日,美联储加息25bp至3.75%—4.00%,这是2023年以来的首次加息。点阵图显示,年内或再加息25bp。10年美债9月16日触及5.01%,创2007年以来新高。市场开始担忧长端利率进一步上行的风险。
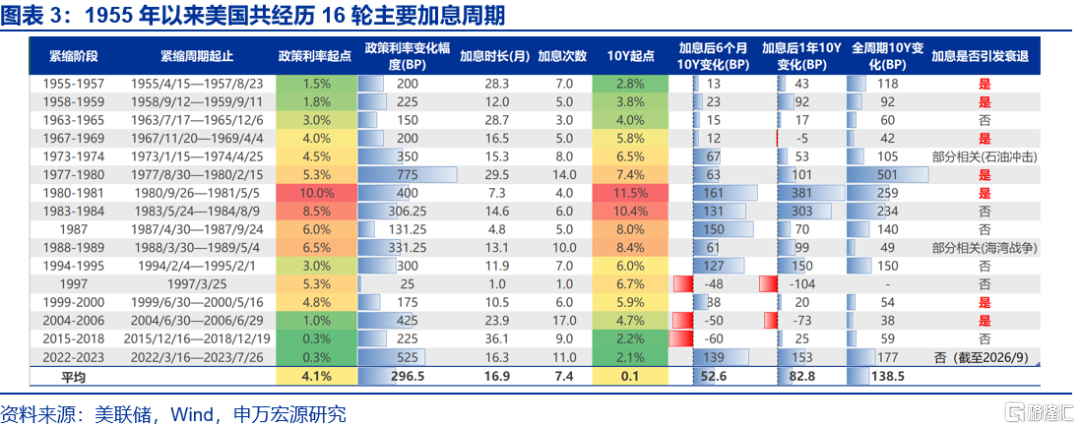
1955年以来美联储共16轮加息周期,阶段性暂停是常态,连续加息反而是例外。每轮加息平均持续约17个月、加息7.4次、累计加息295BP,最大加息775BP,最小加息25BP。仅2004-2006年为连续加息,其余多为加息—暂停—再加息,典型暂停时长约2-3个月,最长约1年。
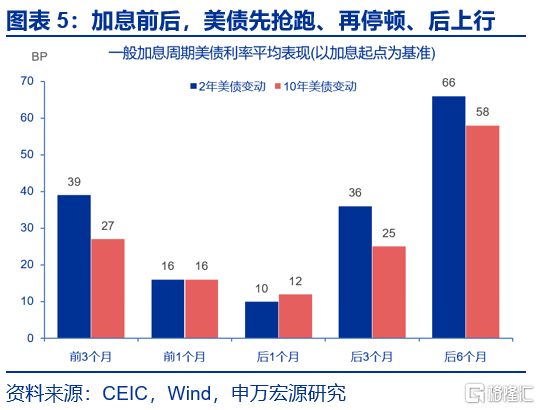
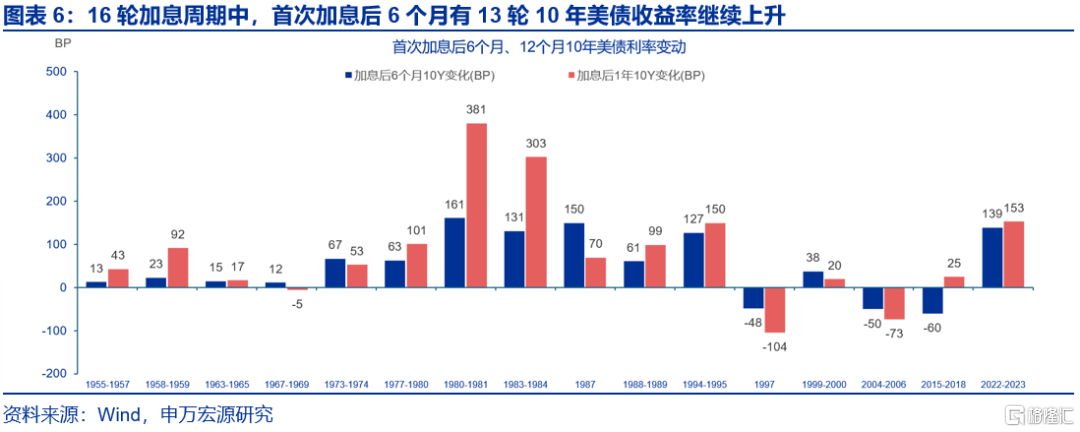
历史上,首次加息通常不是10年美债利率的高点,多数情形加息落地后继续上行。加息前,美债利率往往抢跑,加息前3个月至首次加息,2年和10年美债平均上行39BP和27BP;首次加息后1年,16次加息周期里有13轮10年美债收益率仍高于起点,平均上行约83BP。
(二)什么条件下,加息后长端利率持续大幅上涨?核心通胀最关键,就业韧性进一步强化
长端利率涨幅在不同周期之间分化较大。加息后6个月,有8轮10年美债上行超过50BP,其中5轮超过100BP;拉长至1年,有9轮上行超过50BP、5轮超过100BP。因此,加息落地后长端并不存在稳定一致的路径,加息前的抢跑也并不意味着长端利率已经充分定价。
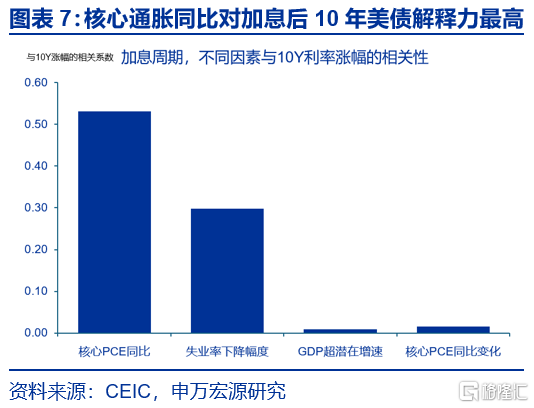
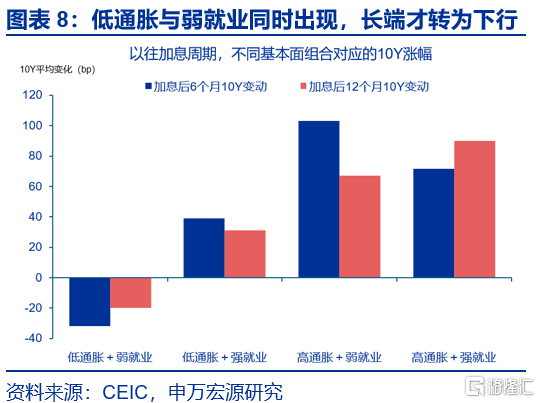
加息后,10年美债是否持续大幅上行,关键变量是核心通胀是否仍处高位。从各项指标与10年美债的关系看,核心PCE水平对美债上涨解释力最强。高通胀环境下,即使就业走弱,首次加息后6个月,10年美债平均仍涨103BP;仅低通胀与弱就业同时出现时,10年美债才明显下行。
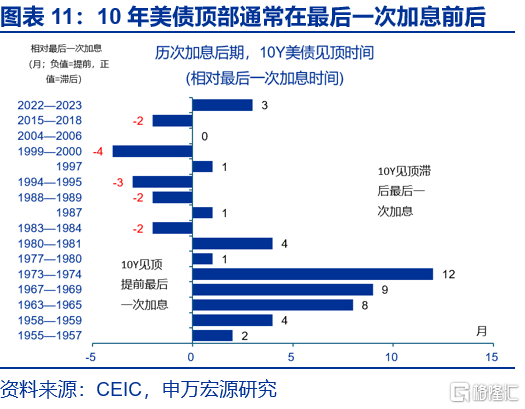
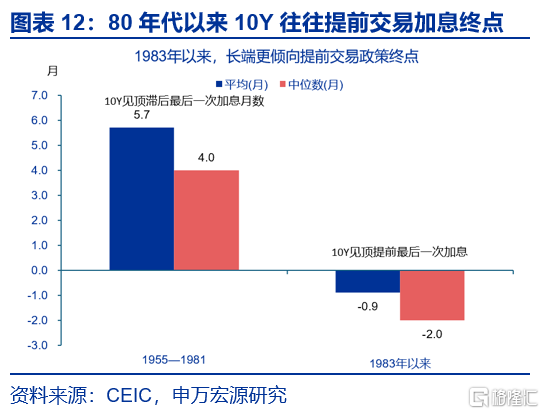
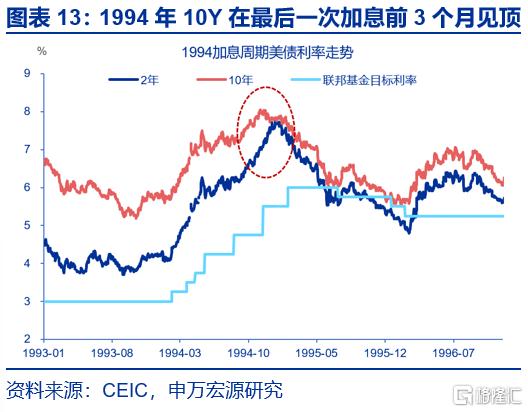
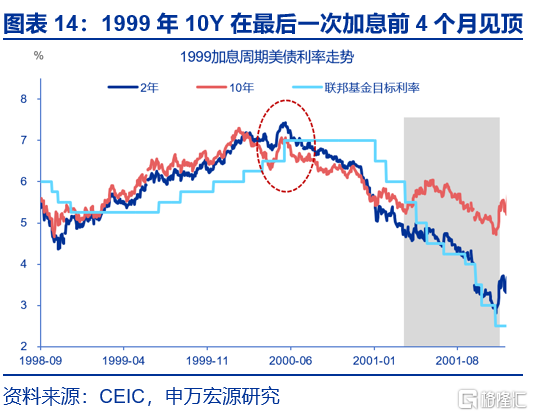
长端利率上涨通常在最后一次加息前后见顶,80年代后,美债更倾向提前交易政策终点。1955年以来,10年美债利率顶部相对最后一次加息平均滞后2个月。但1983年以来这一规律发生明显变化,9轮周期中10年美债平均提前约1个月见顶、5轮加息周期在最后一次加息前见顶回落。
(三)什么情况下,加息后美债利率明显下行?低通胀、弱增长与期限溢价压缩共同推动
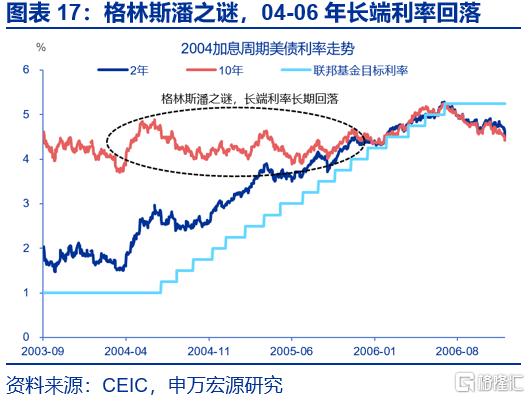
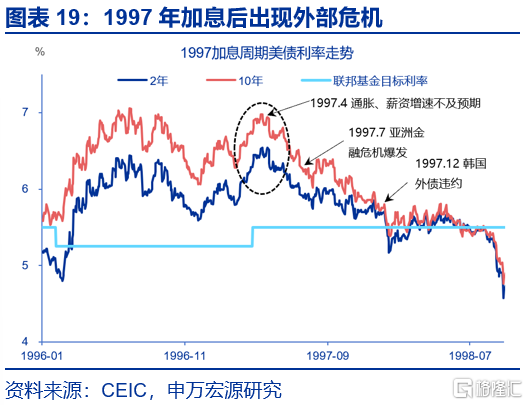
历史上,首次加息后半年内,10年美债迅速下行的案例有三次,分别是1997、2004和2015年。三轮加息后6个月,10年美债利率分别下行48BP、50BP和60BP;1997年美联储仅加息一次;2004年加息后,长端逆势回落;2015年耶伦加息一次后,后续加息路径明显放缓。
三轮加息后长端快速回落,与通胀温和、增长风险上升和期限溢价收缩有关。1997、2004和2015年首次加息时核心PCE仅约1.9%、2.1%和1.2%;1997年加息后遭遇亚洲金融危机,2015年加息后全球增长出现放缓;2004年前后,海外美债买盘旺盛,大幅压低了长端美债收益率。
综合来看,本轮加息后的10年美债利率仍缺乏明显下行条件。与1997年、2004年和2015年三轮加息后利率回落周期相比,美国核心通胀水平偏高,经济需求未明显失速,财政赤字、美债净供给、AI融资和资本开支扩张也可能持续抬高长期久期供给,限制利率下行幅度。
风险提示:美国金融条件收紧;地缘政治冲突升级;美联储超预期转“鹰”
报告正文
9月美联储重启加息,10年美债收益率一度突破5%。历史上首次加息之后,长端利率什么情况下继续上涨,回落的条件是什么,本轮加息又有哪些关键差异?
(一)加息周期的历史画像:16轮加息,阶段性暂停是常态,加息后长端多数继续上行
高利率基础上重启加息,美债利率的关键分歧已经从是否加息转向加息会持续多久。9月,美联储重启加息,联邦基金目标利率升至3.75%-4.00%,最新经济预测显示,2026年末和2027年末联邦基金利率中位数均为4.1%,意味着年内仍保留约25BP的加息空间。10年美债利率9月16日触及5.01%,达到2007年以来高位。市场开始讨论一次加息是否会演变为连续加息,高利率基础上再次收紧,10年美债还有多少继续上行空间。
1955年以来,美联储共经历有16轮加息周期,阶段性暂停是常见的政策形态,连续加息反而是例外。紧缩周期平均持续约17个月,最长36个月,最短为1997年的1个月;每轮加息周期平均加息295BP,最大加息775BP,最小加息25BP;平均加息7.4次,最大加息17次,最小仅1次;节奏上,加息—暂停—再加息是更常见的政策形态,连续加息反而是例外,2004-2006年是唯一的每次议息会议都加息的周期;1997年仅加息1次。其余14轮都在暂停之后再次加息,暂停时长同样分化明显,典型停顿约2—3个月,最长的阶段性暂停约为1年,出现在2015—2018年加息周期。
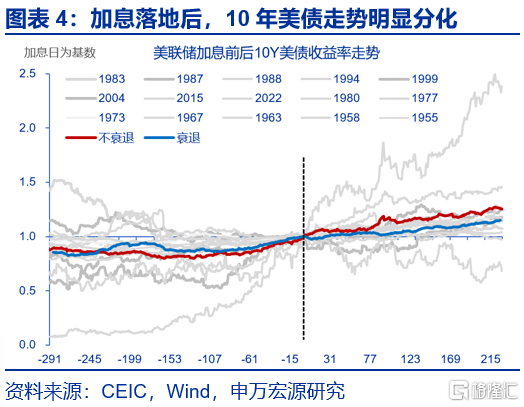
加息周期的一般规律:利率提前抢跑,短端跟随政策,长端逐步分化。其一,加息前,利率往往抢跑。历史平均来看,加息前3个月至加息落地,2年和10年美债收益率分别上升约39BP和27BP。首次加息落地时,已经完成一轮重定价;其二,加息落地后,短端反应更加强烈。首次加息后6个月,2年美债平均上升66BP,高于10年美债的58BP;其三,整个紧缩周期里,10年美债利率均上行;其四,加息落地后,10年美债分化加大,加息前不衰退和衰退两组的平均路径基本重合,加息后两者逐步拉开。
(二)什么条件下,加息后长端利率持续大幅上涨?核心通胀最为关键
历史上,首次加息通常不是10年美债利率的终点,加息落地后继续上行是多数情形。1955年以来16轮紧缩周期里,首次加息后6个月,有13轮10年美债收益率高于起点,一年后仍有13轮高于起点,平均上行约83BP。长端利率涨幅在不同周期之间分化很大,加息后6个月,有8轮10年美债上行超过50BP,其中5轮超过100BP;拉长至1年,有9轮上行超过50BP、5轮超过100BP。因此,加息前的抢跑并不意味着长端已经充分定价,10年美债仍可能在加息落地后重新寻找更高的利率中枢。
什么条件下,加息后美债利率会持续大涨?历史复盘显示,加息后10年美债能否持续大幅上行,最关键的是核心通胀是否仍处高位。从各项基本面指标与10年美债涨幅的解释力看,核心PCE同比水平解释力最强,失业率下行幅度相其次;而GDP增速、核心PCE变化量与10年美债利率涨幅几乎没有关系。10年美债利率大幅上涨不要求经济增长持续加速。从通胀与就业的四种组合看,高通胀环境下,即使就业已经有所走弱,首次加息后6个月,10年美债利率平均仍上涨约103BP,1年后仍上涨约67BP;只有在低通胀与弱就业同时出现时,10年美债才转为明显下行。因此,加息后长端大涨的第一道条件是核心PCE仍处高位,就业韧性会进一步强化上行;GDP增速本身解释力有限。
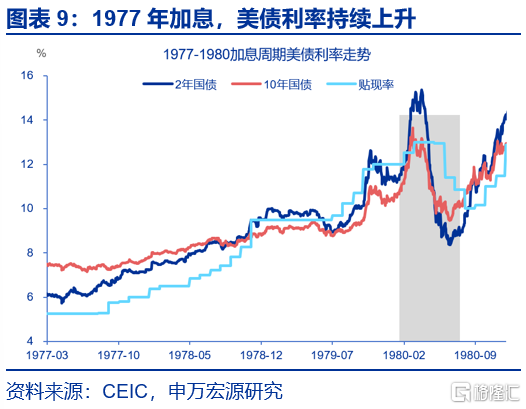
历次加息周期里,长端何时见顶?通常集中在最后一次加息前后,现代周期更倾向提前交易政策终点。1955年以来16轮加息周期中,10年美债利率顶部相对最后一次加息平均滞后约2个月、中位数滞后约1个月。但1983年以来这一规律发生明显变化,9轮周期中10年美债平均提前约1个月、中位数提前约2个月见顶,5轮加息周期在最后一次加息前达到高点。长端越来越倾向于提前交易政策终点。
(三)什么情况下,加息后美债利率下行?低通胀、弱增长与期限溢价压缩共同推动
历史上存在少数首次加息后10年美债利率迅速下行的案例,分别是1997年、2004和2015年。首次加息后6个月,1997年、2004年和2015年10年美债利率分别下降48BP、50BP和60BP。1997年3月美联储加息25BP至5.50%后,未继续加息,10年美债由3月6.69%降至9月6.21%,一年后进一步降至5.65%;2004年6月,开启连续加息后,政策利率半年内已经由1.00%升至2.25%,10年美债却由4.73%降至4.23%,即格林斯潘时期著名的长端利率谜题;2015年12月,耶伦首次加息后,政策路径明显放缓,10年美债由2.24%降至2016年6月1.64%,7月进一步降至1.50%。
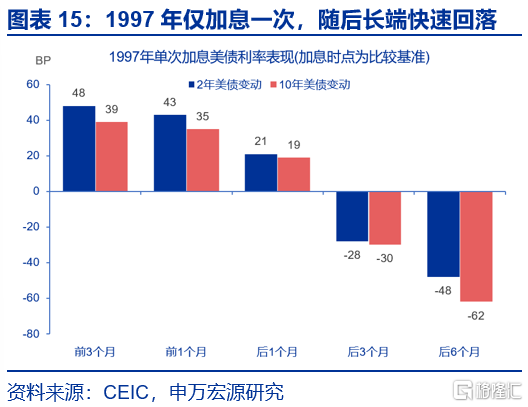
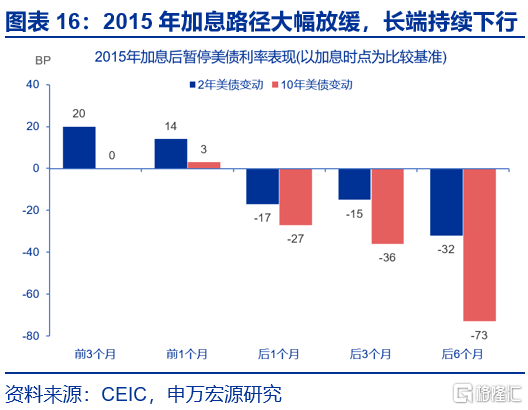
三轮加息后,10年美债利率快速回落的原因是通胀温和、增长风险上升与期限溢价收缩。一是通胀压力温和,政策利率预期容易较早稳定。1997、2004和2015年三轮加息均以预防过热或政策正常化为主,实际通胀并未持续超出美联储预期。1997年3月首次加息时,核心PCE同比1.9%;2004年6月首次加息时核心PCE约2.1%,2015年12月首次加息时核心PCE约1.2%。二是风险及增长担忧上升。1997年下半年亚洲金融危机爆发;2016年新兴市场增长放缓、油价下跌;三是海外买盘和避险需求压低美债利率。2004年最典型,2003四季度至2007年三季度,海外投资者需求平均每季度压低美债收益率约30BP。
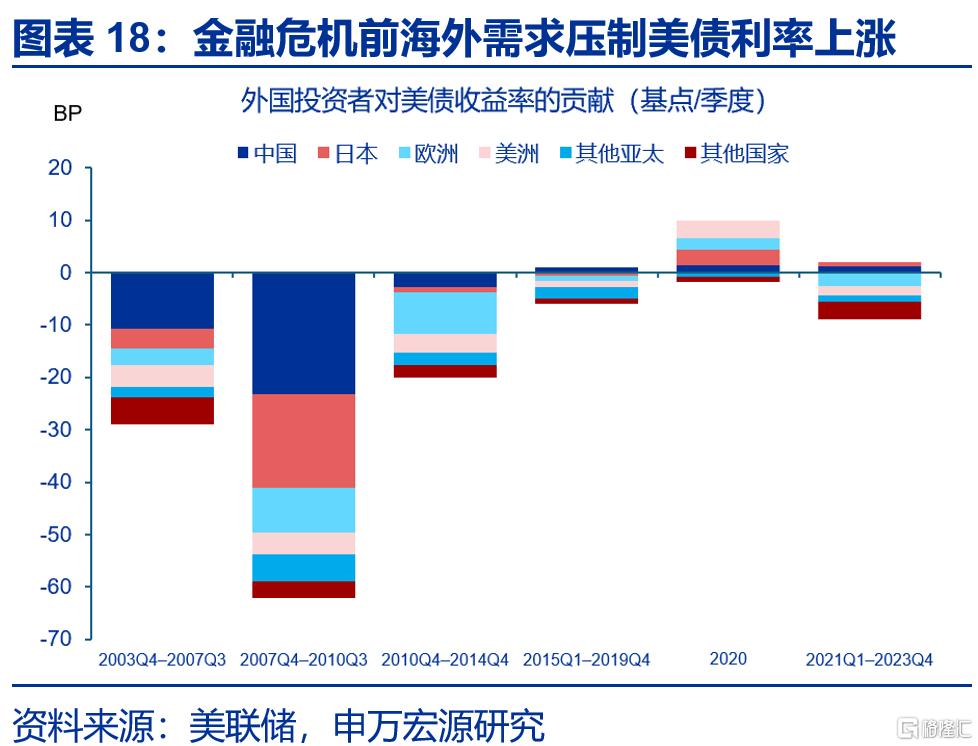
与1997、2004和2015年相比,美国当前同时缺少低核心通胀、明显增长冲击、期限溢价压缩三项条件。第一,美国核心通胀仍明显高于上述三次案例时期,而前文复盘显示,核心PCE绝对水平恰恰是首次加息后10年美债涨幅解释力最高的变量;第二,与1997年和2015年相比,当前美国经济更缺少明确的增长下行或外部冲击;第三,当前长端也尚未出现2004年式的期限溢价持续压缩。长端利率仍然面临高财政赤字、美债净供给偏高、AI融资和私人资本开支扩张等久期供给压力。
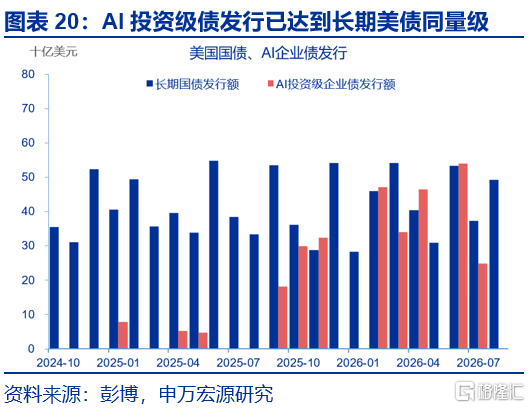
综合来看,本轮加息后的10年美债利率仍缺乏快速回落所需的条件,5%左右可能成为利率高位反复交易的中枢区域。1955年以来,首次加息后6个月和1年均有13轮10年美债收益率高于起点,首次加息本身很少成为长端顶部。真正容易推动长端持续回落的环境,通常需具备核心通胀较低、就业或增长明显走弱、期限溢价下行的条件。当前与1997年、2004年和2015年三轮加息后利率回落周期相比,最突出的差异仍是核心通胀绝对水平偏高,同时经济需求尚未明显失速,财政赤字、美债净供给、AI融资和资本开支扩张也可能持续抬高长期久期供给,限制利率下行幅度。
风险提示
1、美国金融条件超预期收紧。若美国利率、汇率及资产价格波动加大,居民和企业部门可能面临一定调整压力。
2、地缘政治冲突升级。美伊冲突尚未终结,地缘政治冲突可能加剧原油价格波动,扰乱全球“去通胀”进程和“软着陆”预期。
3、美联储超预期转“鹰”。若美国通胀展现出更大韧性,可能会影响美联储未来降息节奏。
注:本文来自申万宏源发布的《加息落地,美债利率还有多少上行空间?—1955年以来的加息周期复盘》,报告分析师:赵伟、陈达飞、赵宇、李欣越、王茂宇
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。