邱国鹭罕见出手,买入这家半导体公司


知名私募大佬、高毅资产董事长邱国鹭,罕见出手了。
这次指向科技行业,一家半导体测试设备公司——精智达。
近日,精智达披露定增发行结果,邱国鹭管理的金太阳高毅国鹭1号崇远基金,出现在获配投资者名单中。
公告显示,根据投资者申购报价情况,本次定增发行价格为375元/股,共发行761.75万股,募集资金总额28.57亿元。
其中,金太阳高毅国鹭1号崇远基金获配21.3万股,获配金额约8000万元。公开资料显示,该基金成立于2015年,基金经理为邱国鹭。
精智达是国内半导体测试检测设备企业,主要聚焦半导体存储器测试和新型显示器件检测,为客户提供系统化、全站点的测试检测解决方案。
2026年上半年,精智达实现营业收入8.04亿元,同比增长81.17%;归属于上市公司股东的净利润4891万元,同比增长59.90%;利润总额同比增长172.61%。
除了这笔近期披露的定增,高毅资产旗下基金的整体持仓,也受到市场关注。
从最新公开信息看,2026年上半年,高毅资产旗下基金出现在海康威视、紫金矿业、TCL科技、万华化学、安琪酵母、传音控股、龙佰集团、瑞丰新材、中伟新材、北新建材、信科移动-U、松井股份、爱博医疗、潮宏基等14家公司的前十大流通股东名单中,期末持仓市值合计139.4亿元。
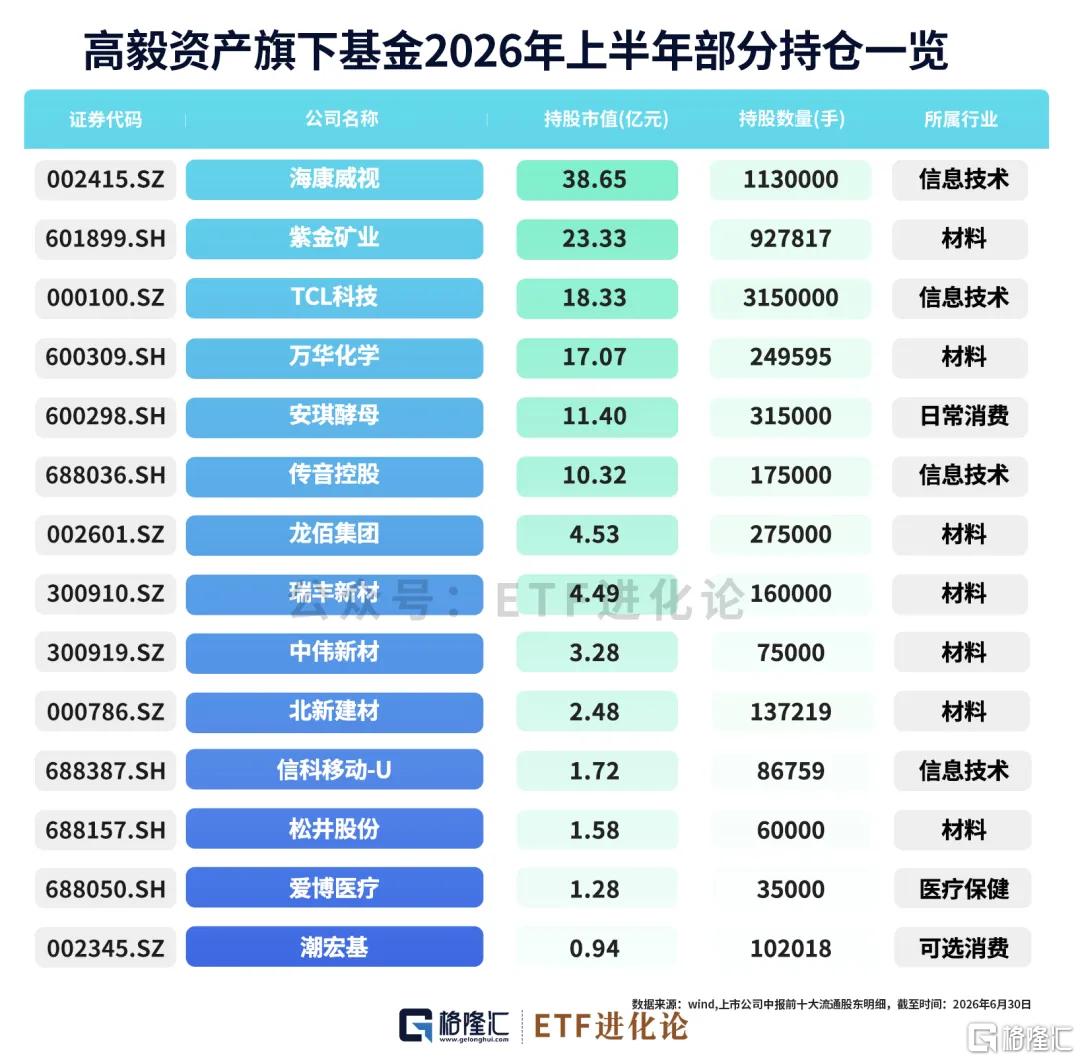
需要说明的是,这14家公司反映的是高毅资产旗下基金的整体持仓,并不完全等同于邱国鹭个人管理产品的持仓。
此次买入这家公司金额不大,但因为邱国鹭是价值投资圈一位绕不开的人物,他的投资经验和动向也持续引发市场关注。
邱国鹭现任高毅资产董事长、首席执行官,拥有27年从业经历。他做过60亿美元资产管理公司的合伙人,创办过跨国对冲基金,也负责过一家2800亿元公募基金公司的投研工作。
后来,邱国鹭创办高毅资产,聚集了邓晓峰、冯柳、孙庆瑞、卓利伟等一批知名投资人。
邱国鹭真正出圈,大约是在2014年至2015年前后。
当时A股最热的是小盘股、成长股和各种新概念。市场喜欢讲概念、讲梦想,他反复讲的却是几句很朴素的话:便宜是硬道理,定价权是核心竞争力,人弃我取,宁数月亮、不数星星。
2014年,他开始搭建高毅资产。同年,《投资中最简单的事》出版。
梳理邱国鹭过去近10万字的文集访谈,他的投研框架归纳为以下六点:
1.投资理念:品质、估值和时机
邱国鹭把投资归结为三个要素:品质、估值和时机。
品质,回答公司好不好;估值,回答价格贵不贵;时机,回答什么时候买。三者都重要,时机却最难把握,所以他把复杂问题进一步压缩成一句话:找到便宜的好公司。
这里有两个关键词,一个是“好”,一个是“便宜”。
好公司买得太贵,也可能多年不赚钱;普通公司足够便宜,有时也能带来不错的回报。最理想的情况,当然是用便宜的价格买到一家好公司。
怎么判断公司好不好?邱国鹭强调,要“以实业的眼光做投资”。
假设一家公司没有上市,你还愿不愿意买下它?它靠什么赚钱?客户为什么离不开它?利润能不能变成现金?五年、十年以后,它还在不在?
把自己当成准备收购整家公司的老板,很多问题就简单了,研究重点不再是下周涨不涨,而是这门生意到底值多少钱。
2.宁要数月亮,也不要数星星
邱国鹭把买股票比作买房子。
最终买的是房子,却不能不看小区。房子装修得再漂亮,小区嘈杂、配套差,住起来也很难舒服。
公司也是一样。企业再努力,也很难长期摆脱行业的基本结构。需求有没有空间、竞争是否激烈、上下游谁更强势、产品能不能差异化,都会决定企业最后能留下多少利润。
邱国鹭看公司,通常先看行业格局。
他有句很经典的话:“宁数月亮,不数星星。”
“月亮”是行业格局已经清楚、竞争优势得到验证的龙头;“星星”则是数量众多、胜负未分的小公司。最好的格局是月朗星稀,其次是一超多强,再次是两分天下或者三足鼎立,最辛苦的是百花齐放、百舸争流。
很多新行业看起来空间很大,里面的公司却未必能赚钱。行业高速增长时,大家拼价格、拼融资、拼产能,最后行业确实做大了,股东却不一定赚到钱。
他更愿意“胜而后求战”。等行业内战接近尾声,赢家逐渐出现,再研究它的优势能不能持续。
3.自己做的事情别人不能做
看完行业,再看公司。
对于公司品质的判断,邱国鹭最看重定价权。
所谓定价权,不只是敢不敢涨价,而是涨价以后客户会不会离开;成本上涨时,企业能不能把压力转移出去;行业需求下滑时,它能不能守住利润和市场份额。
定价权通常来自品牌、牌照、规模、成本优势、网络效应和稀缺资源,也可能来自寡头竞争的行业结构。没有差异化、行业又高度分散的公司,往往只能接受市场价格——产品刚涨一点,上游原材料跟着涨,利润很快又被拿走。
在邱国鹭看来,好公司还有两个特点:“一是自己做的事情别人不能做;二是自己做的事情可以不断地重复做。”
前者是门槛,决定利润率;后者是可复制性,决定成长空间。
只有成长、没有门槛,同行很快就会涌进来。只有门槛、无法复制,企业虽然赚钱,规模却很难扩大。两者不能兼得时,他更看重门槛。门槛是眼前已经存在的东西,成长却是对未来的预测。
管理层也要看,但大小公司看法不同。小公司更多依赖创始人的能力、眼光和诚信;大公司不能只靠一个能人,更要看组织、流程和激励机制。公司奖励什么,员工最后就会做什么。
4.便宜是硬道理,但要警惕价值陷阱
便宜,是邱国鹭体系的底色。
买得足够便宜,意味着市场已经反映了很多坏消息,也给自己的判断失误留下缓冲,这就是安全边际。
便宜却不等于市盈率低。
周期股利润处在高点时,市盈率通常最低;资产质量很差的公司,市净率再低也没有用;利润无法变成现金的企业,账面盈利也可能靠不住。
真正的便宜,要拿当前价格和企业正常状态下的盈利能力、现金流及资产价值比较。关键不是它比最高点跌了多少,而是现在的价格,比它真实值多少钱低了多少。
这也是为什么,邱国鹭一再提醒“不要单纯被便宜所吸引”。
有些股票便宜,是市场错了;有些股票便宜,是它本来就只值这个价。
他总结过五类常见的价值陷阱:被技术进步淘汰的行业;赢家通吃行业里的小公司;分散、重资产的夕阳行业;景气顶点的周期股;存在会计欺诈的公司。
这五类公司有个共同点:现在的低估值,掩盖了未来盈利能力的持续恶化。低估值只是研究的起点,先确认企业不会越来越差。
5.“人弃我取,逆向投资”
邱国鹭曾说,自己职业生涯中一个重要的超额收益来源,就是逆向投资。
逆向不等于见跌就买,更不是为了和市场抬杠。市场有时错得很离谱,有时也确实比你更早看见问题。
真正的逆向,至少要回答三个问题:这是个别公司的问题,还是整个行业的问题?冲击是暂时的,还是会永久改变盈利能力?危机过去后,龙头会不会反而扩大市场份额?
如果只是短期情绪把一家好公司的价格压低,才可能是机会。如果商业模式已经坏了,越跌越买,只会把一次错误变成更大的错误。
周期股更需要逆向思维。邱国鹭有句很形象的话:“投资周期性股票,一定要在炮火声中买进,在烟花声中卖出。”
行业最差时,企业利润少,市盈率看起来很高,甚至没有利润;行业最热时,盈利暴增,市盈率反而很低。真正需要关注的时点,往往是全行业亏损、产能开始退出、强者还能活下来的时候。最需要警惕的,反而是利润创新高、所有人都在扩产的时候。
6.什么情况下,需要卖出股票?
邱国鹭这套框架,最后落到四个字:能力边界。
人的知识、时间和精力都有限。很多公司看不懂;看懂的公司里,又有很多估不准;看得懂、估得准的公司,还可能价格太贵。真正落在能力圈内、又有安全边际的机会,本来就不会很多。
投资不是每道题都要做。技术变化太快的,看不懂可以不做;行业胜负未分的,可以继续等;估值说不清的,可以直接放弃。
买入之后,也不是躺着不动。
邱国鹭把卖出理由归纳为三种:公司没有原先判断得那么好;股价上涨后不再便宜;找到了更好、更便宜的公司。
第一种是基本面被证伪,第二种是安全边际消失,第三种是机会成本发生了变化。股价下跌本身,不自动构成卖出理由;股价上涨,也不代表必须卖出。真正需要检查的,始终是买入逻辑还在不在。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。