暴涨!市值新高!被大模型带飞了

今日盘中,溜溜梅最高触及197.70港元,创6月上市以来新高,盘中涨幅一度接近20%,成交同步放大,总市值约155亿港元。
公司6月15日挂牌,上市首日涨幅超过200%,基石投资者包括贝莱德、霸菱、泰康人寿、上海景林等;上市仅逾三个月,估值重估幅度已相当显著。
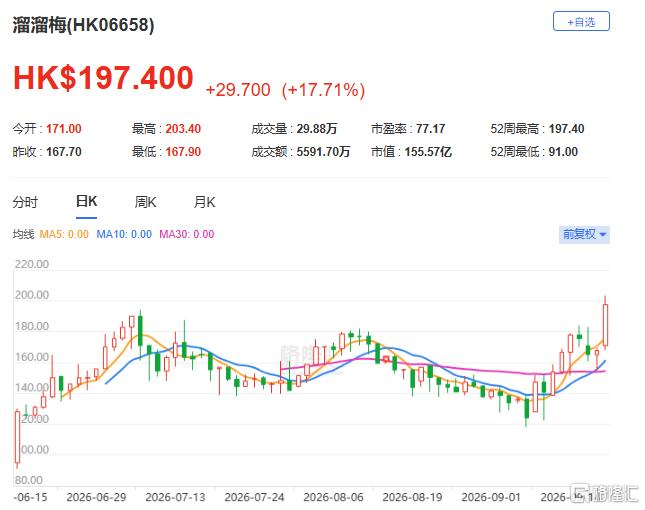
(溜溜梅股价走势;格隆汇)
消息面上,并无单独公告作为催化剂,这炒作的并非消费逻辑,而是资金博弈。
6月15日挂牌当天,溜溜梅因股票简称拼音首字母缩写“LLM”与大语言模型(Large Language Model)重合,在投资者社区中迅速发酵为“最正宗LLM概念股”的调侃。
上市首日公开发售超额认购逾6586倍,刷新2026年港股消费类新股纪录,一手中签率仅1.5%,首日收报128港元,涨幅193.71%。
9月4日,上交所发布港股通标的调整通知,溜溜梅获纳入,9月7日起生效;生效当日午前股价一度涨超21%,报150.60港元。南向资金9月9日增持44.58万股,持股比例升至0.56%。
今天港股大模型股也强势反弹,智谱涨超5%,MINIMAX涨超13%。
公司业务方面,上半年公司收入10.61亿元,同比增长10.6%;期内利润1.41亿元,同比增长33.5%;毛利率由上年同期34.6%回升至37.3%,归母净利率13.3%,提升2.3个百分点。利润增速快于收入,改善主要来自产品结构。
从收入结构看,梅干零食收入4.23亿元,同比下降10.1%,占比由49%降至39.8%,仍为最大品类;梅冻收入3.28亿元,增长15.9%,占比30.9%,毛利率48.9%,为四个品类中最高;西梅收入2.62亿元,增长34.6%,占比24.7%,主要受会员店定制无核西梅放量带动,但毛利率由30.7%回落至25.2%,量增未能同步转化为毛利改善;其他果类收入0.48亿元,增长326.2%,体量最小。
毛利率改善主要由梅冻支撑,公司上游具备青梅产区合作资源及全球水果采购网络,西梅原料则依赖智利、法国进口;梅冻以零脂肪、零防腐剂、零人工色素为定位,在传统果冻品牌之外切出天然果冻细分。
渠道方面,零食量贩店收入3.93亿元,增长16%,占总收入37%,取代传统经销成为第一大渠道;商超及会员店收入2.84亿元,增长18.5%;线上自营收入1.18亿元,增长45.9%;传统经销收入2.65亿元,下降11.3%。
溜溜梅2024年国内果类零食零售额排名第一,天然成分果冻份额约45.7%。可比公司中,盐津铺子上半年线下渠道收入27.79亿元,增长17.46%,在同批传统零食品牌中增速靠前。
估值方面,按9月17日收盘价计算,市盈率约53倍,市净率8.4倍;今日大幅上涨后,滚动市盈率升至60倍上方。以155亿港元市值倒推,国海证券2026年2.6亿元净利润预测对应约60倍。
此后虽有回落,但港股通纳入带来的流动性改善,仍使估值中枢维持在明显高于同业的水平。当前估值已隐含较高增长预期,现价对应的安全边际有限。
HK 溜溜梅
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。