

2026.09.18 新股力勤资源分析


看到昨晚的美股三大股指跳水,我就知道沃什很可能是讲话偏鹰了,也联想到今天会是这个剧本,早盘开盘科技还可以冲高一阵子,而随后就开始回落了。如果没有昨晚的偏鹰,那么科技是可以开启一段涨幅的,但现在条件不允许,资金也就顺势兑现了。
加息25个BP+讲话偏鹰,点阵图也不乐观,认为今年仍有加息的人数很多,0人认为会降息,所以接下来仍需关注那边的非农、PCE、CPI等数据,这仍是悬在全球股市头上的一把剑。
不过要说就此进入加息周期,仍为时尚早,此次加息是因为数据摆在那,沃什如果坚持不加息,那么会造成联储信用的非常大的受损,而拆开那边的CPI,看其细分项,油价是主因,也是最大的变量,接下来也很有可能会得到解决,如果真的如此,那么就又能回到降息周期。
无论怎样,也算靴子落地了,对老A来说,也能相对平稳的运行一段时间,只是,目前还看不到什么方向,今天成交总额18365亿,仍然是存量资金在里面闹腾而已,而且接下来是中秋假期、国庆假期,在这段时间内,开启行情的概率也偏低,还是要小心谨慎吧。
NO60:力勤资源(001246)
发行价:21.23
发行前股份:1 555 931 350
发行股份:172 890 000
发行后股份:1 728 821 350
发行市盈率:12.98
公司是一家全球领先的镍产业链企业,报告期内主营业务涵盖上游镍资源采购、镍产品贸易、镍产业的生产与销售。公司主营业务主要由镍产品和镍产品生产构成。
业绩表现:
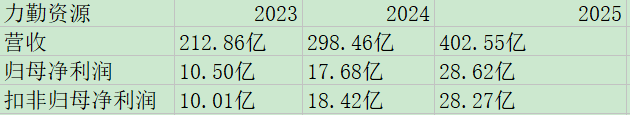
近三年营收和扣非净利均逐年增长,25年度增速较快。
可比公司比较:
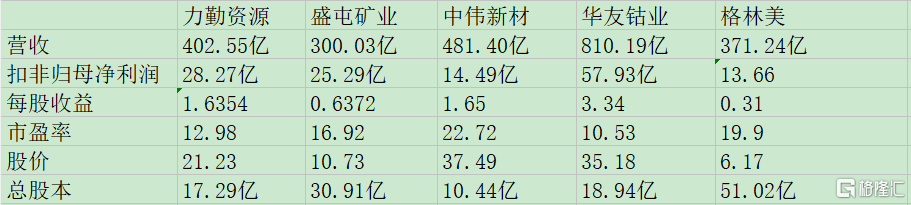
与同行业对标企业相比较,力勤资源发行市盈率仅高于华友钴业,股价则处于中间位置;利润率方面,盛屯矿业最高,华友钴业次之,力勤资源再次之,总股本方面,中伟新材最小,力勤资源次之。
与盛屯矿业和华友钴业相比较,相比盛屯矿业,力勤资源利润率稍低,总股本比其小13.62亿,相比华友钴业,力勤资源利润率稍低(但差距可以忽略不计),总股本比其小1.65亿,综合分析来看,我认为力勤资源目前的定价有一定优势,我会申购。
个人观点,仅供参考,不作为投资建议,不推荐包括个股在内的任何投资产品!!!
SZ 力勤资源
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。


