模型满分,业务归零——AI商业化的最后一公里|FDE行业研究报告


 大模型参数不断刷新纪录,但MIT调研显示,95%企业的AI项目未能产生可量化利润。Demo效果惊艳,走进真实业务流程就失效,这道横亘在模型能力与商业价值之间的交付鸿沟,正在催生一个全新的核心角色——FDE前线部署工程师。
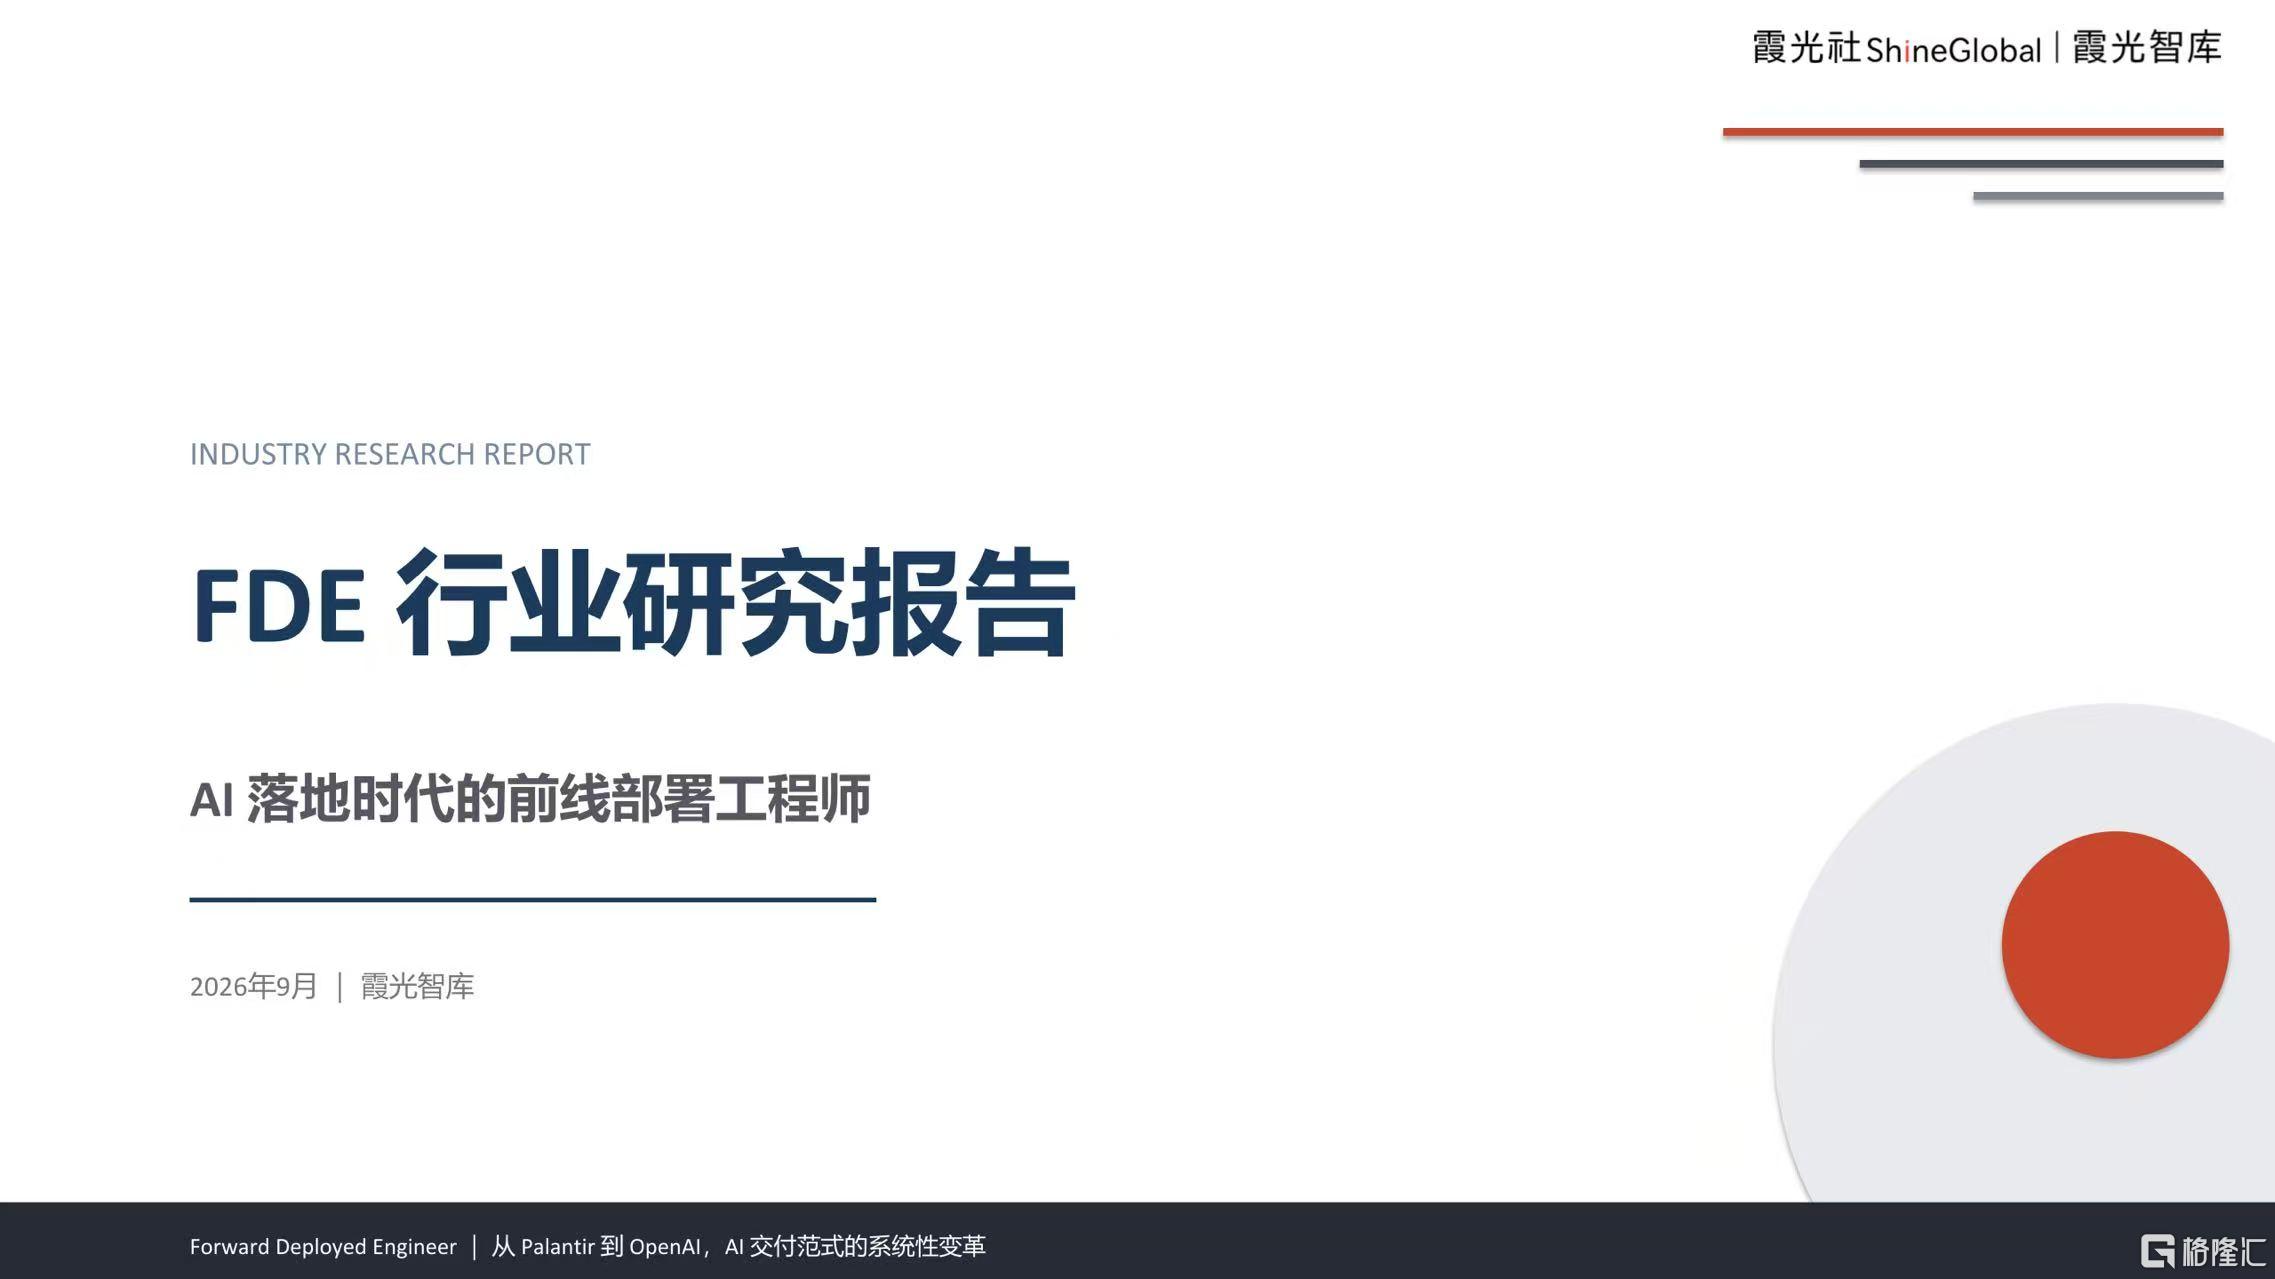
霞光智库发布《FDE行业研究报告》,拆解FDE从起源、爆发、产业格局到本土化、出海机会全貌。

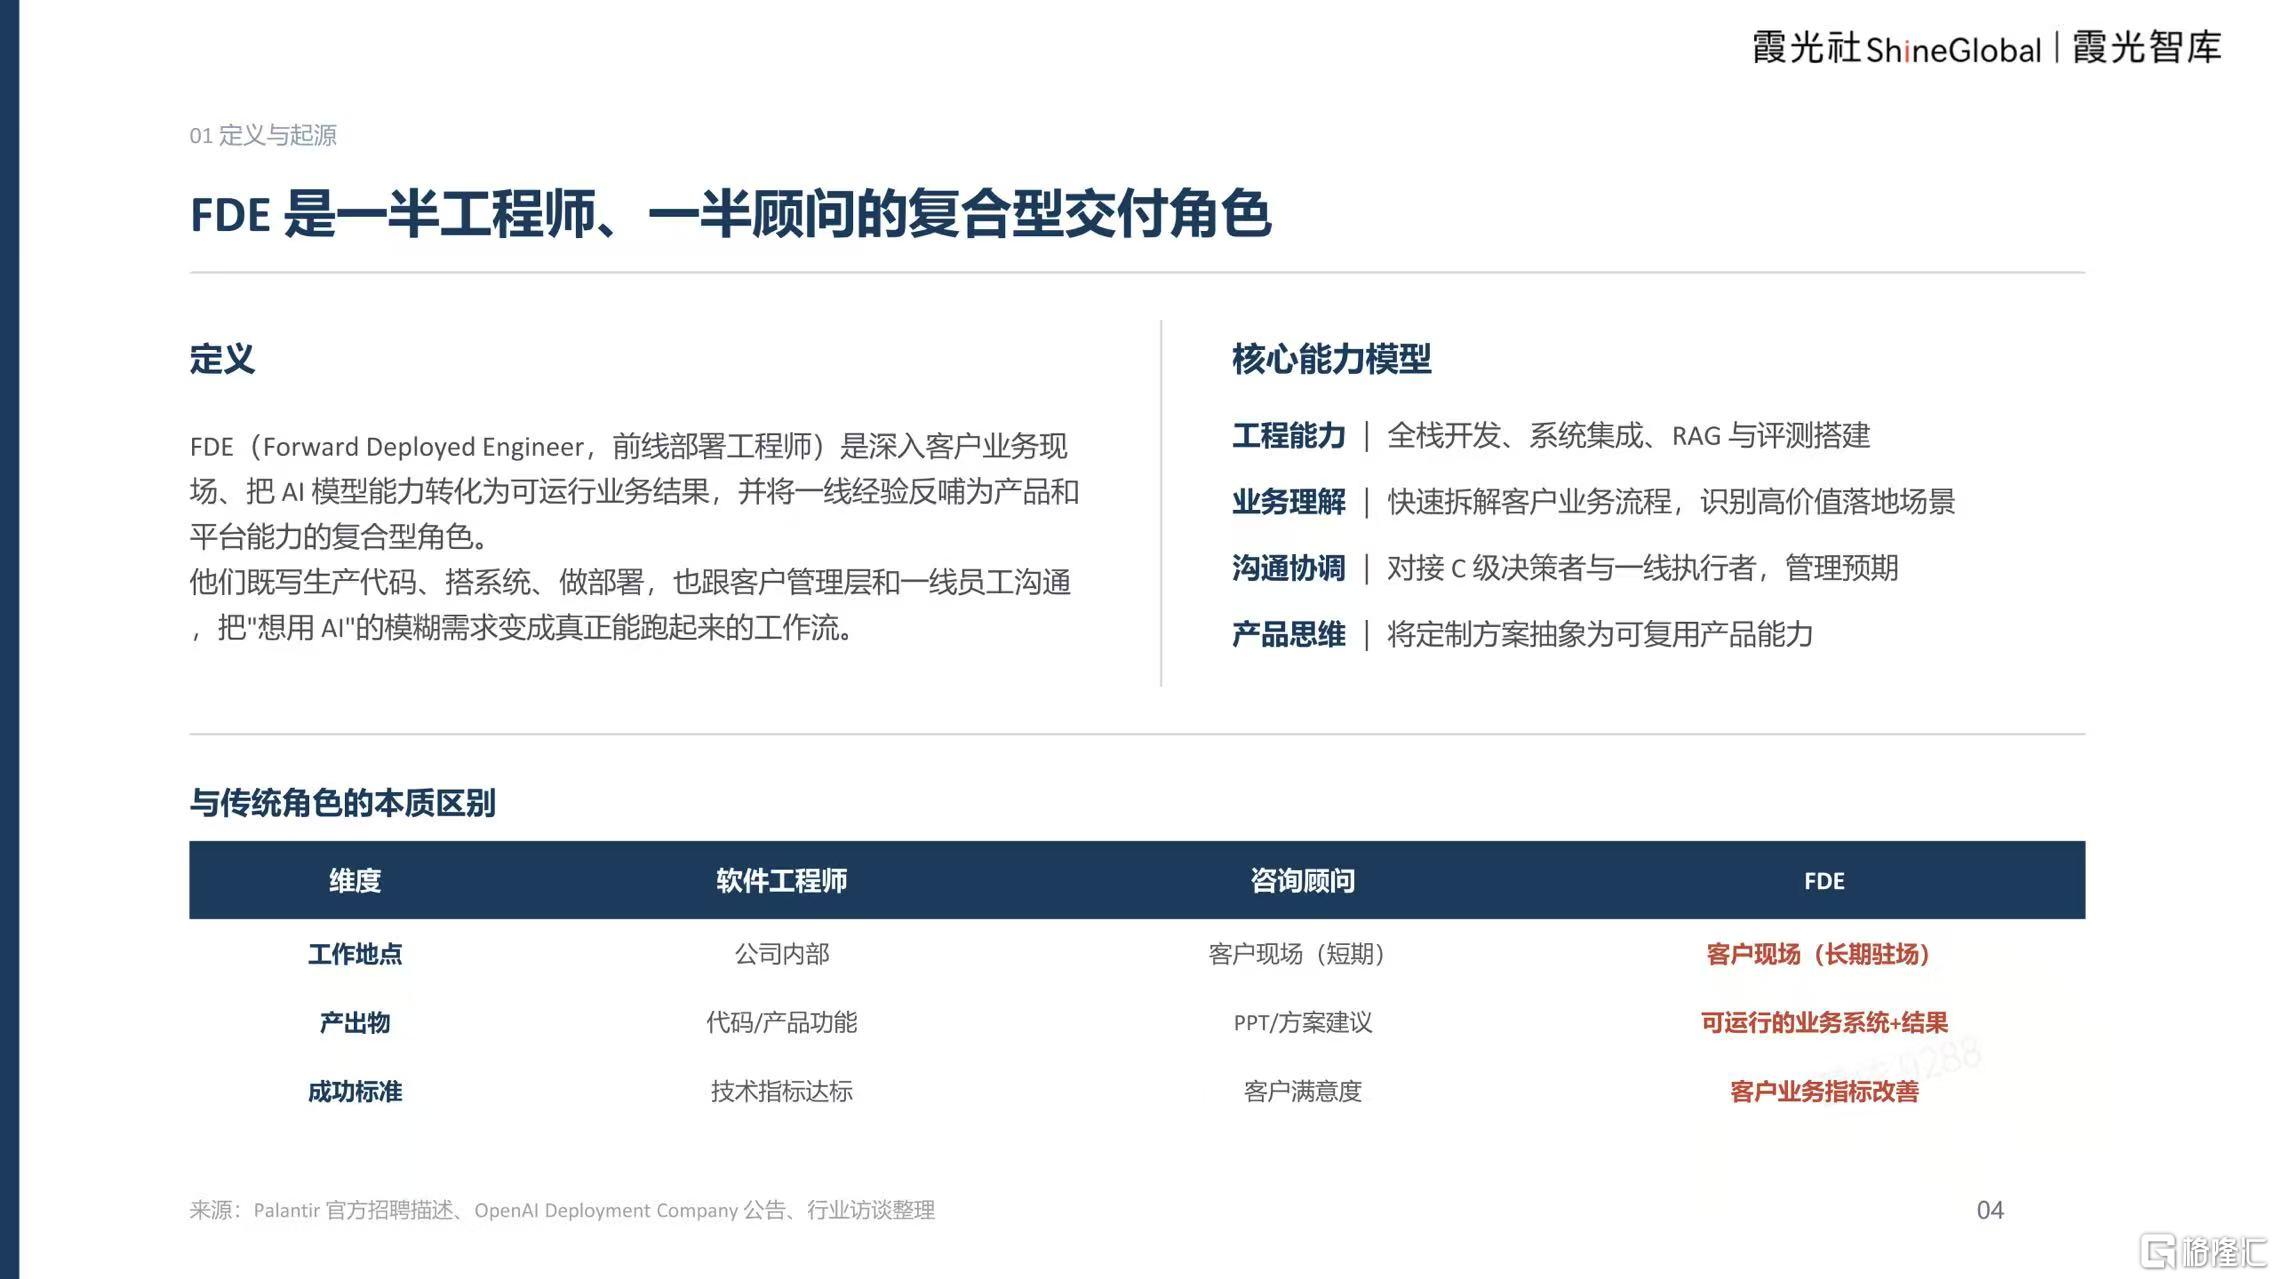
FDE(Forward Deployed Engineer,前线部署工程师),简单定义为长期深入客户业务现场,把AI模型能力转化为可运行的业务结果,将一线实战经验反哺给产品平台。
核心能力包含:工程能力(全栈开发、RAG搭建、系统集成)、业务拆解能力、跨层级沟通协调、产品抽象思维。既能上手写生产代码做部署,又听得懂管理层战略,也理解一线员工真实工作痛点,把客户“想用AI”的模糊愿景,落地为可以稳定运转的工作流。
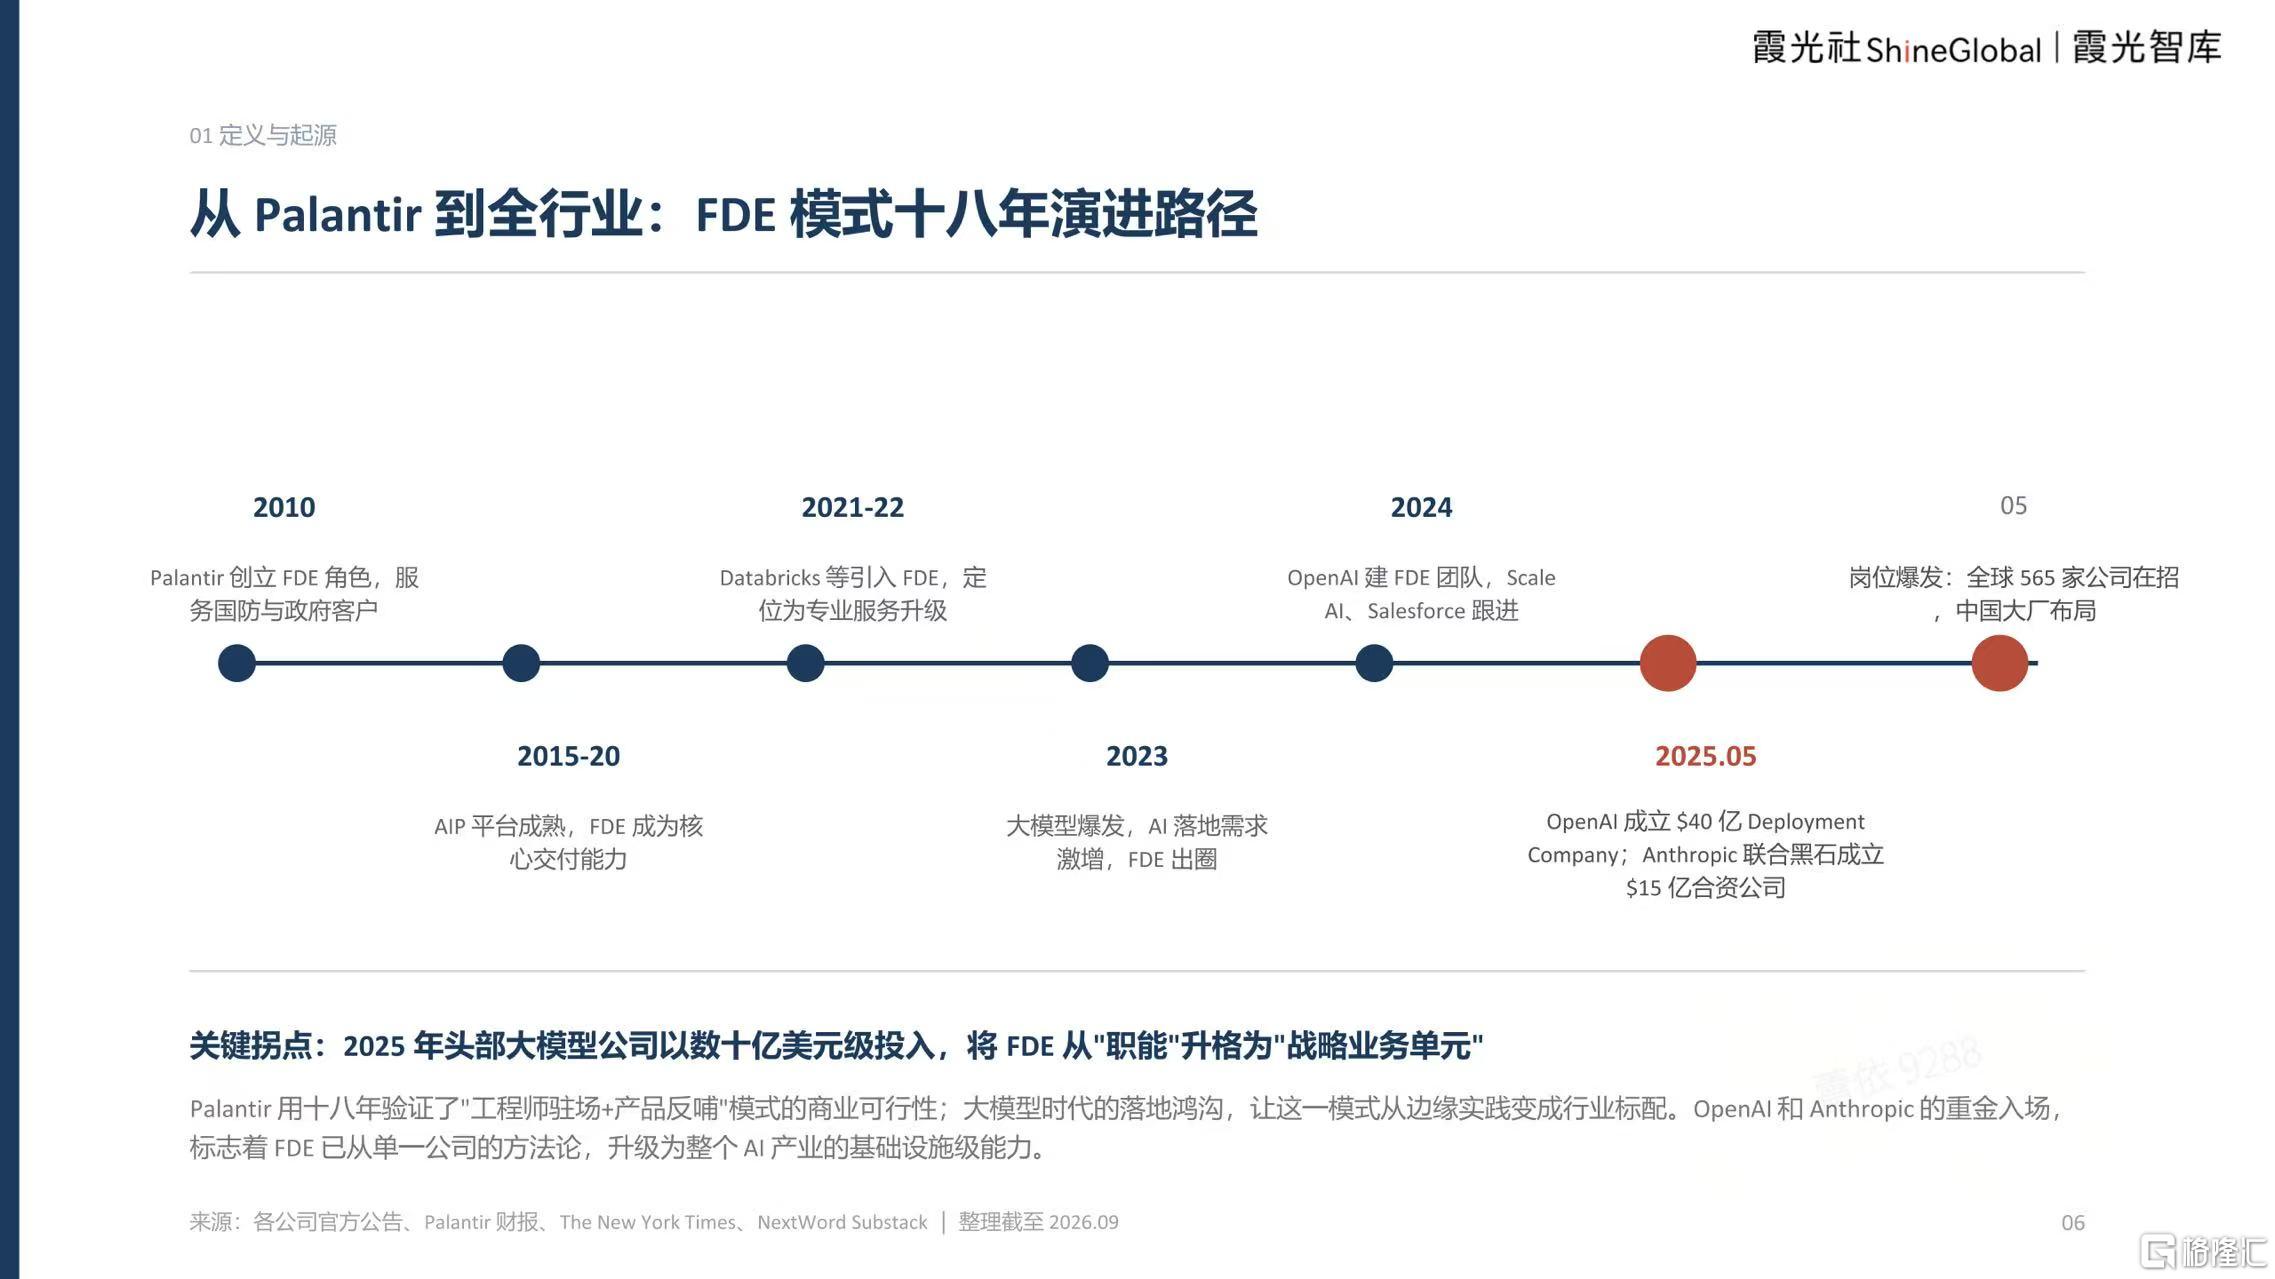
回溯FDE的发展脉络,2010年Palantir首次创立该角色,用于服务政府与国防客户;2023年大模型爆发,AI落地需求激增让FDE出圈;2025年成为关键拐点,OpenAI投入40亿美元成立Deployment Company、Anthropic联合黑石设立15亿合资公司,将FDE从职能岗位升级为战略业务单元。
从Palantir的内部武器,演变为OpenAI、Anthropic重金押注的战略单元,再到国内字节、阿里、腾讯争相布局,FDE已经从小众岗位,升级为AI产业的基础设施级能力。

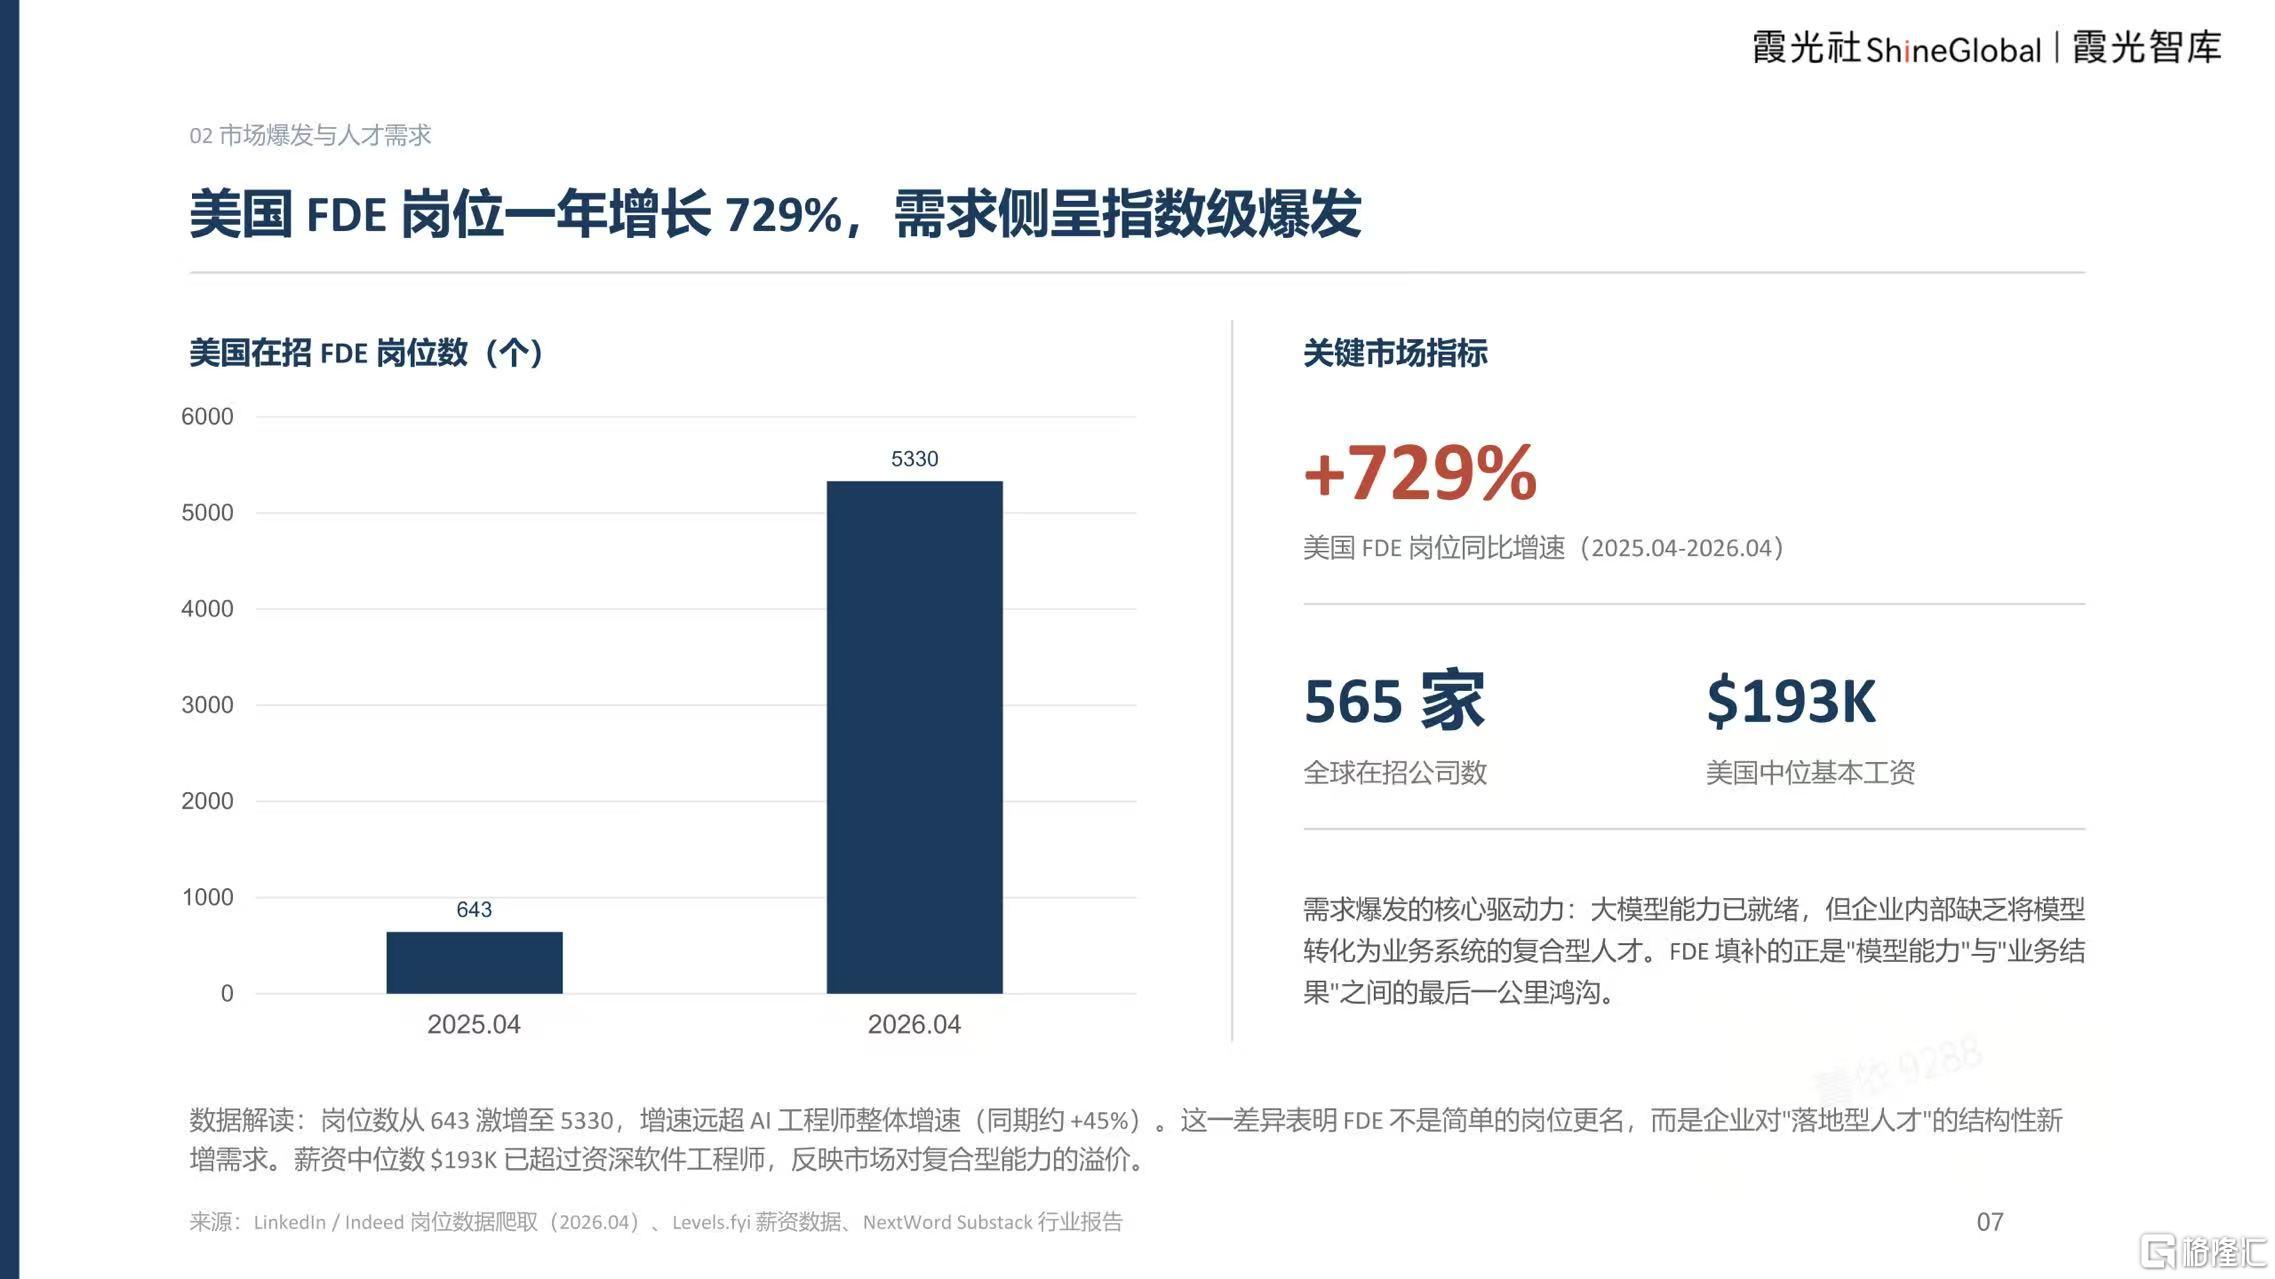
AI落地的刚需,直接引爆FDE人才市场。数据显示,美国FDE岗位从2025年4月的643个暴涨至2026年4月5330个,同比增幅高达729%,增速远超同期AI工程师45%的整体增速。
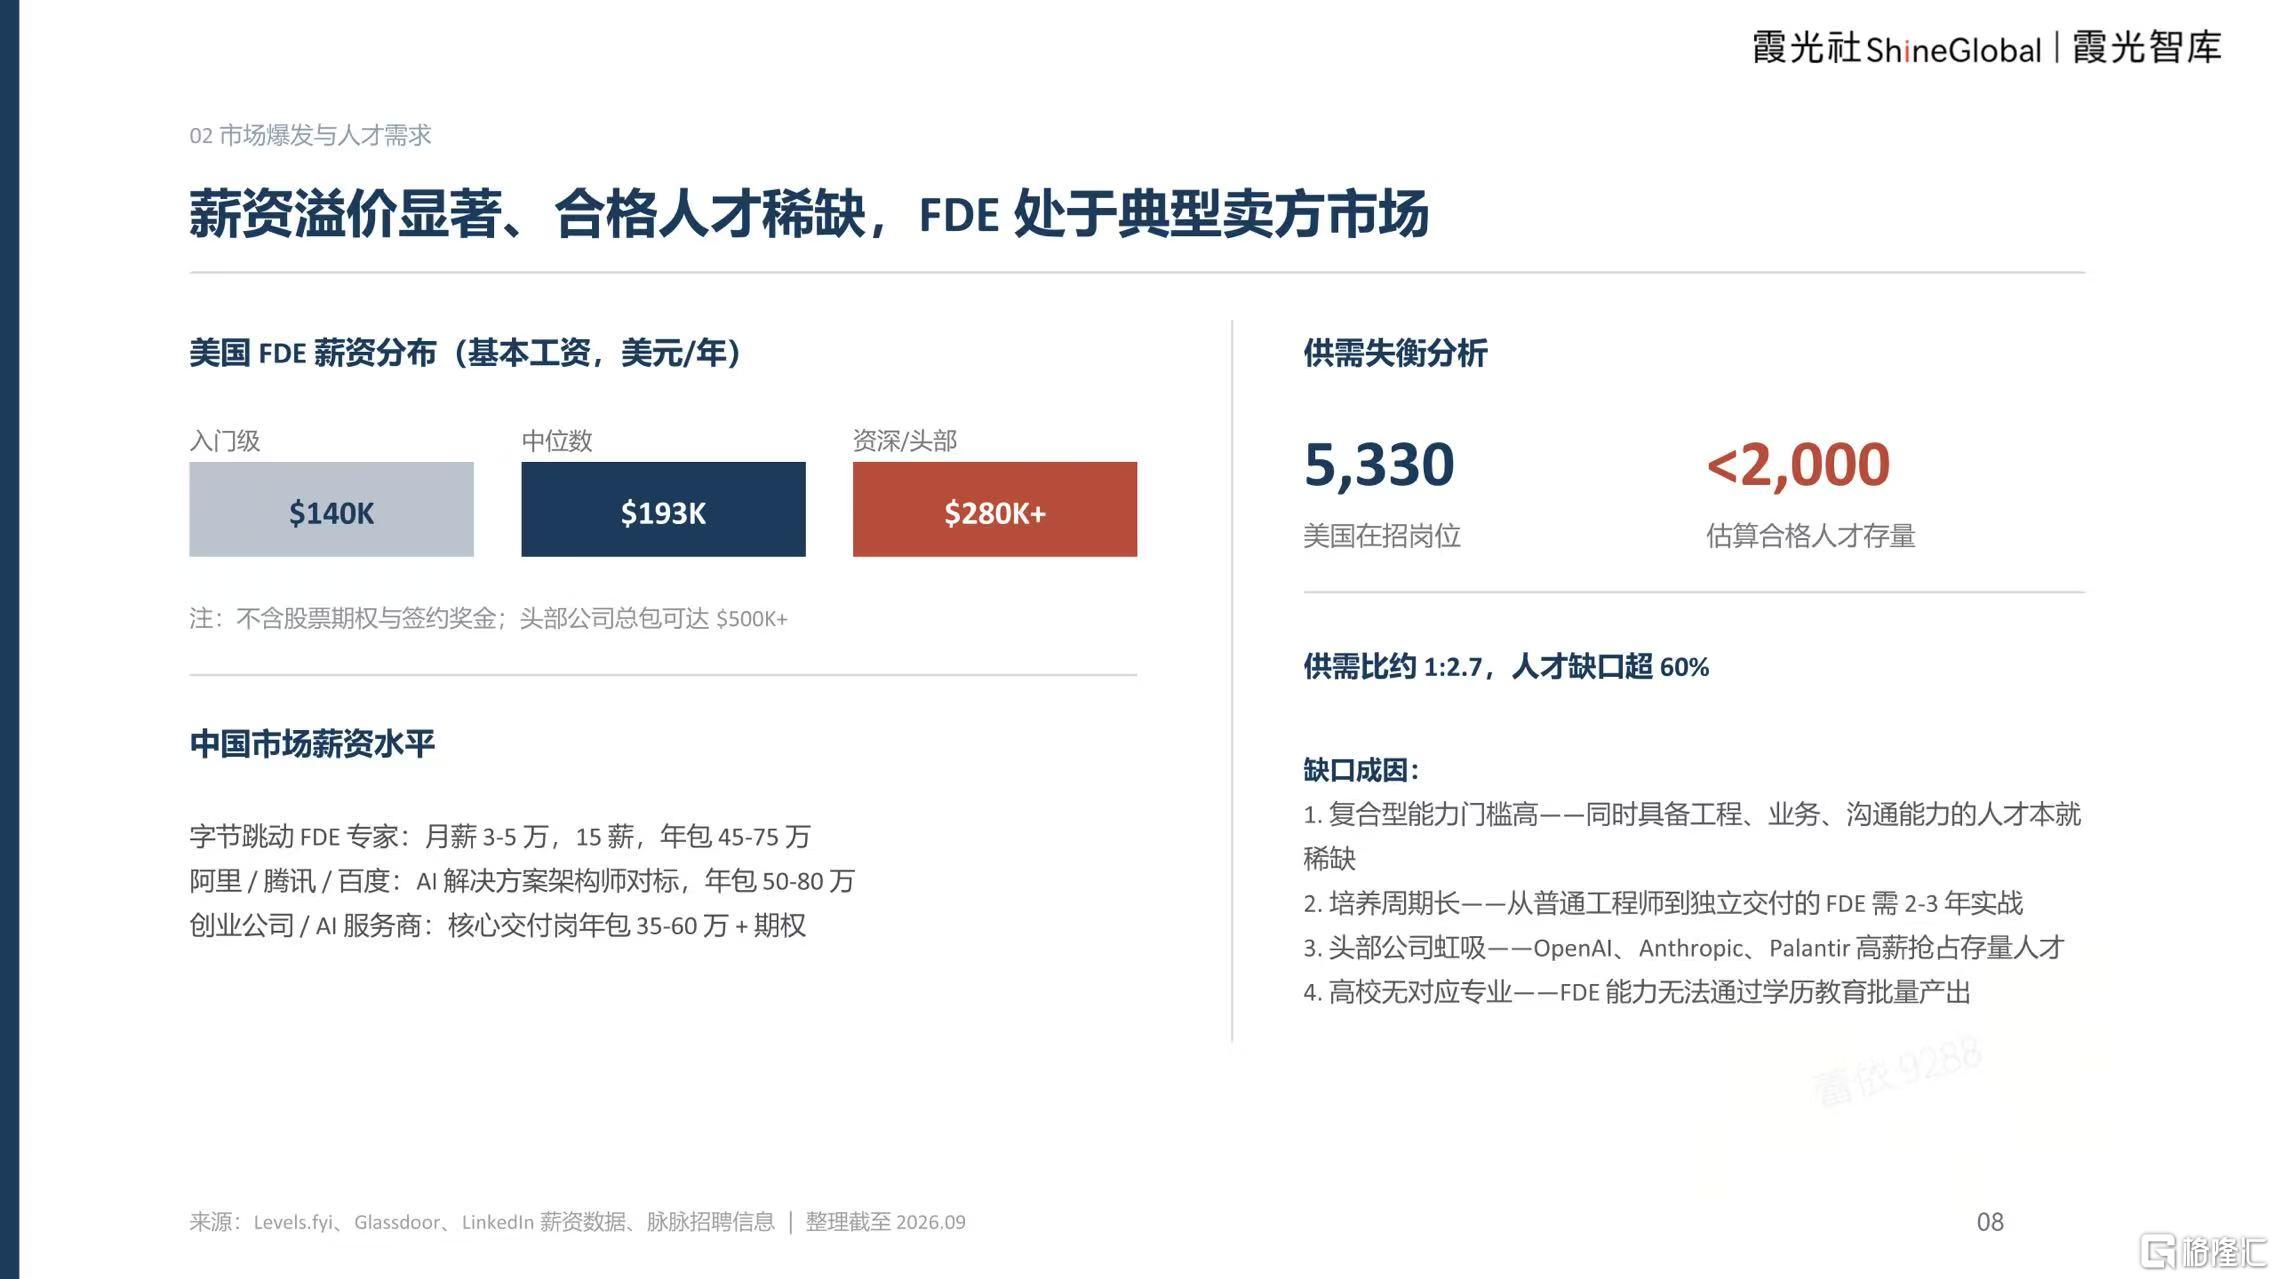 全球已经有565家企业开放FDE相关招聘,人才供给却严重不足:美国市场在招岗位5330个,合格人才存量不足2000人,供需比约1:2.7,人才缺口超过60%。
薪资水平直观体现市场溢价:
美国市场:入门级基本工资14万美金,中位数19.3万美金,资深岗位年薪28万美金以上,头部公司总包可达50万美金+(不含期权奖金);
国内市场:字节跳动FDE专家月薪35万、15薪,年包4575万;阿里、腾讯对标岗位年包5080万;AI创业公司核心交付岗年包3560万加期权。

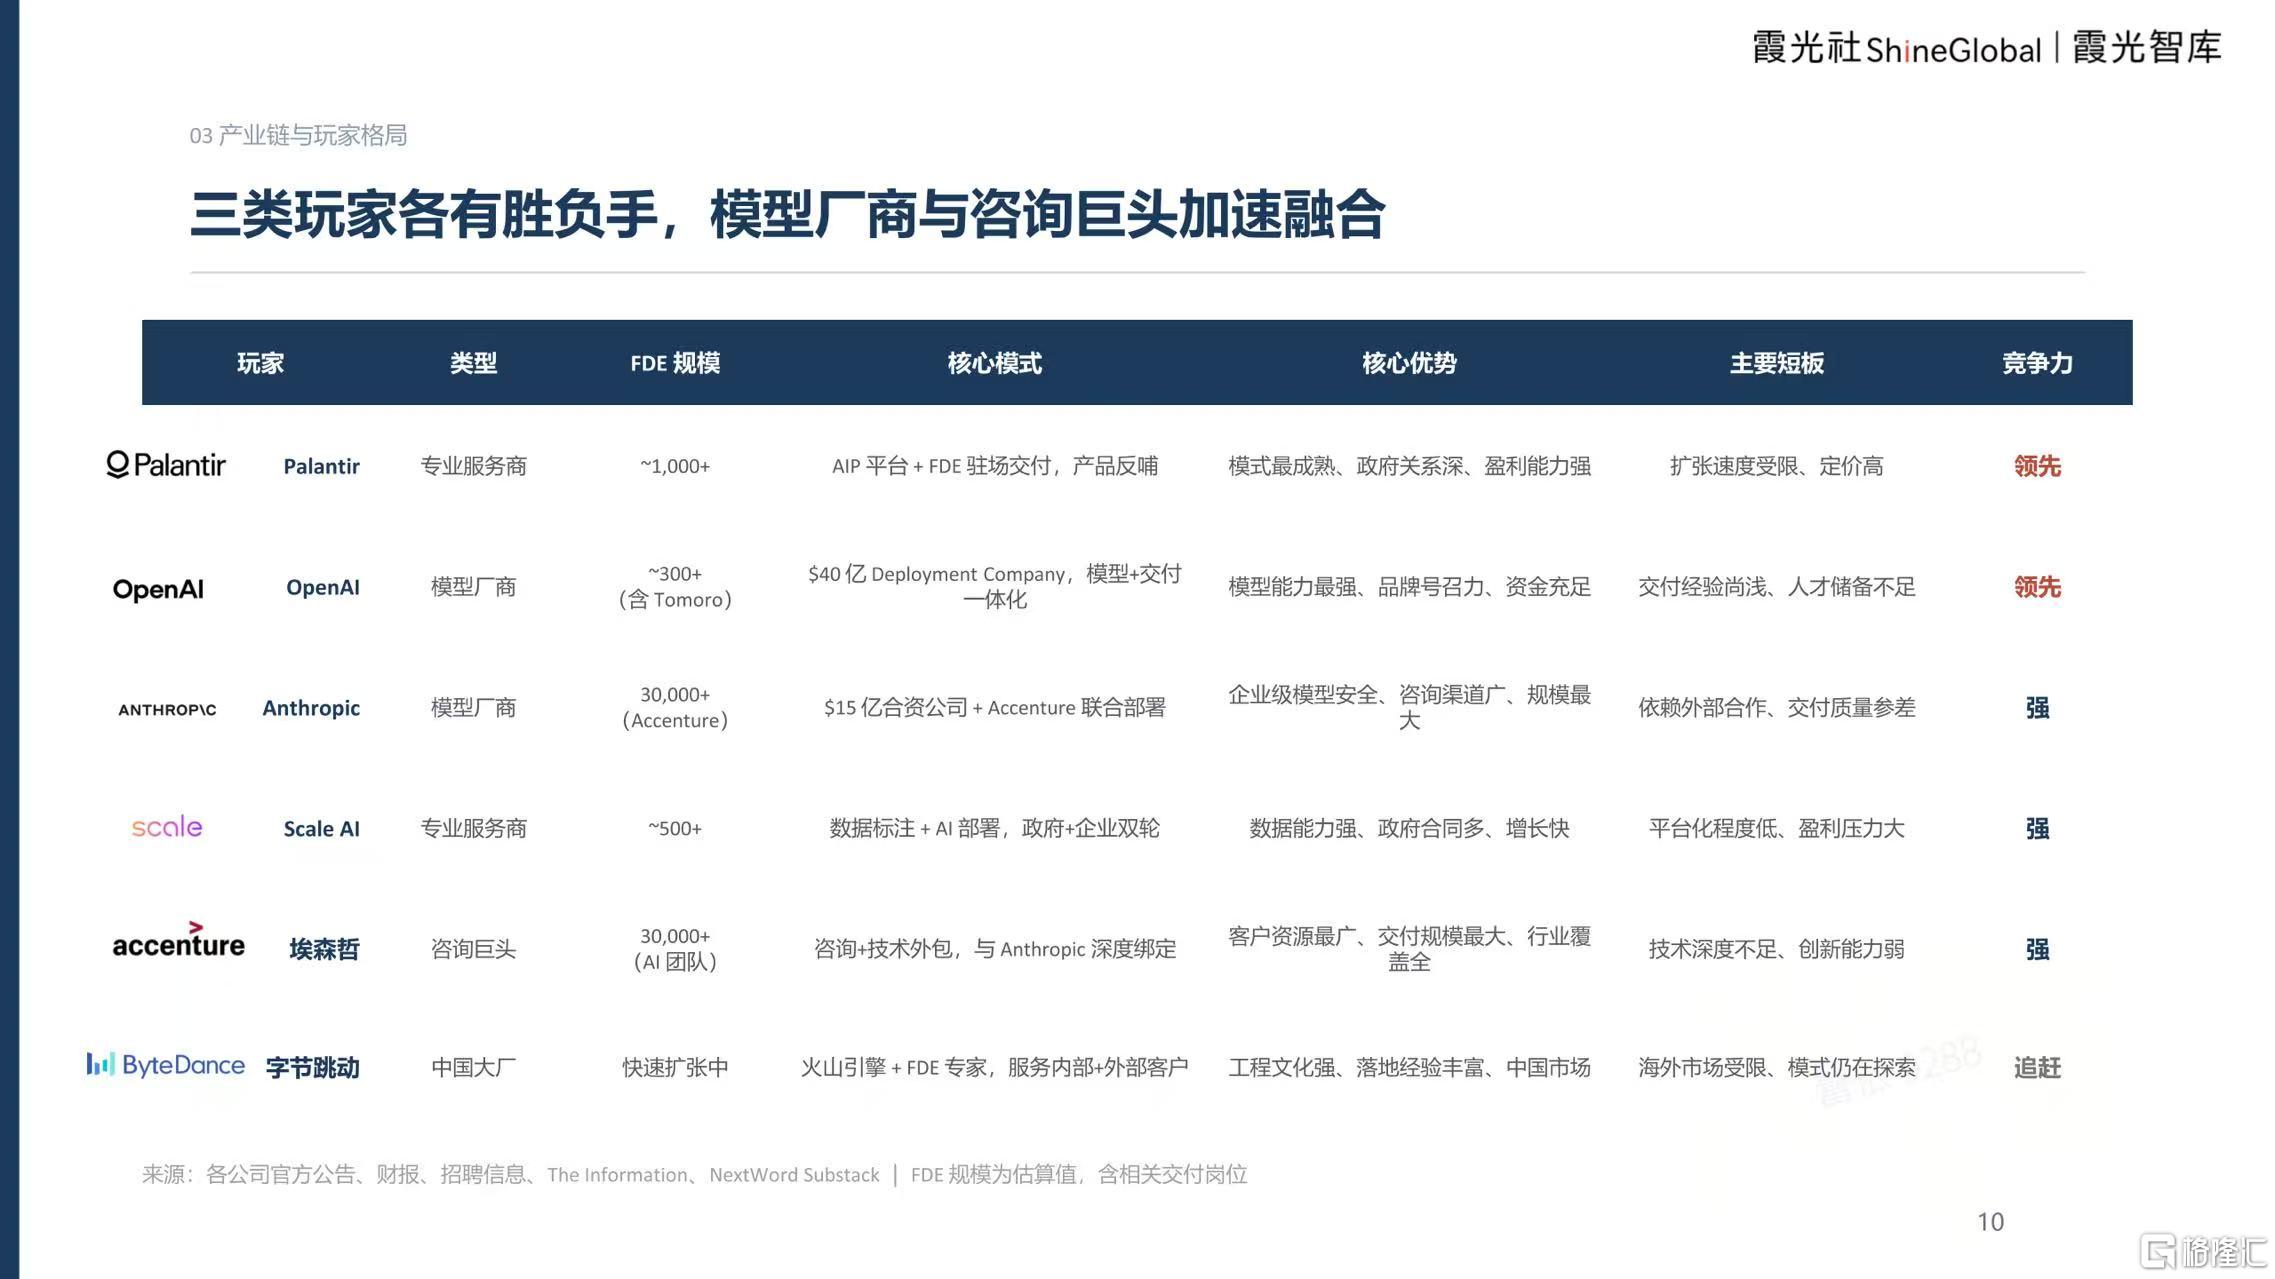
当前全球FDE赛道主要分为三大玩家阵营:专业服务商、大模型厂商、传统咨询巨头,不同主体打法优劣分明。
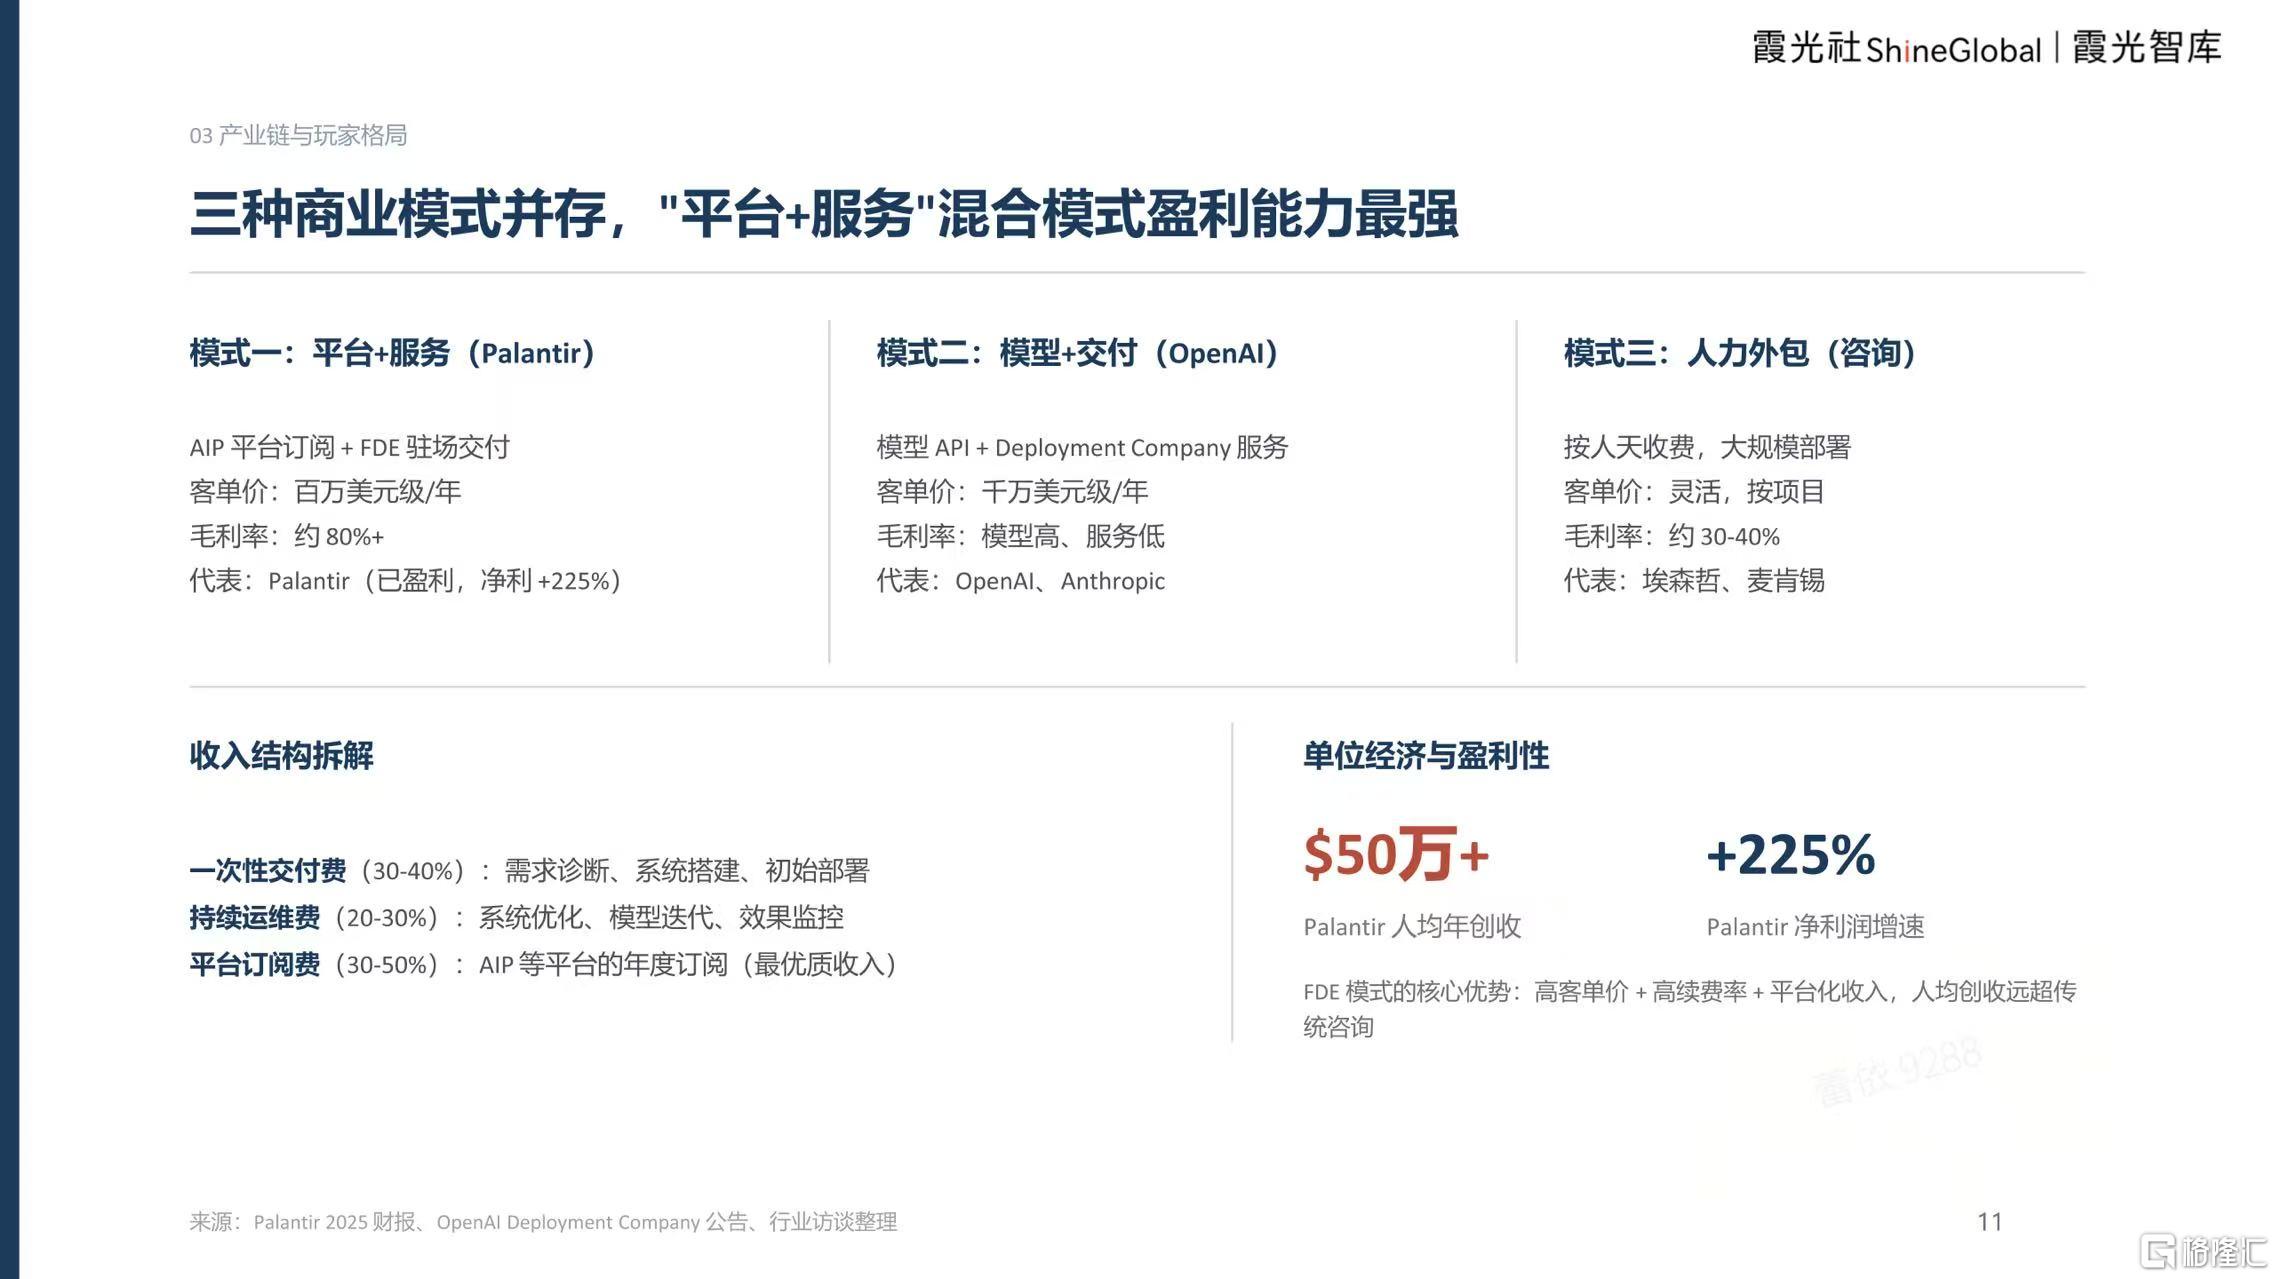 三种商业模式盈利能力差异巨大:
平台+服务模式(Palantir):平台订阅+FDE驻场交付,百万美元级年客单价,毛利率80%以上,公司净利润增速225%,已经充分验证盈利闭环;收入由一次性交付费、运维费、平台订阅费三部分构成,订阅是最优质持续性收入。
模型+交付模式(OpenAI/Anthropic):模型API叠加驻场部署服务,客单价可达千万美元级别,模型本身毛利率高,但人力交付环节拉低整体收益。
人力外包模式(传统咨询):按人天计费,毛利率仅3040%,容易陷入人力规模线性扩张,很难形成产品复用壁垒(P11)。
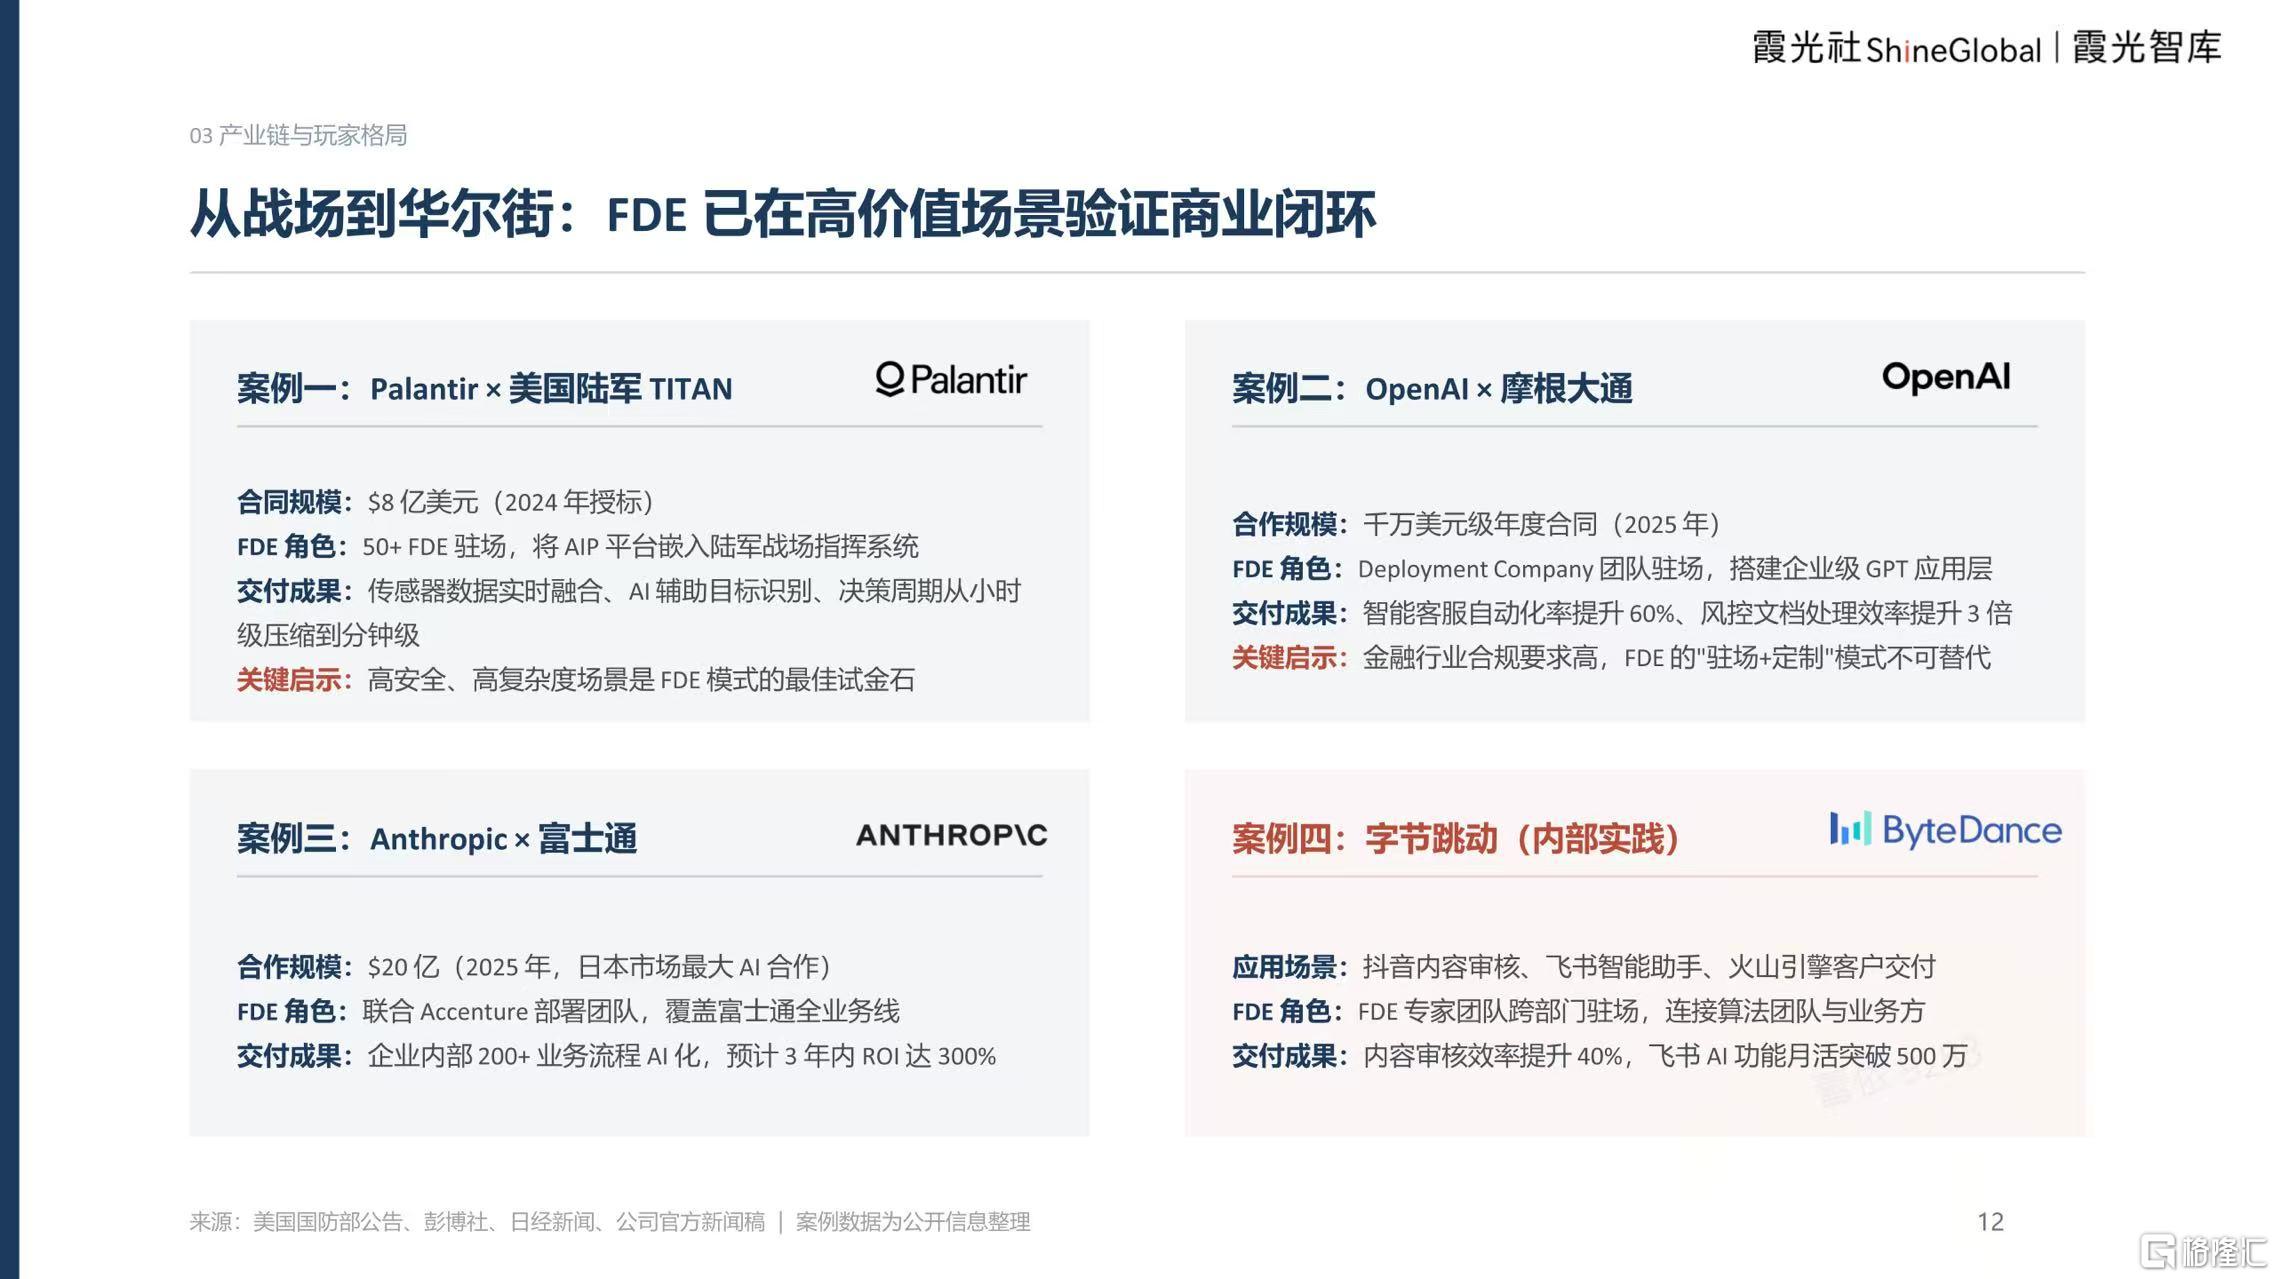 真实落地案例证明FDE在高价值场景不可替代:Palantir为美国陆军提供8亿美元合同,50余名FDE驻场,把战场决策周期从小时压缩至分钟;OpenAI FDE团队服务摩根大通,智能客服自动化率提升60%,风控文档处理效率提升3倍;字节跳动内部依靠FDE跨部门驻场,内容审核效率提升40%。

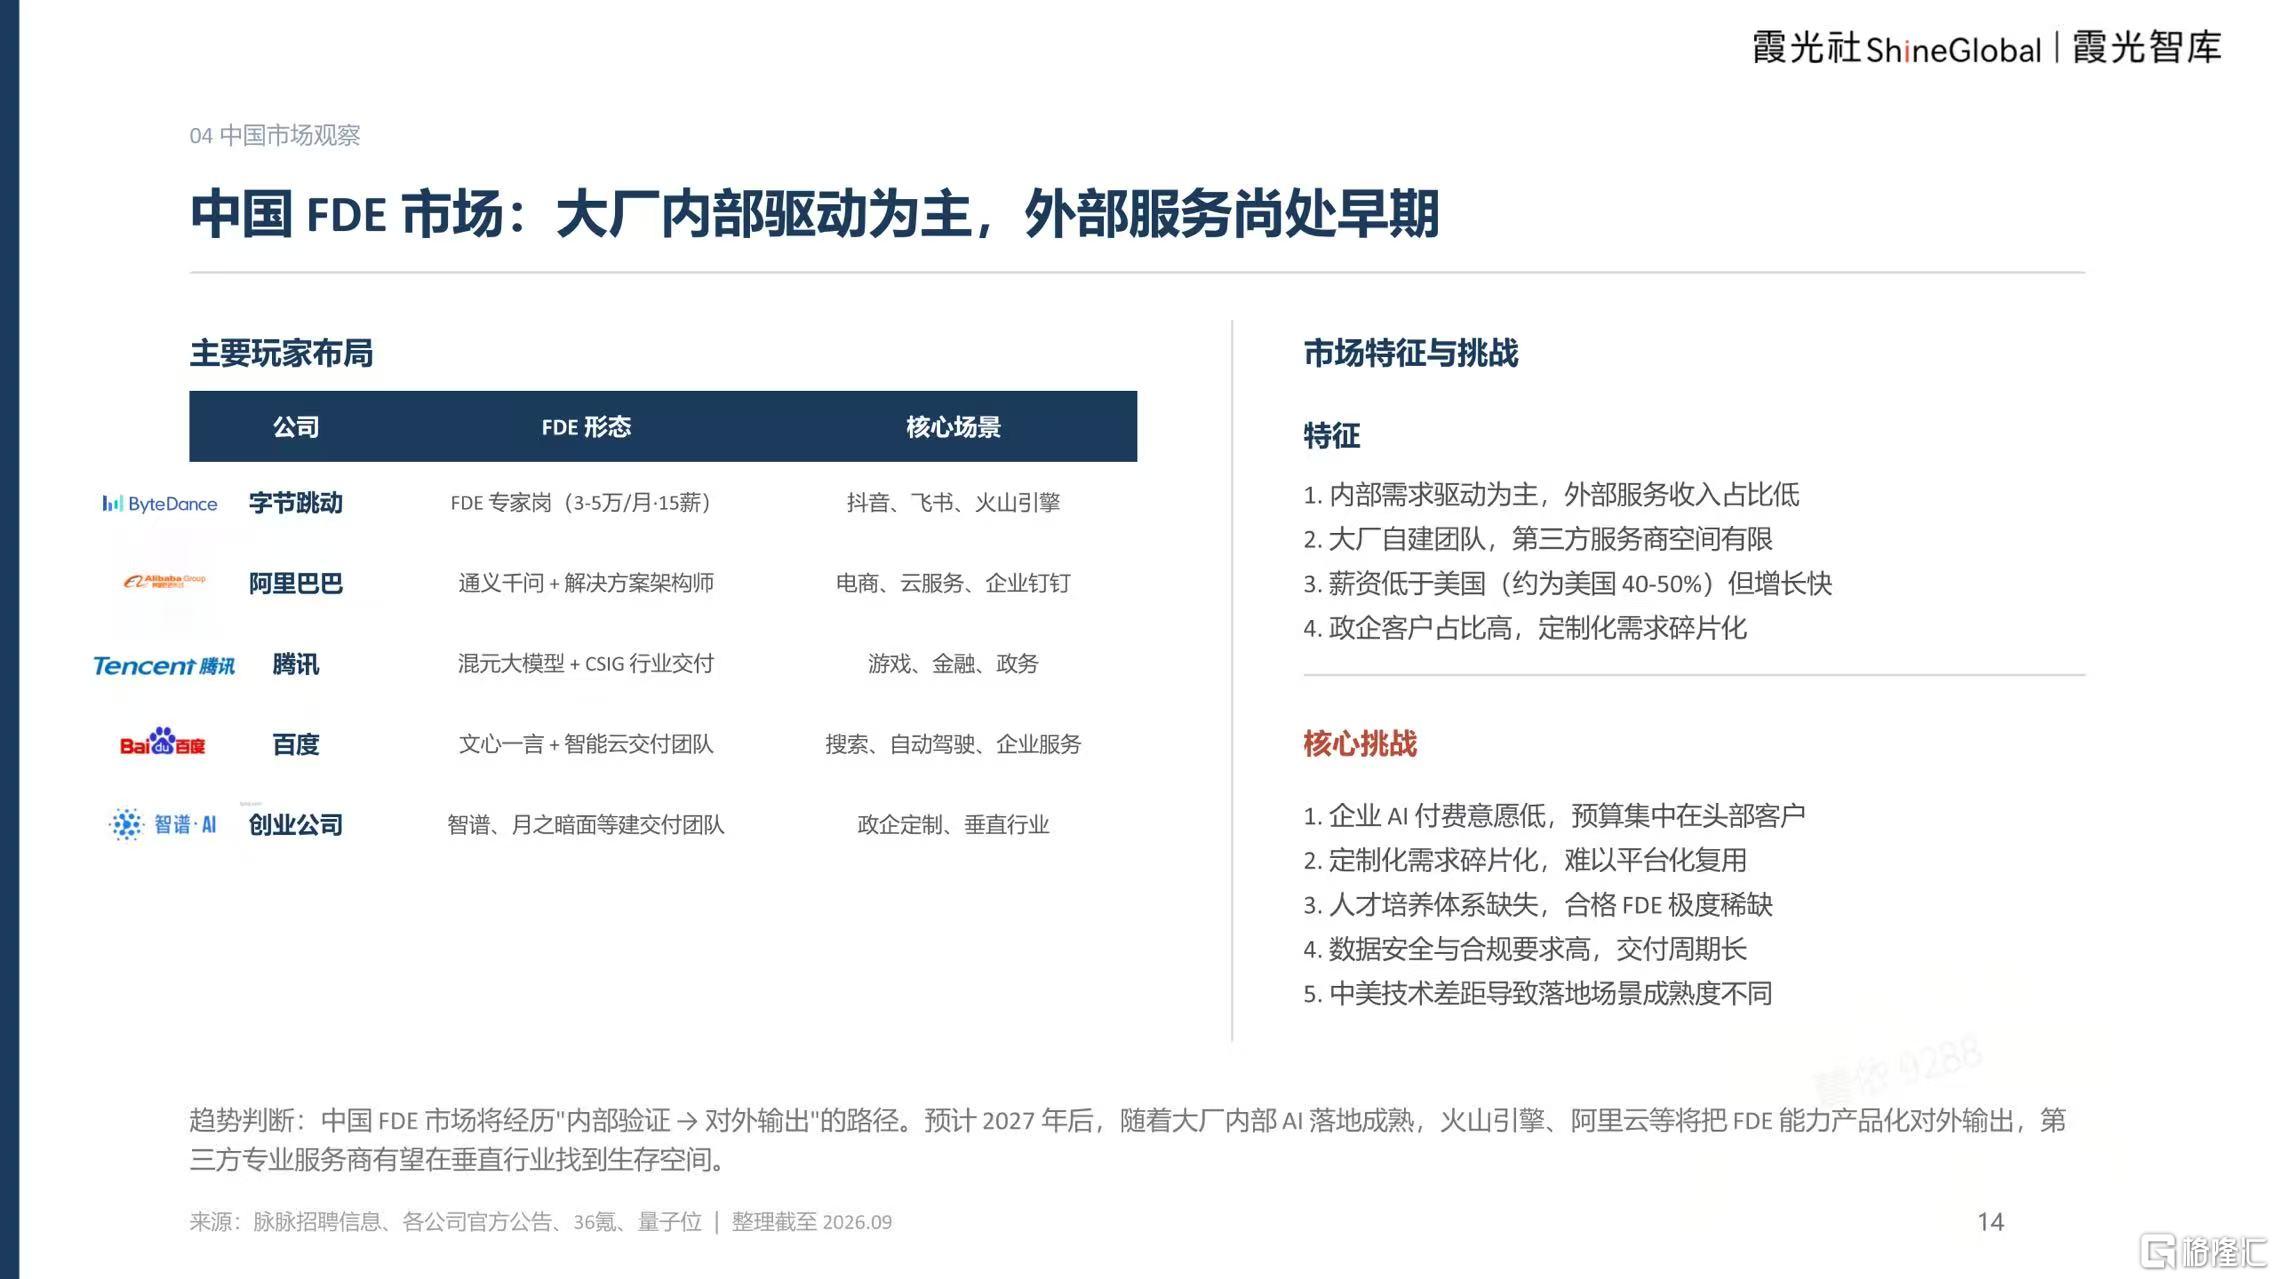
国内FDE尚处在探索期,整体以大厂内部需求驱动为主,对外商业化服务尚未成熟。
字节、阿里、腾讯、百度等头部企业已经搭建起类似FDE的交付团队:字节依托火山引擎,对内支撑抖音、飞书,对外服务企业客户;阿里依托通义千问、钉钉,腾讯依托混元大模型深耕金融政务;智谱、月之暗面等AI创业公司,也组建交付团队承接政企定制项目。
但国内市场面临多重现实挑战:企业AI付费集中在少数头部客户,大部分企业付费意愿有限;政企定制需求高度碎片化,平台化复用难度大;完整人才培养体系缺失;数据合规要求高拉长交付周期。
预计2027年后,大厂内部AI落地经验成熟,云厂商会将FDE能力产品化对外输出,垂直行业第三方服务商也将迎来生存机会。
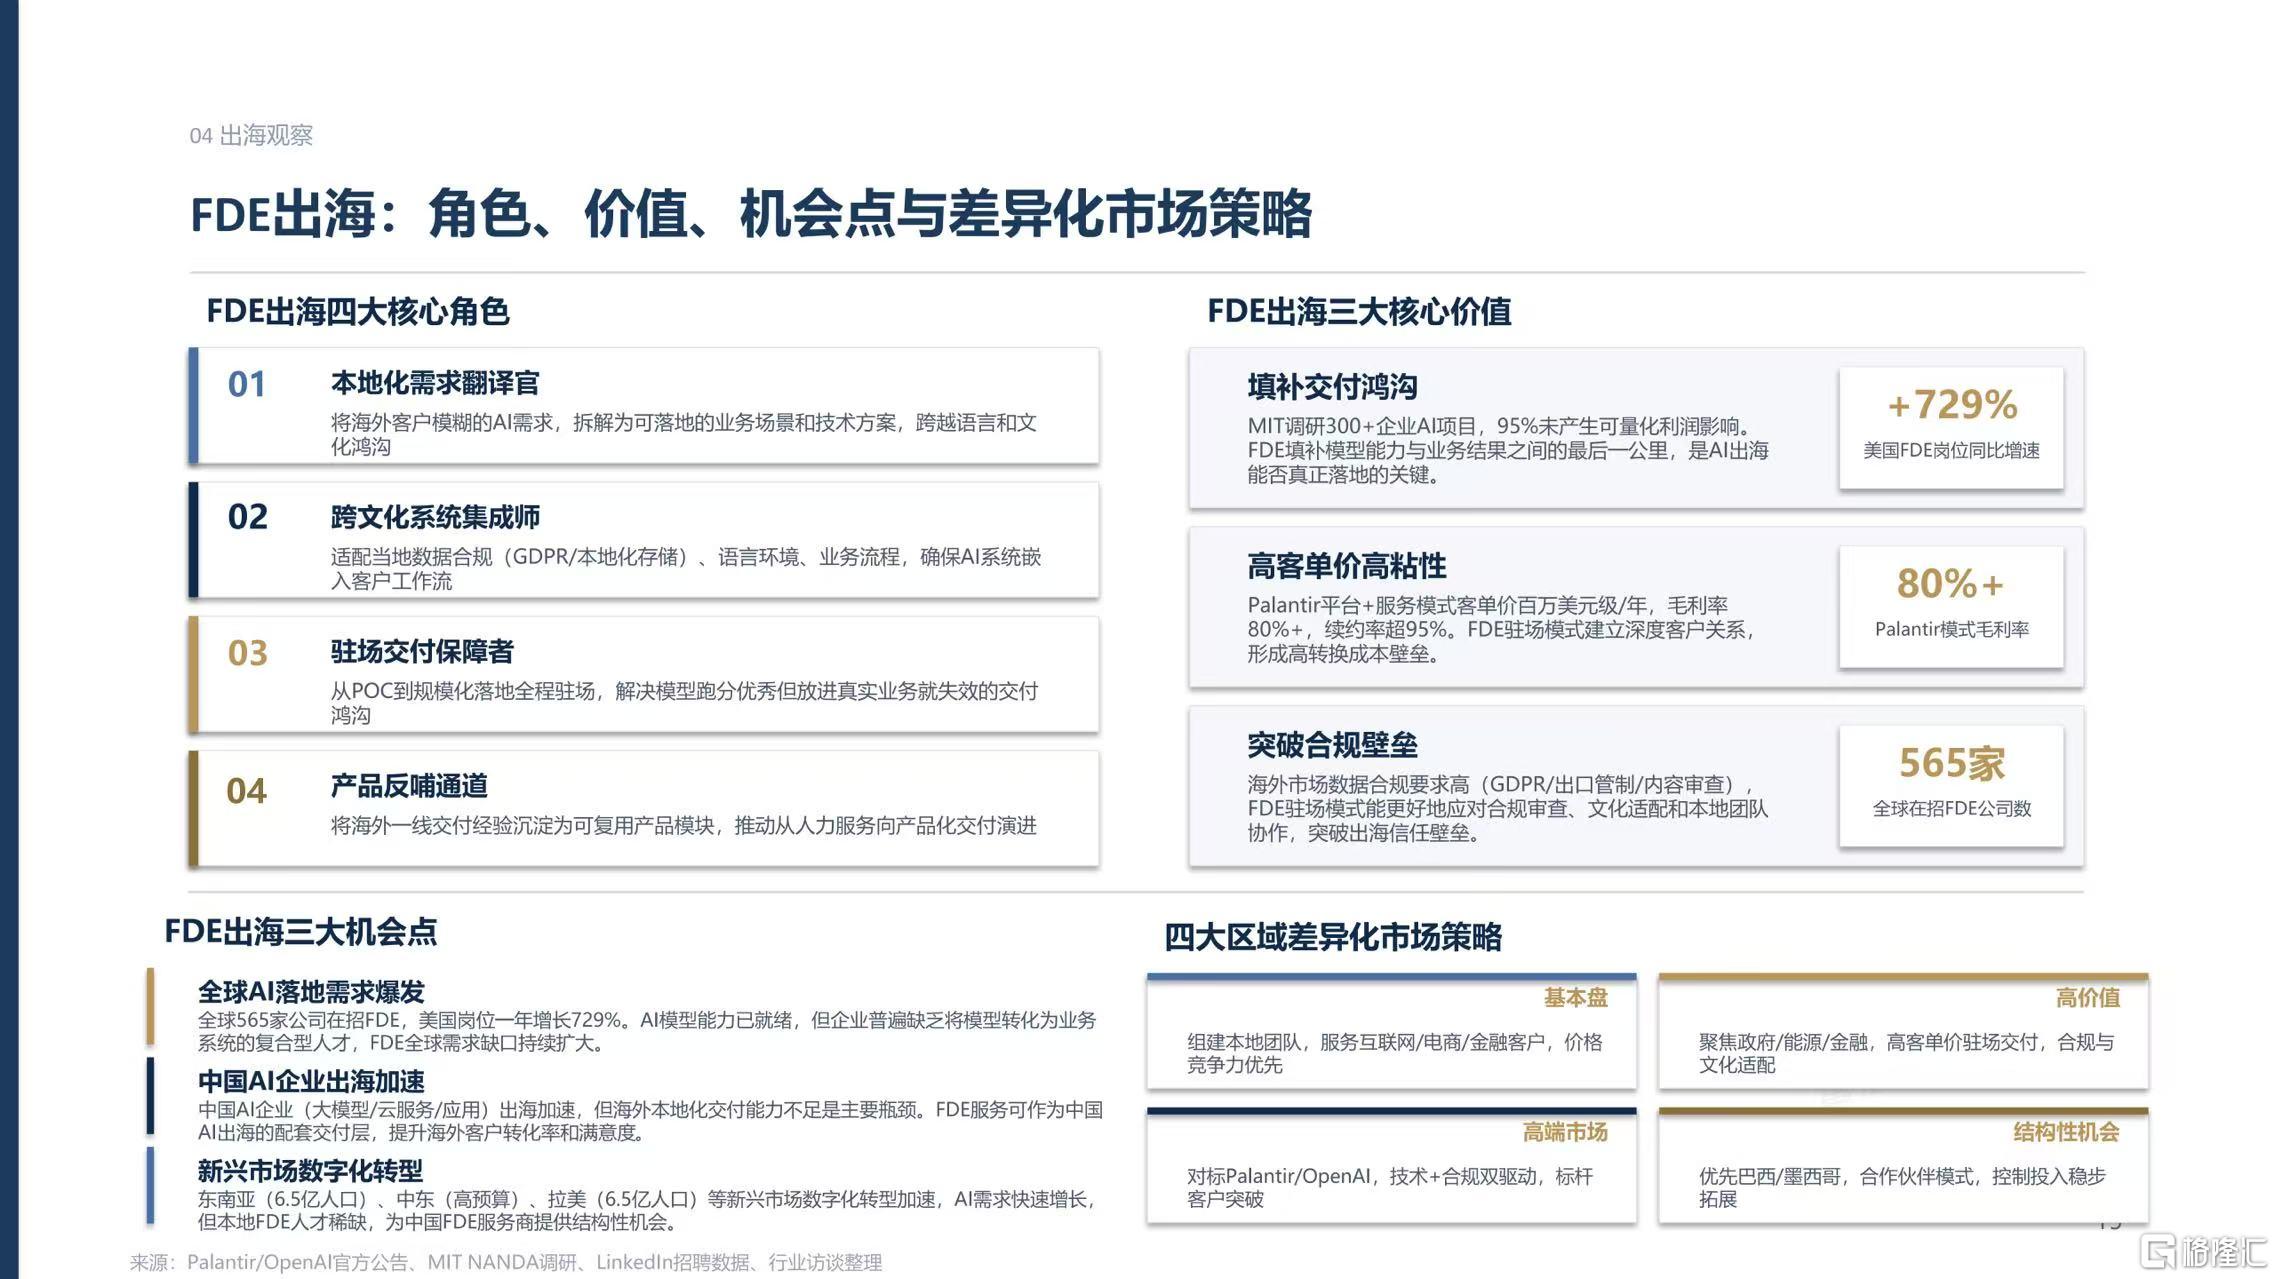 值得关注的还有FDE对于中国AI出海的战略价值。中国大模型、AI应用走向海外,最大瓶颈往往不是模型性能,而是本地化交付。FDE在出海中承担四大角色:本地化需求翻译官、跨文化系统集成师、驻场交付保障者、产品反哺通道,解决语言文化、GDPR合规、业务流程适配等痛点。
针对不同区域,对应差异化策略:东南亚优先价格竞争力;中东聚焦高客单价政企能源项目;欧美以标杆客户突破,技术合规双轮驱动;拉美采取合作伙伴模式稳步拓展。
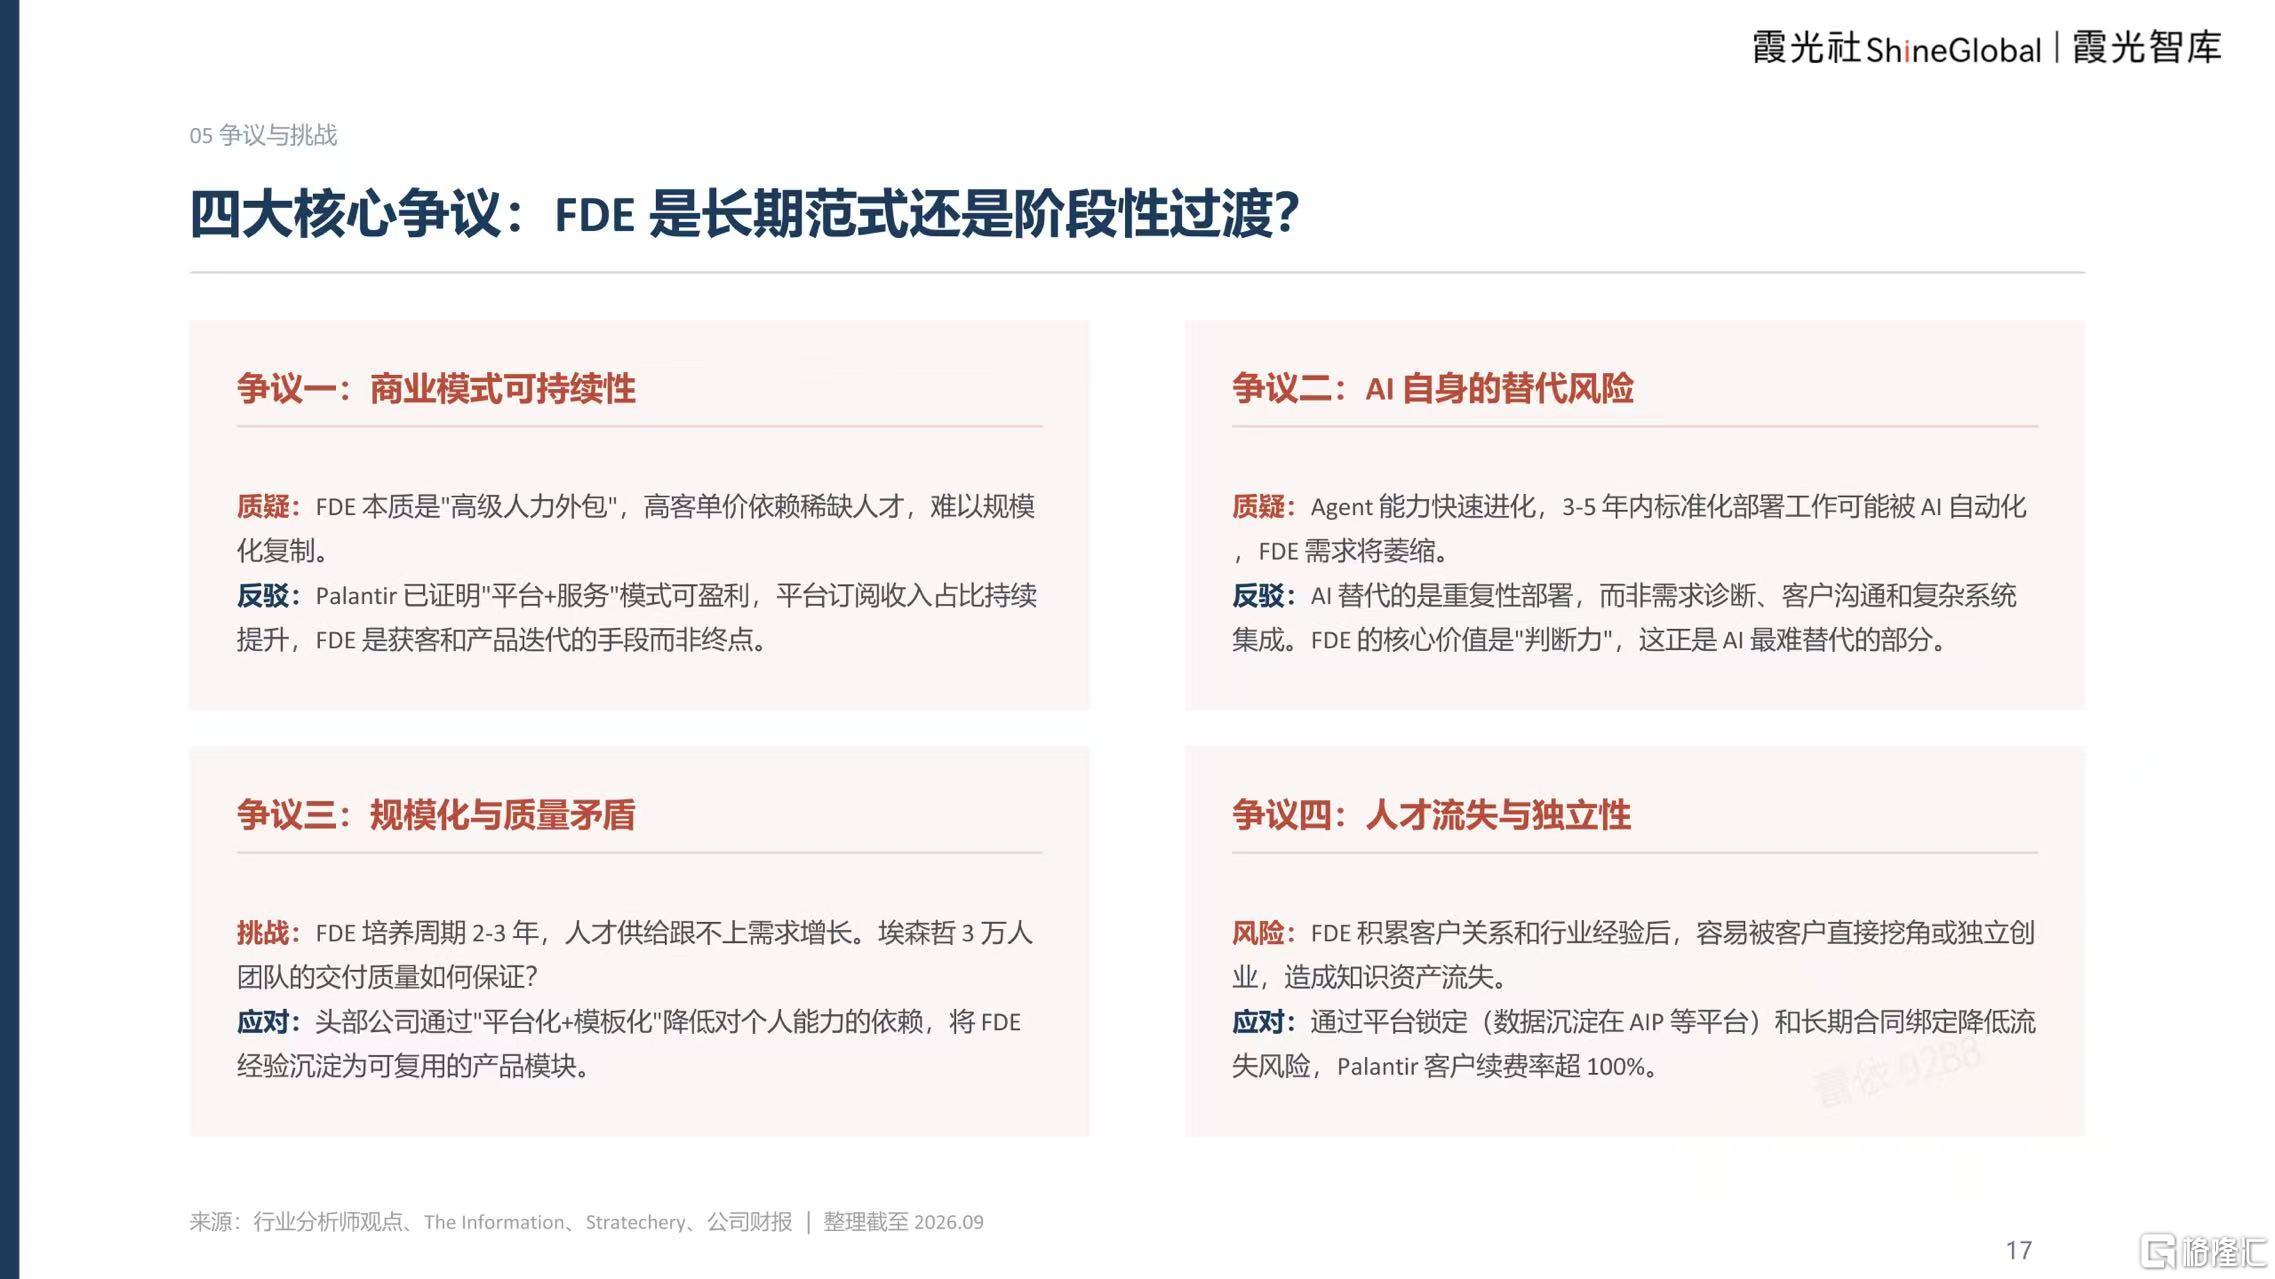
 行业内一直存在四大核心争议:FDE是否只是高级人力外包?未来会不会被Agent AI替代?大规模扩张如何保障交付质量?如何解决人才流失带走客户资源风险?
报告给出核心判断:
1.FDE不等于人力外包,Palantir证明“平台+服务”模式可行,驻场交付最终目的是沉淀平台能力,而非无限扩张人力;
2.Agent只能替代标准化重复部署工作,但客户需求诊断、复杂系统集成、业务判断力,是AI难以取代的核心价值;
3.通过模板化、平台化沉淀,降低对个体人才依赖,是规模化的关键解法;
4.通过平台资产、长期合同,缓解人才流失带来的客户流失风险。
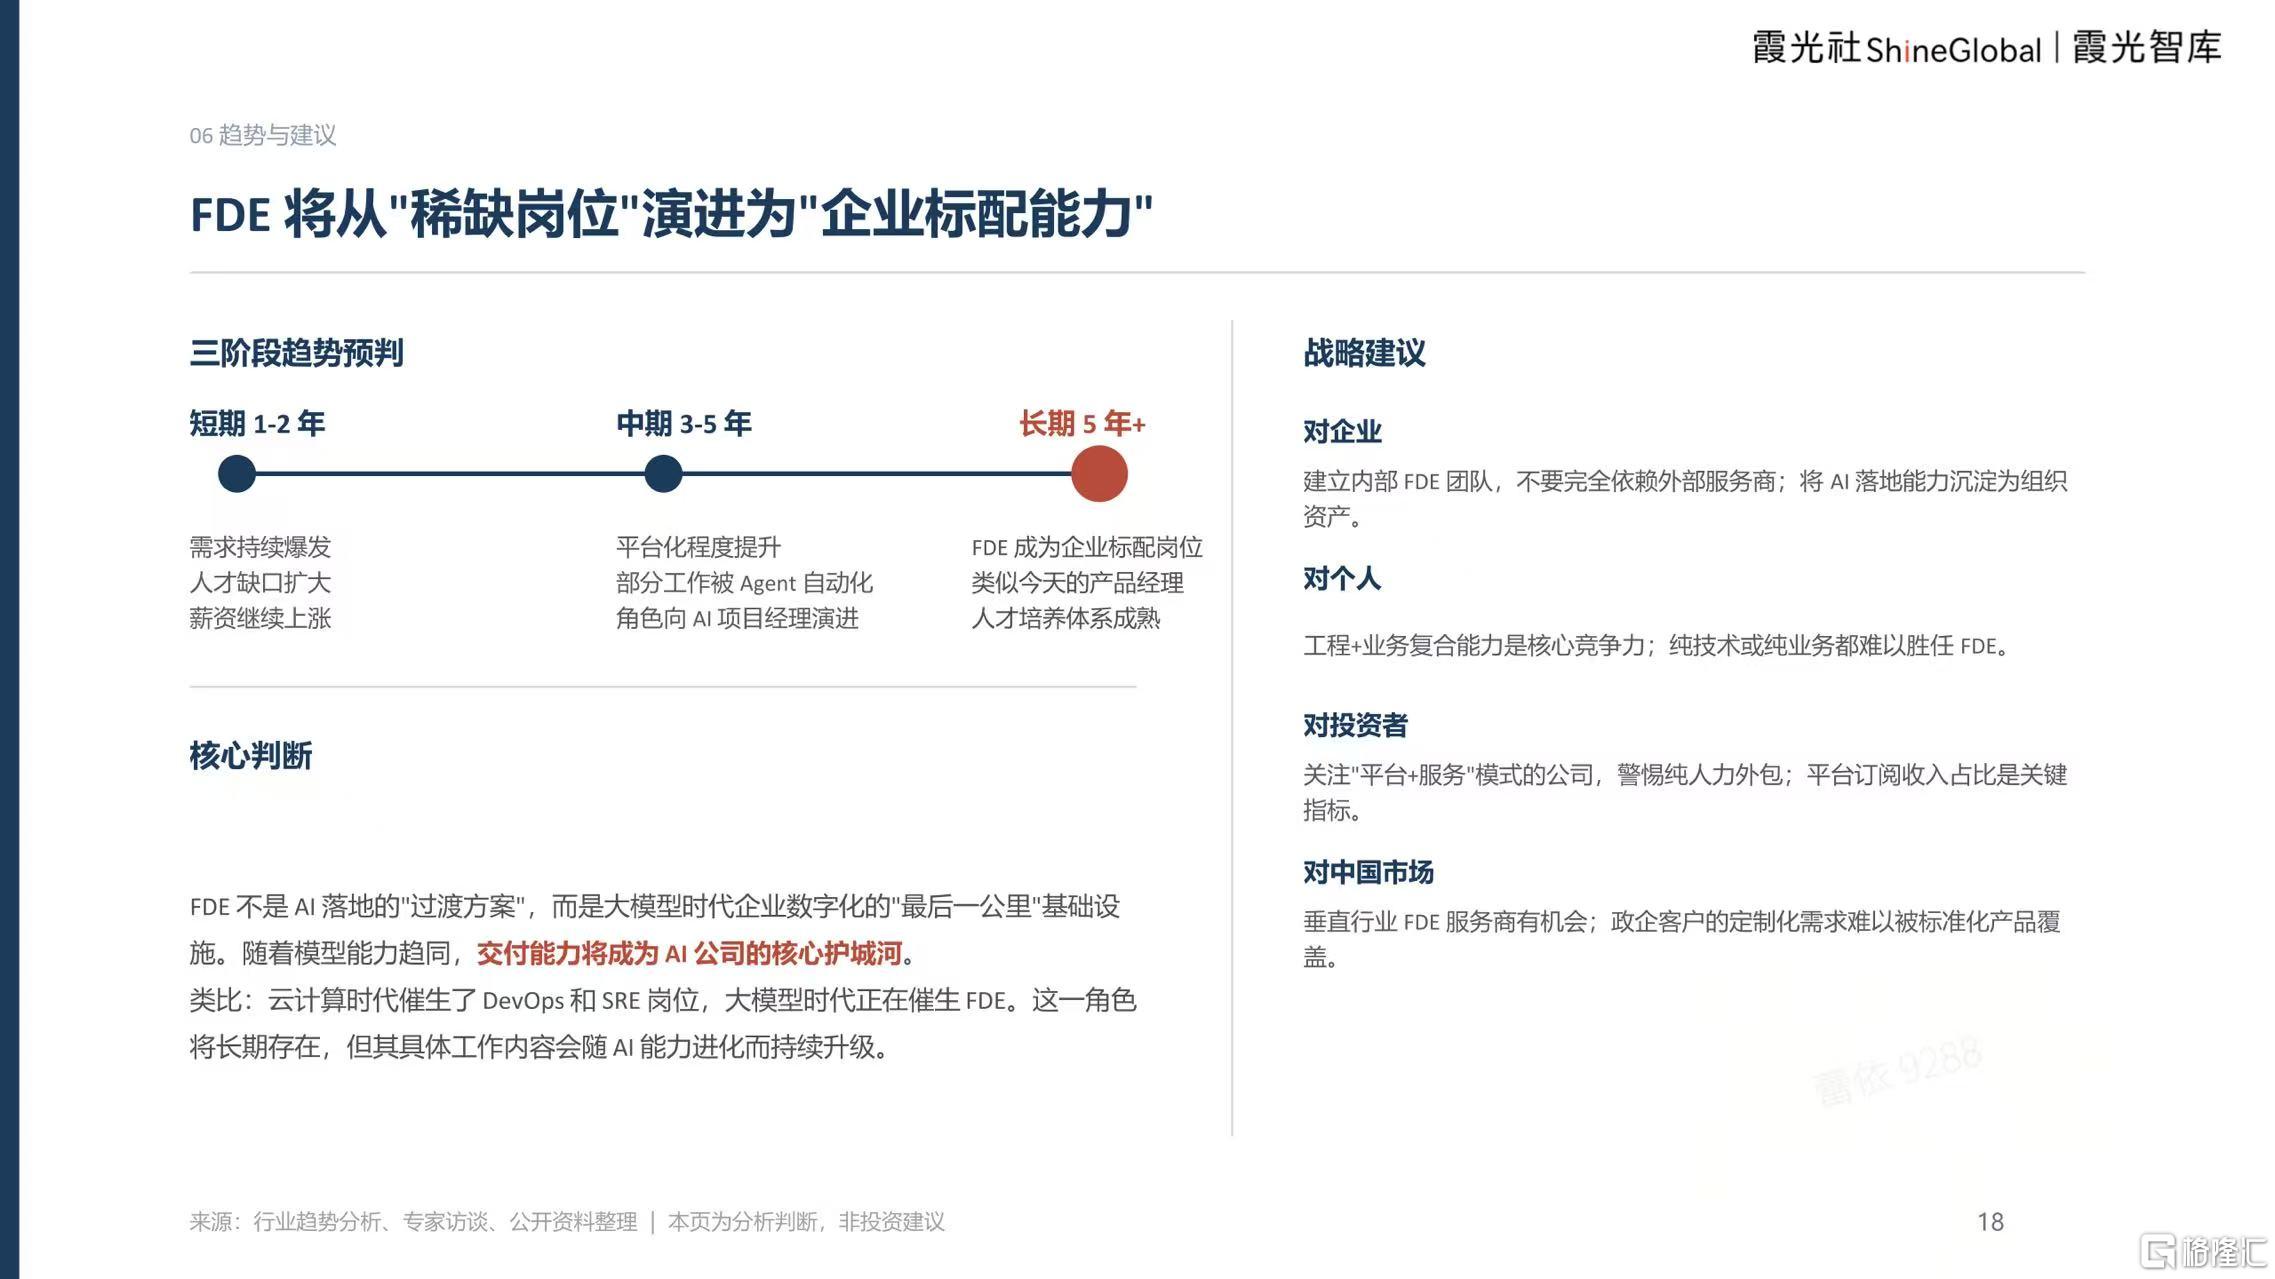
类比云计算时代催生SRE、DevOps岗位,大模型时代正在催生FDE。它不是AI落地的临时过渡方案,而是数字化的最后一公里基础设施。当各家大模型性能逐步趋同,交付落地能力,将会成为AI公司最核心护城河。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。