宇树腰斩之后:估值的归估值,博弈的归博弈

8月19日,宇树科技登陆科创板。发行价150.8元,开盘1100元,涨幅629.44%,创下2026年A股新股首日开盘涨幅的最高纪录。盘中市值冲上4449亿元,股价收盘845元,市值定格在3420亿元。
9月16日,盘中股价一度探至458.02元,创下上市以来的新低;9月17日大涨6.1%,收盘503.26元,市值2035.51亿元,重新站上500元关口。
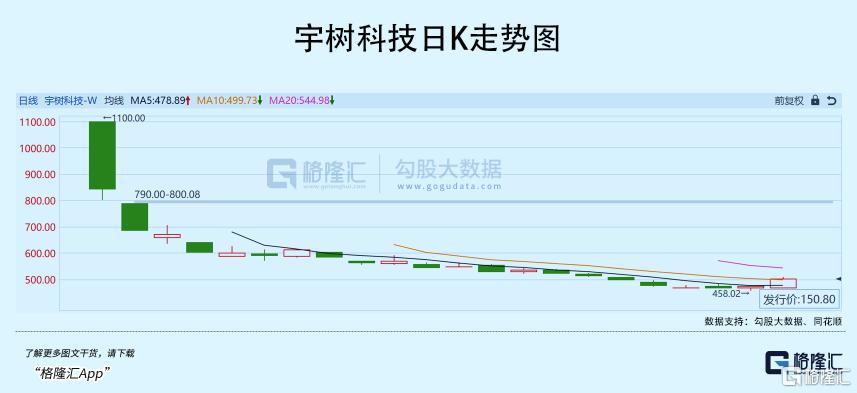
不到一个月,超过2400亿市值消失。
从1100元的高点算跌去54%,从首日收盘算跌去40%;但相对150.80元的发行价,涨幅仍有2.3倍。
于是市场分成两派:一派说这是泡沫破裂的开始,一派说跌到这个位置该看机会了。
这两个判断其实不冲突,因为它们在回答两个不同的问题。
估值贵不贵,问的是三年后这家公司值多少钱;有没有博弈价值,问的是未来一个月资金会怎么流动。混在一起谈,才会觉得自相矛盾。
01
股价跌了54%,但估值仍不便宜
很多人的直觉是"跌了一半多,总该便宜了"。和上市首日开盘价比,确实便宜了——市销率从首日的约200倍降到了如今的约119倍(按2025年约17亿元营收计),TTM口径约92倍。
但"相对便宜"和"绝对便宜"是两回事。截至9月17日,宇树的静态估值是:市盈率(TTM)约348倍,市净率约23倍。
这是什么样的水平?
全球人形机器人赛道的可比公司里,Figure AI在2025年9月拿到390亿美元估值,年收入按第三方测算只有数千万美元;Agility Robotics私募估值约12亿美元、SPAC上市目标约25亿美元;Apptronik约50亿美元。
宇树即便经历腰斩,仍是全球估值最高的人形机器人公司之一。
更关键的证据在业绩结构上。
宇树的营收曲线确实漂亮:2023年1.59亿,2024年3.93亿,2025年约17亿,CAGR约为228%。
2025年归母净利2.78亿元,毛利率接近60%。一家硬件公司能做到这个毛利率,靠的是极致的垂直整合——自研电机、行星减速器、激光雷达和深度相机。
但2026年的数据,需要拆开看:
1、一季度:营收4.23亿元,同比增长68.49%;调整后净利4025万元,同比下降52.55%;
2、上半年:营收11.52亿元,同比增长48.54%;归母净利润2.74亿元(去年同期亏损3202万元);但扣非归母净利润2.44亿元,同比下降19.34%;
3、费用端:上半年销售费用1.64亿元,已超过2025年全年的1.41亿元;研发费用1.36亿元,同比大幅增长。
上半年归母净利大幅反弹,主要因为2025年上半年有一笔一次性费用,今年不再发生;而扣除这一因素后的扣非净利,同比是下降的,原因是研发与销售费用大幅前置。
所以第一层判断是:跌了54%不等于便宜了。所谓便宜只是相对自己,不相对价值。
这家公司的PS仍在92倍的绝对高位(TTM口径),而对应的基本面却是——收入增速放缓、费用增速远快于收入、扣非净利润开始下滑。
02
当前价格合理的前提是什么?
那这个价格里装的是什么?可以反推一下。
截至9月17日收盘,宇树科技市值2035.51亿元。假设十年后宇树成为成熟的机器人平台公司,给25倍PE,需要约81亿元净利润;按15%净利率倒推,需要约540亿元营收。
换PS口径,按15倍PS给成熟期定价,需要约136亿元营收才撑得住今天的市值。
中间是8倍的差距——也就是说收入需要做到2025年的8倍左右。
这不是不可能,但它要求宇树在未来若干年维持30%左右的复合增速,并且一路守住毛利率和净利率。市场现在给的不是一个估值倍数,而是一张对"消费级机器人"终局的期权。
如果宇树2027年做到60亿到80亿元营收,意味着人形机器人真正出量、并从表演和科研走向工业与消费场景,给20倍PS,对应市值1200亿到1600亿。
如果2028年营收突破150亿、净利率回到15%,给30倍PE,对应市值约675亿;给50倍PE,对应1125亿。
换句话说,2035亿市值的合理性,建立在一个相当激进的假设上:宇树必须重复它做过一次的事——在高价品类里用垂直整合把成本打下来,把它从专业工具变成大众消费品。
就像它把四足机器狗从4.5万美元打到1600美元、六年降价94%到96%那样。
但这里要往前再问一句:这件事真的做成了,值多少钱?做不成,它又是什么?
这就是宇树真正的考题,无关乎股价,而在于它能否完成大疆式的第二次跨越。
第一次跨越是从实验室走到市场,它已经完成了;第二次跨越是从硬件走到软件、从B端走向消费,这才刚刚开始。
大疆用无人机积累了飞控能力,再把能力平移到影像装备、控股哈苏,最终从一家无人机公司变成影像科技公司。
宇树今天手里的核心资产是执行器和运动控制能力,问题在于,这套能力能不能长出算法与生态的护城河。硬件的壁垒可以被追平,算法的护城河才难以逾越。
如果宇树最终被市场认可为一家优秀的硬件公司,348倍PE无从谈起,合理定位是工业与科研设备商,对应完全不同的估值体系。如果它被认可为下一代消费电子平台,那么今天2035亿也许只是入场券。
也就是说,"C端市场能不能打开"这个变量,同时决定了估值贵不贵和产业地位高不高。而这个判断,现在谁也下不了定论。
股价的腰斩,只是让这道题回到了正确的提问方式——不是"它跌了多少",而是"它究竟是谁"。
03
短期博弈的理由:四条线索
说完长期,回到交易层面。
短期看,宇树确实存在一些博弈支撑,但基本都是交易性理由,不是价值回归的理由。
第一,流通盘极小,技术面具备超跌反弹的条件。
宇树总股本4.0446亿股,流通股仅3009万股,流通市值约151亿元(9月17日),占比7.4%。这个结构决定了其股价对资金极度敏感:下跌时缺乏承接,反弹时也不需要多少量就能推起来。
9月16日盘中创下458.02元的上市新低后收红,9月17日再涨6.10%重新站上500元——在连续下跌之后出现这样的组合,是典型的探底企稳形态,它不构成趋势反转的证据,但至少说明这个位置开始有资金愿意接。
第二,监管收紧同行IPO,反而强化了宇树的稀缺性。
据The Information和华尔街日报报道,宇树上市后的剧烈波动促使监管层非正式提高了人形机器人企业的上市门槛。这也意味着:同行上市变难,而宇树作为A股唯一纯人形机器人标的的稀缺性被强化。
在一个正在快速膨胀的赛道里,供给端的收紧会把估值溢价集中到已有标的身上。通常"监管收紧"被读作利空,但在这个结构下,它更接近利好。
第三,三季报是第一个可以被验证的锚。
市场目前对"增收不增利"有两种解读:一种认为这是从硬件公司转向智能公司的必要投入,另一种认为是费用失控。三季报是第一个能给出答案的事件,所以也会有资金提前去博弈。
第四,人形机器人板块的情绪修复。
这一点关键要看特斯拉Optimus的进展能否重新定锚A股,对宇树而言,属于情绪上的利好、业务上的竞争。临近10月Gen 3定型越来越近,后续订单落地消息将持续给板块带来催化。
传导路径很清晰——特斯拉的订单先落到A股供应链(执行器、丝杠、减速器等),再传导为板块情绪,最后带动宇树这类稀缺标的同步修复。
04
结语
宇树的腰斩,把一场本该关于产业的讨论,拉回了两个更朴素的问题:估值贵不贵,看三年后这家公司值多少钱;博弈有没有,看未来一个月资金往哪走。
格隆汇研究院持续跟踪人形机器人产业动态,跟进特斯拉Optimus Gen 3定型进展、板块订单落地节奏,拆解细分赛道以及重点公司基本面。
如果您也关注这场人形机器人的价值重估,欢迎关注我们,一起把握机器人浪潮里的确定性机遇。
注:文中所涉企业仅为产业案例分析,不构成任何投资建议。市场有风险,投资需谨慎。
你是否也有过不知道合适买卖点,或者无法控制回撤的情况?
今晚7点 !格隆汇黑金旗舰投资决策训练营由格隆汇A股团队首席研究员邹老师,与大家聊聊“AI这么强,为什么还是买错?”。
敬请期待。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。