有友食品泡凤爪菌落超标被监管通报,毛利率创六年新低


文|新消费财研社
你正在嗦的那根山椒凤爪,可能比想象中“脏”得多。
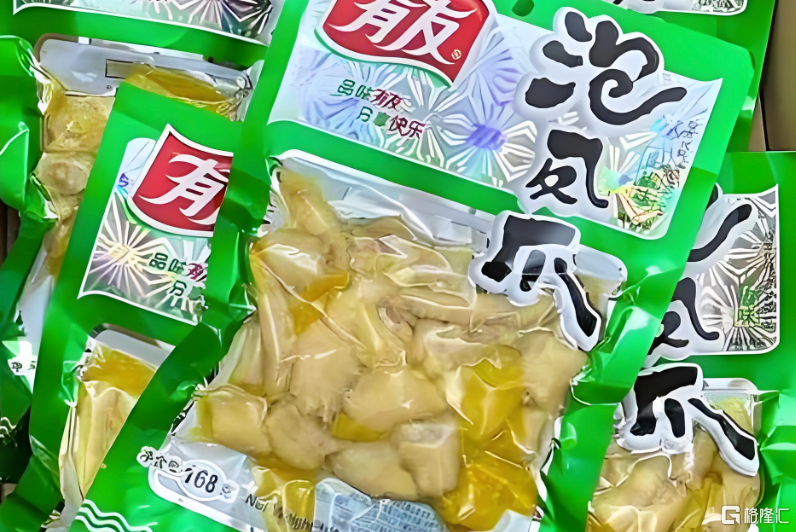
9月8日,天津市市场监督管理委员会发布2026年第5期食品安全监督抽检信息。在这份覆盖28大类食品的通报中,一批次标称“有友食品股份有限公司委托四川有友食品开发有限公司生产”的泡凤爪(山椒味)(辐照食品),因菌落总数与大肠菌群双双严重超标被判定为不合格。
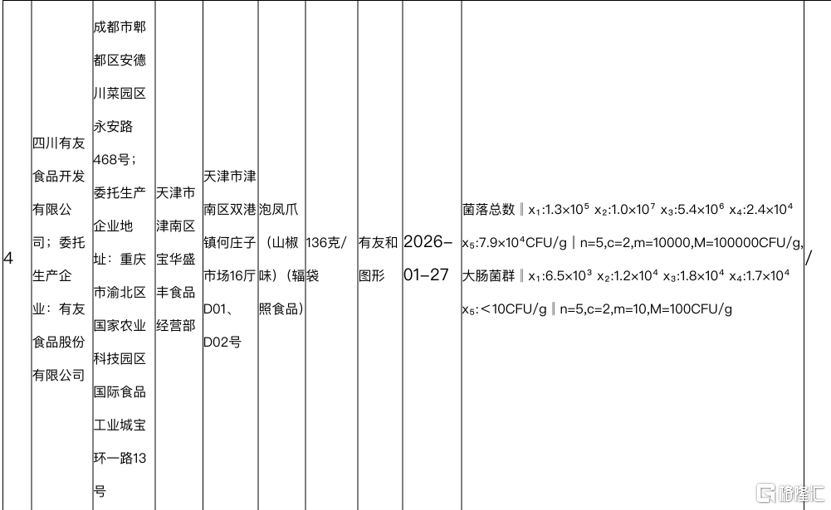
天津市市场监督管理委员会发布的抽检信息
抽检信息显示,该批次产品生产日期为2026年1月27日,规格136克/袋,被抽样单位为天津市津南区宝华盛丰食品经营部。5个平行样本的菌落总数分别为1.3×10⁵、1.0×10⁷、5.4×10⁶、2.4×10⁴、7.9×10⁴ CFU/g,对照“n=5,c=2,m=10000,M=100000 CFU/g”的判定标准,5个样本全部越过基础限值m,其中1个样本以1.0×10⁷ CFU/g突破最高安全限值M达100倍。
大肠菌群5个样本检测值为6.5×10³、1.2×10⁴、1.8×10⁴、1.7×10⁴、<10 CFU/g,对照“n=5,c=2,m=10,M=100 CFU/g”的标准,有4个样本超出最高限值M,最高超标180倍。
对于一家把“食品安全是生命线”写进公开声明的行业龙头而言,这份通报的到来,恰逢其经营层面最需要稳定预期的时刻。
监管介入核查,有友食品质量问题引发关注
菌落总数是反映食品生产、储运环节微生物污染控制水平的指示性指标,大肠菌群则是被广泛采用的污染指示菌,其检出意味着存在被肠道致病菌污染的可能性。
天津市市场监督管理委员会在通报中表示,对抽检发现的不合格食品,属地市场监督管理部门已依法组织开展核查处置工作。
值得注意的是,有友食品这批产品包装上标注“辐照食品”。辐照杀菌是泡卤制品延长货架期的常规工艺。一家采用辐照工艺的企业,其成品仍检出高达1.0×10⁷ CFU/g的菌落总数,这也是让大众疑惑的一个要点。
从数据本身看,两个细节值得关注,其一,菌落总数5个平行样本无一合格,说明污染并非偶发;其二,大肠菌群在4个样本中达到10³至10⁴量级,却有1个样本低至<10 CFU/g,样本间相差三个数量级,指向同批次内污染分布高度不均。
一位食品行业业内人士认为,有友食品该批次产品抽检不合格的原因,也许更接近生产过程基础卫生控制失守,或与辐照后环节,如包装、仓储、夏季运输等二次污染叠加的结果,但具体归因,仍待监管部门的核查处置结论。
据南都湾财社报道,有友食品董秘办工作人员对此事回应称:“有友食品已经关注到这个信息,已经在排查和了解当中”。
另据媒体报道,公司客服对消费者的回应为“不清楚”。截至本文发稿,公司尚未就该事件发布正式声明或公告。
这不是有友食品第一次被抽检通报点名。据媒体2021年的追溯报道,一批生产日期为2018年2月23日的180克有友泡凤爪(山椒味)(辐照食品),曾因菌落总数的5次检测结果中出现220000、240000 CFU/g的高值而被通报,同一产品、同一指标、同一“辐照食品”标注,构成了一个跨越八年的重复问题。
生产端的另一条信息同样值得关注。据信网报道,2026年6月2日,成都市生态环境局对有友食品全资子公司四川有友食品开发有限公司进行专项检查,发现该公司存在违反规定委托他人处置工业固体的环境违法行为,将工业污泥交由无资质单位处理;6月18日,成都市生态环境局作出行政命令,责令其立即改正违法行为。
这虽然属于环境合规问题,与食品安全分属不同维度,但它与本次抽检在时间上相隔仅两个多月,共同指向同一个问题:这家承担重要产能的全资基地,在合规管理的细节执行上存在薄弱环节。
对此,有业内人事分析称,属地市场监管部门已依法组织核查处置。按常规流程,处置可能涉及不合格批次的下架、召回、没收违法所得及行政处罚,结论亦将明确责任归属于生产环节还是储运销售环节。有友食品该批次生产日期为2026年1月27日,通报发布于9月8日,间隔超过七个月,完整覆盖了夏季高温储运窗口。责任认定结果,直接决定事件是生产端质量事故还是流通端储存问题,对公司的影响量级截然不同。
降本困局:营收大涨34%,毛利率断崖下滑
抽检通报指向的是品控。耐人寻味的是,就在这批凤爪出厂的同一个夏天,有友食品正把“降本”这件事做到上市以来的极致。
2026年上半年,有友食品实现营收10.34亿元、同比增长34.08%;归母净利润1.24亿元,同比增长14.42%;经营活动产生的现金流量净额1.97亿元,同比增长42.37%。
表面看,这是一份漂亮的增长报表,但拆到利润率层面,23.08%的半年毛利率创下公司上市以来最低水平。
若以半年报口径纵向比较,公司毛利率已从2021年上半年的34.6%连续下台阶至2026年上半年的23.1%,累计回落超过11个百分点;而2026年这一年的下滑斜率明显变陡,二季度单季毛利率仅21.8%。
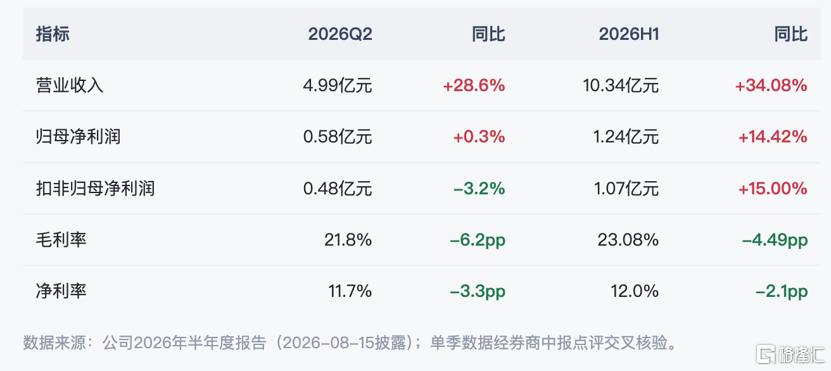
收入与利润为何背离?公司在中报里给出的拆解指向渠道与品类的结构性变化。值得注意的是,禽类制品占二季度收入比重接近九成,这意味着此次被通报的泡凤爪所在品类,正是公司最核心的收入来源。
二季度,公司禽类制品收入4.43亿元、同比增长32.6%,畜类制品0.34亿元、增长39.8%,而蔬菜制品及其他仅0.20亿元、同比下滑30.6%;线下渠道收入4.75亿元、增长30.9%,线上渠道0.22亿元、下滑9.8%;分区域看,东南区域3.4亿元、增长43.9%,而西南大本营1.2亿元、同比下滑2.1%。
这组数字勾勒出一条清晰的轨迹,增长几乎全部由山姆会员店、零食量贩等高势能渠道贡献,而这些渠道恰恰以低供货价、长账期、强议价著称。
而传统商超渠道则在碎片化冲击下持续失血,西南区域的负增长,是公司基本盘承压最直接的证据。
与此同时,应收账款较上年同期增长39.4%至2.18亿元,合同负债下降32.6%至0.24亿元,一增一减之间,渠道结构变迁的痕迹清晰可见。
在8月25日举行的2026年半年度业绩说明会上,有投资者直接提问:“公司二季度营收增加29%,利润仅增加0.33%,这种增收不增利的情况主要是什么原因导致的?”
公司回复称,二季度利润增速低于收入增速,主要系渠道结构变化等阶段性因素综合所致。后续公司将通过优化渠道与产品结构,深化内部精细化管理等举措,着力提升经营质量,改善盈利水平。
当被问及“毛利率越来越低,主要原因有哪些”时,公司的回复是“主要受行业市场环境、产品结构、渠道布局迭代以及经营相关配套政策等多重因素的综合影响”。
可以看到,有友的管理层将毛利率下行定义为“阶段性因素”,这一判断能否成立,还取决于两个变量:
一是鸡爪原料价格。2026年5至6月,国内冷冻鸡爪批发价连续上涨,主流规格均价一度升至约26.6元/公斤,较4月每吨上涨2000至3000元,冷库库存降至近年低位。原料端的压力,将在下半年报表中更充分地体现。
二是新渠道的压价惯性。量贩零食行业在2026年已显露"增量见顶"迹象:头部品牌主力SKU重合度超过85%,上半年同店销售出现小幅下滑,行业闭店率上升。渠道自身的降温,并不意味着品牌方的议价环境会改善。
回到 9月8日那份通报。对高度依赖会员制商超、零食量贩等高势能渠道的有友食品而言,真正的风险敞口不在行政处罚的金额,而在渠道端的供应商管理动作。
会员制商超与头部量贩品牌普遍执行严格的供应商审核与飞行检查机制,一旦触发整改要求或暂停进货,冲击的将是公司最核心的增量来源。而收入端一旦失速,即便后续毛利率得以修复,其成效也会被规模下滑所抵消,这对一家刚在中报里承认“增收不增利”的公司而言,是双重考验。
有友食品连续多年以凤爪大单品和高势能渠道的组合打开局面,渠道卡位是先于利润建立的。这也意味着,品控一旦失分,损失会落在最脆弱的位置。它伤的不是成本表上的一行数字,而是那张花了数年时间、用毛利率换来的渠道入场券。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。