草铵膦:供需缺口箭在弦上,除草剂新王崛起!


 作者/星空下的烤包子
编辑/菠菜的星空
排版/星空下的乌梅
就在最近,#农药 圈发生了一件大事,让不少投资者都嗅到了机会的味道。那就是全球除草剂市场的格局正在悄然生变,#草铵膦正加速走向除草剂产业的中心舞台。
要知道,在此之前,全球除草剂市场长期被草甘膦统治,后者需求规模高达近百万吨级别。然而,草甘膦面临的致癌诉讼风波愈演愈烈,从美国到巴西,监管压力层层加码。在这种背景下,草铵膦凭借差异化优势强势崛起,更显示出其难能可贵。
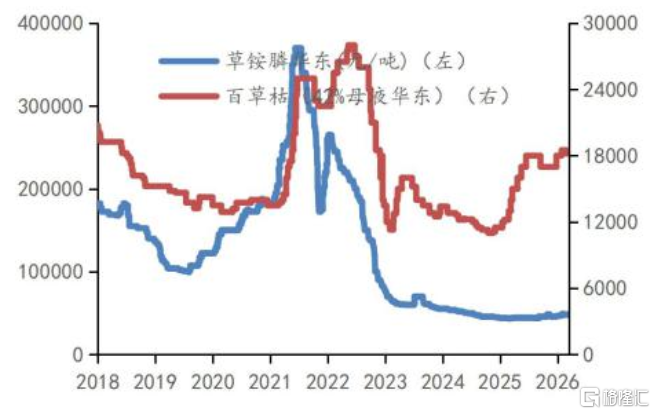 草铵膦价格走势(来源:百川盈孚)
而草铵膦产业链近期发生的另一件大事,就是行业开工率的飙升和库存的急速消化。数据最能说明一切,行业开工率已从2024年9月的46.89% 提升至2025年12月的92.42%。与此同时,草铵膦库存从2025年的近万吨一路降至2026年6月中旬约2130吨,而去年同期仍有近万吨库存。供给已明显捉襟见肘。
如果细究这背后的原因,需求端的高歌猛进和供给端的政策约束肯定是最重要的两个因素。草铵膦或许成为农药玩家的下一个核心增长点。
那么,草铵膦目前的发展状况究竟如何?又有哪些玩家已经实现了领跑?笔者今天带你来一探究竟。
一、需求高增,替代逻辑强势
其实,如果我们把时间线拉长,你会发现,草铵膦并非一夜成名。它由德国赫斯特公司(现属巴斯夫)于1986年首次商业化推出,凭借其独特的除草机理——通过抑制植物体内的谷氨酰胺合成酶,导致氨积累并破坏细胞代谢,最终使杂草枯死。但真正让它站上风口的,是近年来草甘膦的危机和百草枯的禁用。
草甘膦虽长期占据除草剂市场核心地位,但其抗性问题已在北美、南美、澳大利亚及中国等主要农业市场集中显现。据统计,截至2025年,全球已有62种杂草对草甘膦产生抗性。更致命的是致癌风险——继美国多地草甘膦致癌诉讼败诉后,孟山都累计赔偿已超百亿美元。
2026年5月底,巴西劳工部正式因致癌问题起诉草甘膦,要求全国禁用草甘膦。巴西作为全球最大的农药消费市场,若草甘膦真被全面禁用,草铵膦就不得不成倍放量以填补空缺。
与此同时,草铵膦的性价比已大幅提升。据官方数据,从药效看,1吨草铵膦药效约为草甘膦3.5倍,1吨精草铵膦药效则进一步提升至约6.3倍。近三年草铵膦价格从高点38万元/吨跌至约4.5万元/吨,单位药效价格已不足草甘膦的1/2,精草铵膦的单位药效价格约为草甘膦的1/3。性价比的大幅提升吸引着更多对草甘膦的复配和替代需求。
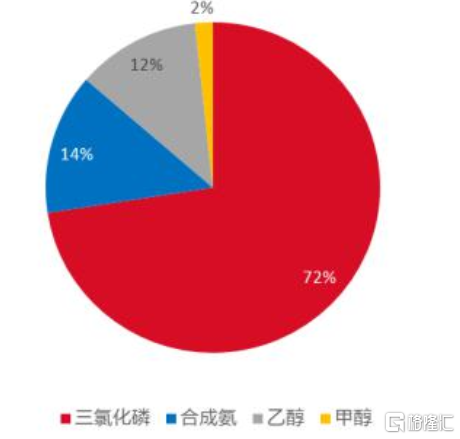 草铵膦(格式法)原料成本构成(来源:公开信息)
从实际数据来看,草铵膦需求已相当强势。2023年草铵膦原药需求6.13万吨,2024年提升至8.65万吨,2025年突破10万吨至12.6万吨,其中2024年和2025年需求同比增速分别达到约41% 和45%。进入2026年,势头不减反增——截至2026年5月,草铵膦产量约5.97万吨,等效需求量已达6.14万吨,同比2025年再增长约50%。
除了传统农田除草需求,转基因作物的推广也为草铵膦打开了新的增长空间。国内抗草铵膦转基因作物登记企业已达10家(大豆)和9家(玉米)。测算显示,每万亩转基因玉米需草铵膦约1.2吨,仅转基因作物领域,2025年草铵膦需求就将达6000吨,占国内总需求的14%以上。
二、供给受限,缺口箭在弦上
与需求端的高歌猛进形成鲜明对比的是,草铵膦的供给端正面临前所未有的瓶颈。
2023年12月发布的文件中将草铵膦生产装置列入限制类,禁止新建新增产能项目。这意味着,新玩家、新项目进入路径已经被政策堵死。仅存的在建和拟建项目主要是河北诚信子公司5万吨、山东亿盛1.1万吨扩建和新和成的远期规划项目。但远水解不了近渴——在需求高增长背景下,2027年、2028年草铵膦供给缺口或持续扩大。
从全球产能格局来看,中国是草铵膦最大生产国。据百川盈孚数据,2025年中国草铵膦产能合计15.1万吨。主要生产企业包括内蒙古灵圣作物(7.5万吨)、山东亿盛(2.4万吨)、利尔化学(2.35万吨)、甘肃滨农(1万吨)等。海外方面,巴斯夫宣布2024年年底之前停止德国部分生产基地的草铵膦生产,印度UPL产能仅为0.8万吨。海外供给的收缩进一步加剧了全球供需的紧张态势。
供给收紧的直接体现就是开工率和库存。行业开工率从2024年9月的46.89% 飙升至2025年12月的92.42%。2025年1-11月草铵膦产量同比增长27.85%,工厂库存从年初高点至今已下行约67%。2026年库存继续快速消化。
供给捉襟见肘,价格弹性正在被激活。2025年草铵膦市场均价约为4.47万元/吨。进入2026年,价格稳步上行——1月报价4.54万元/吨,2月升至4.69万元/吨,截至7月底已涨至5.05万元/吨。精草铵膦报价则在5.75-6万元/吨附近。
值得注意的是,2026年4月1日草铵膦取消增值税出口退税,海外客户为规避后期9% 的成本上涨,集中在第一季度提前下单,短期推高出口与产能利用率,工厂基本处于封盘惜售状态。政策面因素进一步加剧了短期供应偏紧。
三、玩家布局,谁主沉浮
所谓变化带来机会,笔者认为,虽然草铵膦行业经历了长时间的价格底部震荡,但随着供需缺口的持续扩大,行业价格和盈利中枢有望持续上行。在此背景下,谁能在产能、成本、技术、登记等方面率先实现突破,谁就更有可能在未来的市场竞争中掌握主动权。
#利尔化学(002258) 无疑是草铵膦赛道最受关注的玩家。公司是国内大规模的草铵膦、精草铵膦原药生产企业,草铵膦、精草铵膦的原药产量、出口量稳居国内前茅。2025年公司实现营业收入90.08亿元,同比增长23.21%;归母净利润4.79亿元,同比增长122.33%。公司湖南津市2万吨/年酶法精草铵膦项目已正式投产。随着草铵膦价格上涨,公司盈利有望进一步修复。
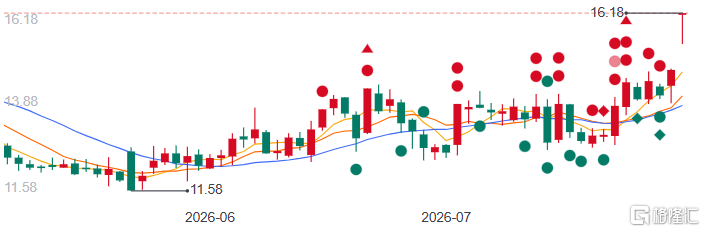 利尔化学股价变化(来源:百度)
除此之外,内蒙古灵圣作物以7.5万吨产能位居国内第一,山东亿盛(2.4万吨)也在推进扩建。新和成则有远期规划项目。海外巨头巴斯夫虽收缩了部分产能,但依然是全球重要的草铵膦供应商。
从技术的角度来看,精草铵膦是值得重点关注的方向。精草铵膦药效约为草甘膦的6.3倍,是草铵膦的升级版。据利尔化学营销部门估算,2025年全球精草铵膦用量达3万吨以上。随着越来越多企业产品登记的取得、市场推广的开展,精草铵膦的市场需求规模将持续增长。利尔化学、永农生物等头部企业已集体下场参与转基因作物除草剂市场。
所以,借着草铵膦供需缺口的东风,国内玩家们能否抓住这波行业景气上行的浪潮,非常值得关注。正如中信建投所言,草铵膦行业供需格局整体有望呈越发紧张态势,行业价格和盈利中枢有望持续上行。中短期看,农药行业处于景气周期的起点,草铵膦需求有望随行业β显著增长。
注:本文不构成任何投资建议。股市有风险,入市需谨慎。没有买卖就没有伤害。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。