8月经济数据:供给改善,消费分层


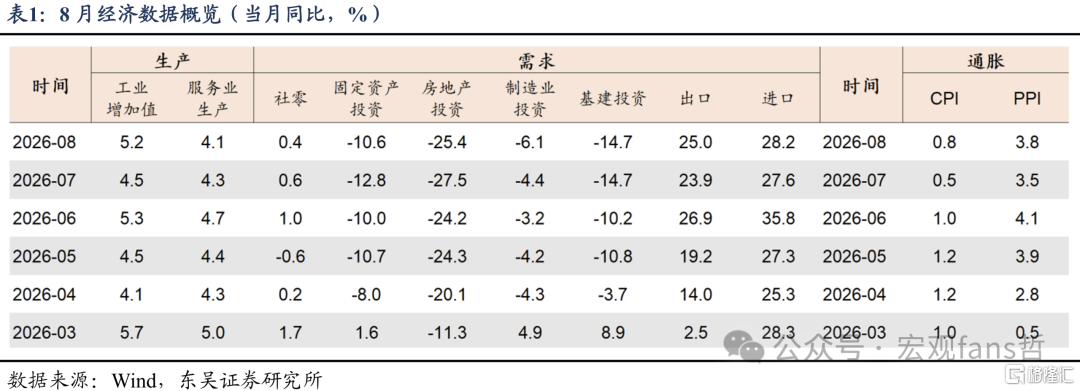
9月15日,国家统计局发布8月经济数据,工业生产和外需走强,内需回落。供给端,8月工业增加值同比+5.2%,前值+4.5%,Wind一致预期+4.7%;服务业生产指数同比+4.1%,前值+4.3%。需求端,出口同比+25%,前值+23.9%,Wind一致预期+21.9%;社零同比+0.4%,前值+0.6%,Wind一致预期+0.7%;固投累计同比-7.2%,前值-6.7%,Wind一致预期-7.2%。
8月经济处在什么位置?从生产数据衡量的月度景气度来看,4月和7月是今年经济的两个低点,其中7月更多是受到台风等极端天气影响,虽然8月仍受影响,但经济景气已经明显回升至仅次于6月的位置,我们预计9月后仍将继续回升。
往后看,年内有三方面因素支撑经济。一是政策性金融工具落地。今年新型政策性金融工具规模由去年的5000亿元扩容至8000亿元,9月初首批资金已在浙江、四川、云南、新疆等地投放,资金重点向“六张网”、人工智能、低空经济、新能源等领域倾斜,并明确加大对民间投资项目的支持,下半年将形成首批实物工作量。二是基数效应改善。去年三季度GDP同比增长4.8%、四季度进一步回落至4.5%,逐季走低;社零四季度单季仅增1.6%,12月当月增速更降至0.9%。去年同期整体偏低的基数,为今年下半年同比读数的改善留出了空间。三是高新技术产业发展仍然维持强劲。今年以来,出口、投资、工业生产等领域中,AI相关的新兴产业增长强劲,这种强劲增长在未来一段时间仍将持续。
因此,完成全年4.5%-5.0%的经济增长目标难度不大,但也存在一些约束因素。一是房地产新政后,房企资金周转放缓,房地产投资仍将承压。前8个月,房地产开发企业到位资金同比下降21.0%,资金端持续收紧直接制约投资节奏,房企拿地与开工意愿短期内难以明显修复。二是项目不足制约投资。前7个月,本年施工项目总投资额累计同比-4.5%。三是耐用品消费需求透支,不同消费品类增速出现明显分层。“以旧换新”补贴政策在去年上半年集中预支和释放需求,今年耐用品换新需求走弱,汽车、家电等品类拖累显著,不同消费品类增速明显分层。综合来看,8月后的经济回升动能存在,但强度相对有限。
8月各领域经济指标如下:
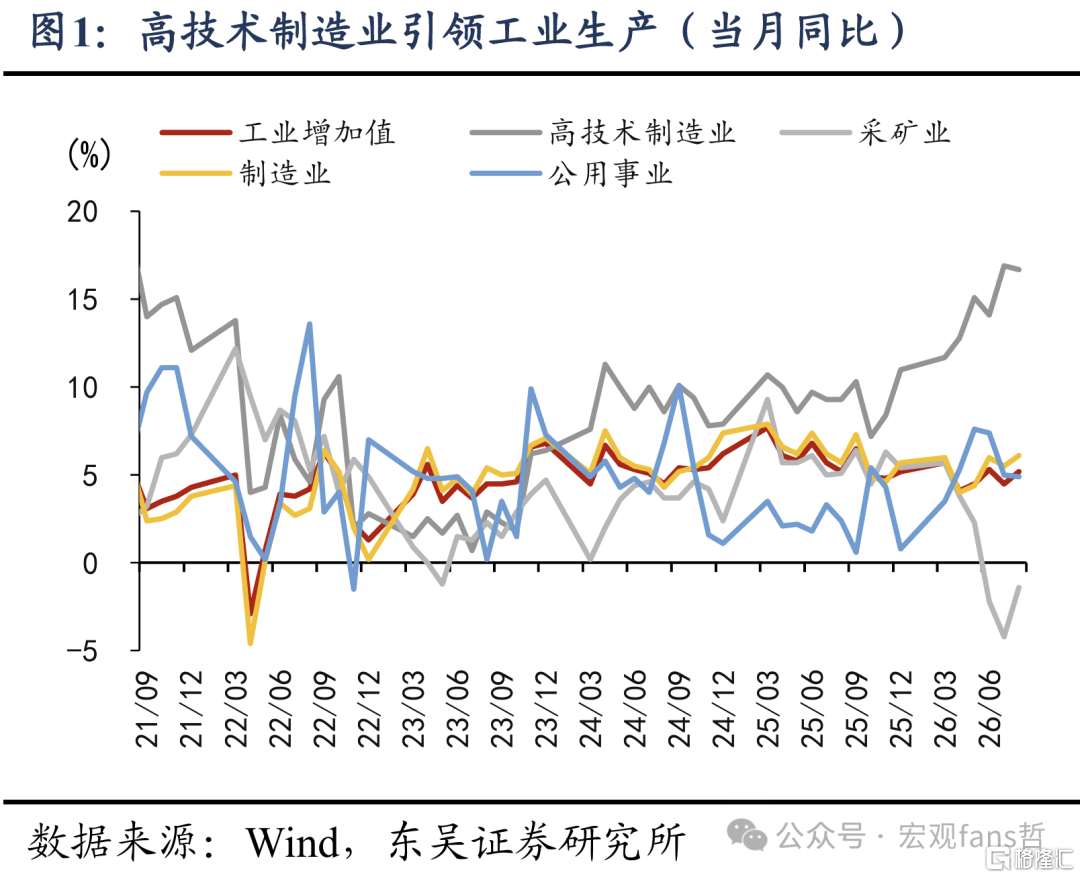
(1)从生产端来看,工业生产走强,但服务业生产走弱。工业增加值同比从7月的4.5%升至5.2%,服务业生产指数从4.3%回落至4.1%。对于工业生产而言,装备制造业和新质生产力仍然是主要支撑,8月装备制造业增加值同比增长12.1%,高技术制造业增加值增长16.7%。但从边际变化来看,整体工业增加值的回升,来自于2个行业的改善,采矿业降幅收窄2.8个点、医药制造业增速提高2.4个点。对于服务业而言,批发零售和金融服务业景气度偏低,8月服务业PMI中批发、零售、资本市场服务等行业商务活动指数低于临界点。
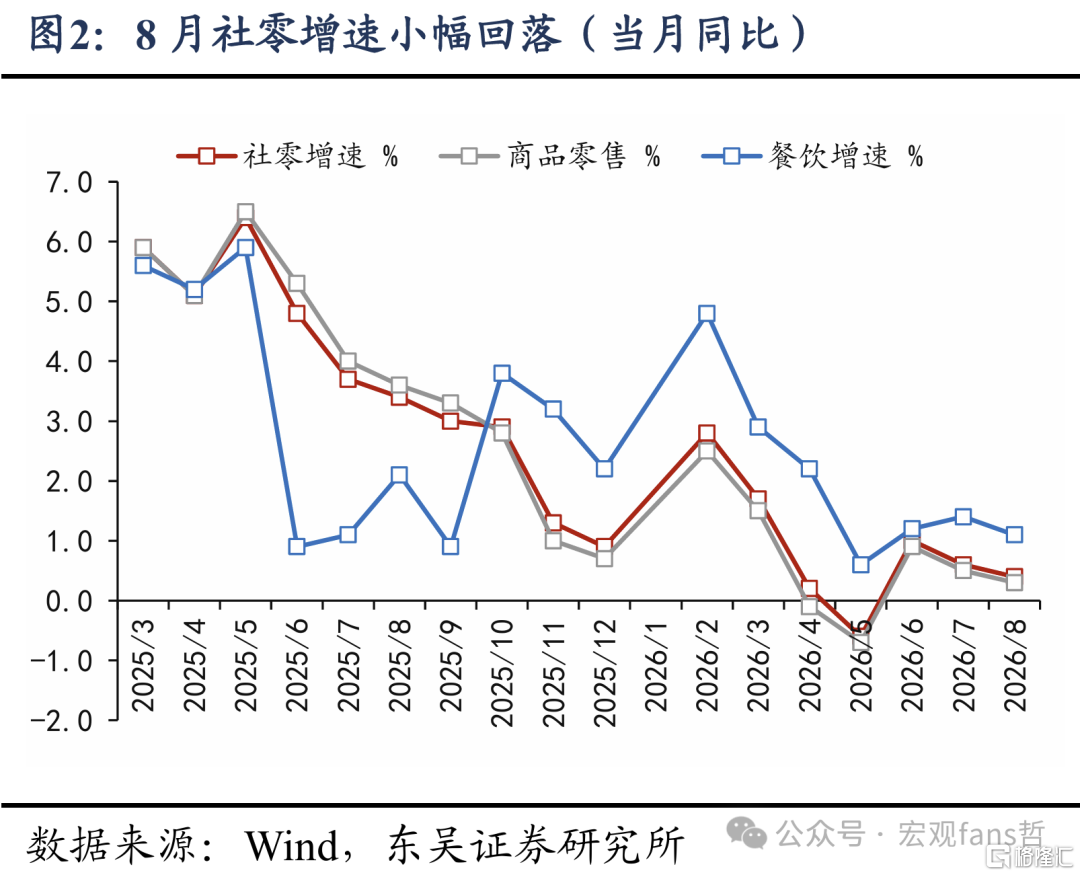
(2)消费方面,8月社零同比从7月的+0.6%回落至+0.4%。剔除基数扰动,从两年平均增速来看,7-8月社零两年平均增速降至2.1%和1.9%,而上半年都在3%上下波动。因此,7月以来社零增速的变化,意味着“以旧换新”带来的需求透支影响加大。
服务消费增速仍然高于商品消费。1-8月份,社会消费商品和服务零售总额同比增长2.5%,其中服务零售额增长4.9%,商品零售额增长1.0%。从当月增速来看,服务消费应该与服务生产相差不大,原因是服务消费通常在生产的即时完成,没有储存,8月服务生产同比为+4.1%,意味着服务消费增速可能也在4%左右,高于社零同比0.4%的当月增速。
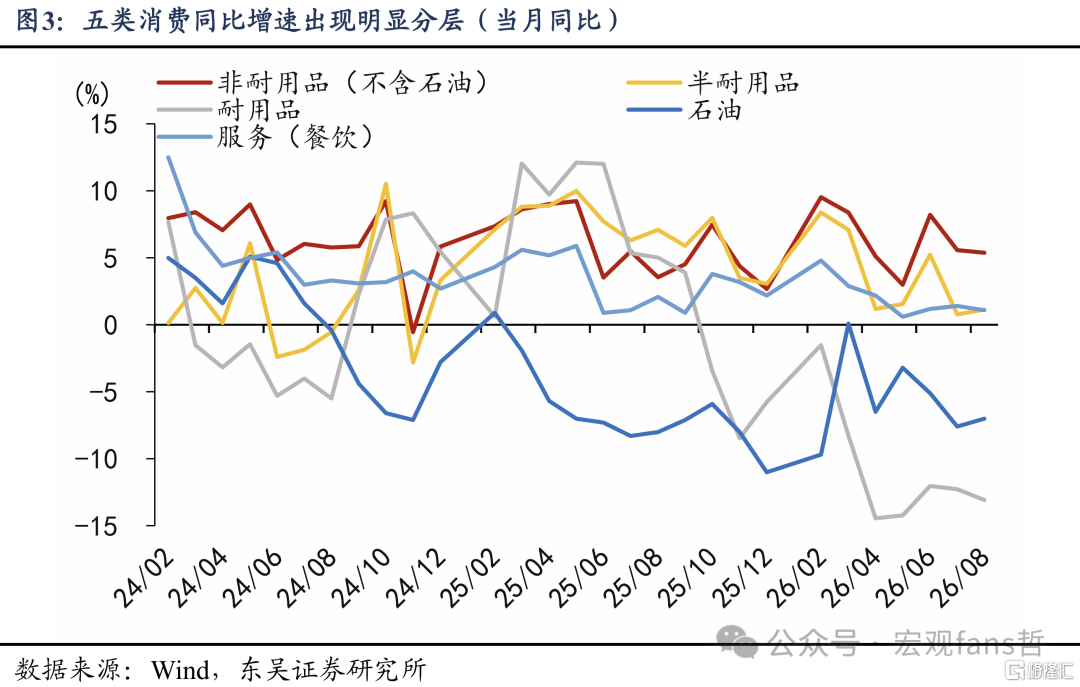
从结构来看,消费的分层非常明显,我们划分的五类消费,在近期明显分为三层。第一层是韧性最强的非耐用品消费,主要包含粮油食品等必需消费,8月同比增速仍然稳定在5.4%左右。第二层是半耐用品和餐饮消费,8月二者同比都为1.1%。第三层是耐用品和石油消费,8月耐用品同比-13.1%、石油及其制品同比-7%。
(3)8月投资降幅有所收窄。跟7月相比,8月固投累计同比从-6.7%降至-7.2%,按照我们推算的固投当月同比从-12.8%收窄至-10.6%。
三大传统投资仍面临压力,跟7月相比,房地产投资累计同比从-19.2%降至-19.9%,推算当月同比从-27.5%降至-25.4%;广义基建投资累计同比从-4.1%降至-5.4%,推算当月同比大致持平于-14.7%;制造业投资累计同比从-1.7%降至-2.3%,推算当月同比从-4.4%降至-6.1%。9月以来,8000亿新型政策性金融工具开始落地,随着实物工作量逐渐形成,可能带动四季度投资降幅进一步收窄。
新兴产业投资仍是固投的亮点。前8个月,知识产权产品投资累计同比增长9.2%,高技术产业投资同比增长5.2%,其中信息服务业,航空、航天器及设备制造业,电子及通信设备制造业投资分别增长22.7%、14.9%、6.9%。
风险提示:房地产市场后续变化存在不确定性;出口如果下行可能引发其他稳增长政策;地缘政治变化影响物价和外贸。
注:本文摘自东吴证券《供给改善,消费分层——8月经济数据点评》;作者:芦哲 S0600524110003、占烁 S0600524120005
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。