从科创板冷门到人形机器人新贵,上纬新材市值暴涨23倍之后


 文:侯煜
编辑:cc孙聪颖
在 A 股科创板,极少有企业像上纬新材这样,经历极致的两极分化:前五年被市场彻底低估、无人问津,沦为最低估的科创板标的之一。
一朝搭上机器人热门赛道,市值瞬间暴力拉升,走出堪比重组级别的超级行情。
资本市场的估值逻辑时常令人唏嘘,不少新材料企业长期遭遇严重低估,而一旦关联热门题材,股价便可剧烈异动,企业基本面却并未同步发生实质改变。
多数投资者只看到它后期靠机器人概念暴涨,却很少深究:这家公司为什么上市即被低估?为什么技术在手,资本却始终不买账?又为什么能从 24 亿市值,一路爆发至近 600 亿?
6年前压线登陆科创板,上市即 “垫底”
上纬新材于2020 年 9 月正式登陆科创板,是注册制首批极具代表性的“被低估标的”。
当年 IPO 阶段,全市场机构态度极度冷淡:数百余家机构统一压低报价,最终公司压线踩中科创板 10 亿市值上市门槛发行,全网募资仅 7000 余万元,创下彼时科创板最低募资纪录。
这也为它后续五年的低迷走势,埋下了全部伏笔。
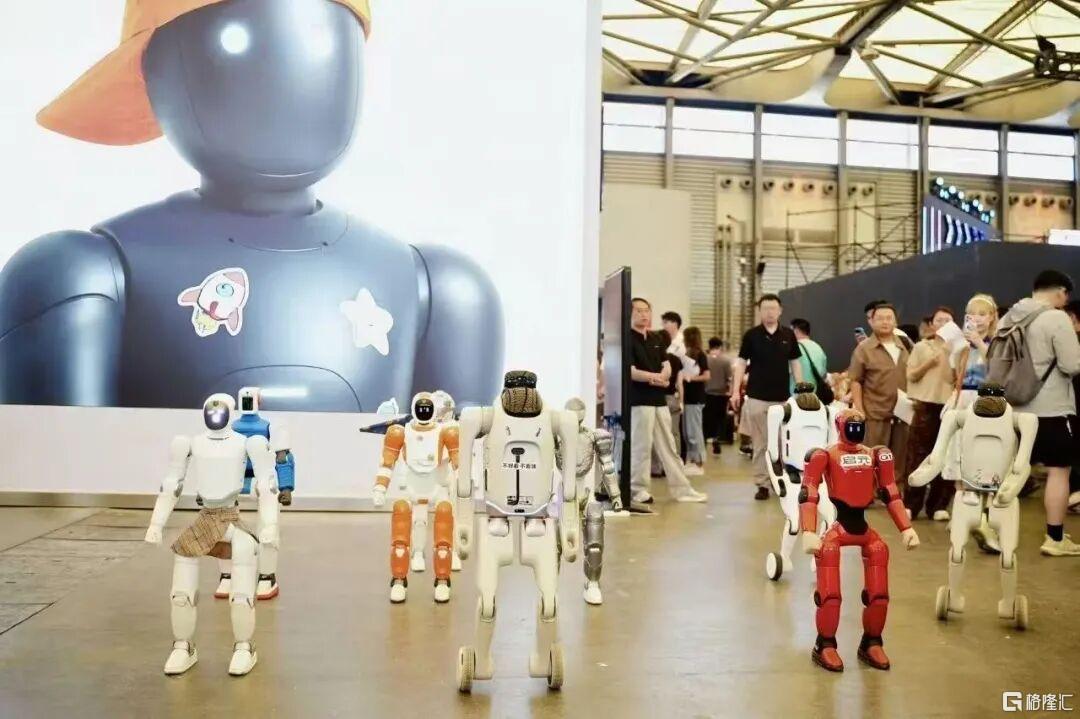
上市后的很长一段时间,上纬新材彻底沦为科创板边缘冷门股:
长期股价7‑8 元徘徊,总市值稳定卡在24 亿元左右,常年无机构调研、无券商覆盖、无资金关注,成交极度低迷,完全脱离科技股估值体系。
但一个巨大的矛盾摆在眼前:上纬新材并非无技术、无壁垒的劣质企业。
这家企业是国内乙烯基酯防腐树脂龙头,也是风电结构树脂的核心供应商,在全球耐蚀树脂榜单位列第四。公司拥有独家 EzCiclo 可回收风电树脂技术,攻克了长期困扰行业的风机叶片回收难题。还深度绑定西门子歌美飒、金风科技等头部客户,实业底盘扎实稳定。
有技术、有订单、有产能、有盈利,为什么资本市场就是不买单?
手握硬核材料技术,却长期被资本抛弃
这也是绝大多数传统新材料企业,无法拿到科技估值的共性症结:
第一,赛道属性传统,无成长想象力。上纬新材主营的防腐树脂、风电灌注树脂,属于工业耗材 B 端生意。
行业高度成熟、需求随宏观周期波动、产品迭代慢、不存在爆发式增长。资本市场愿意给 AI、半导体、机器人高溢价,但坚决不给传统化工耗材高估值,赛道天花板肉眼可见。
第二,行业内卷严重,毛利率长期被压制。
风电行业经历多轮价格战,下游整机厂压价传导至上游材料端;同时海外巨头 + 国内大批同行疯狂内卷,导致公司常年增收不增利,盈利稳定性差,机构不敢重仓。
第三,科创属性偏弱,不符合科创板主流审美。
虽然有工艺改良、配方升级,但均属于制造业优化,不属于底层颠覆性创新;研发投入强度、专利含金量、技术迭代速度,远不及硬科技企业,在科创板一众高新企业中毫无优势。
第四,股权与流动性缺陷,长期被资金边缘化。
早期外资控股属性、流通盘小、无主流机构持仓,长此以往还形成负循环。
综上,市场给它 20 多亿市值,是传统周期材料企业的定价逻辑。上市6年来,这家公司的股价四平八稳,但不值溢价。
在机器人故事到来之前,上纬新材就是 A 股最典型的 “实业优等生、资本市场差等生”。
一场控制权变更,诞生科创板史诗级暴涨
2025 年 7 月,是上纬新材命运的分水岭。
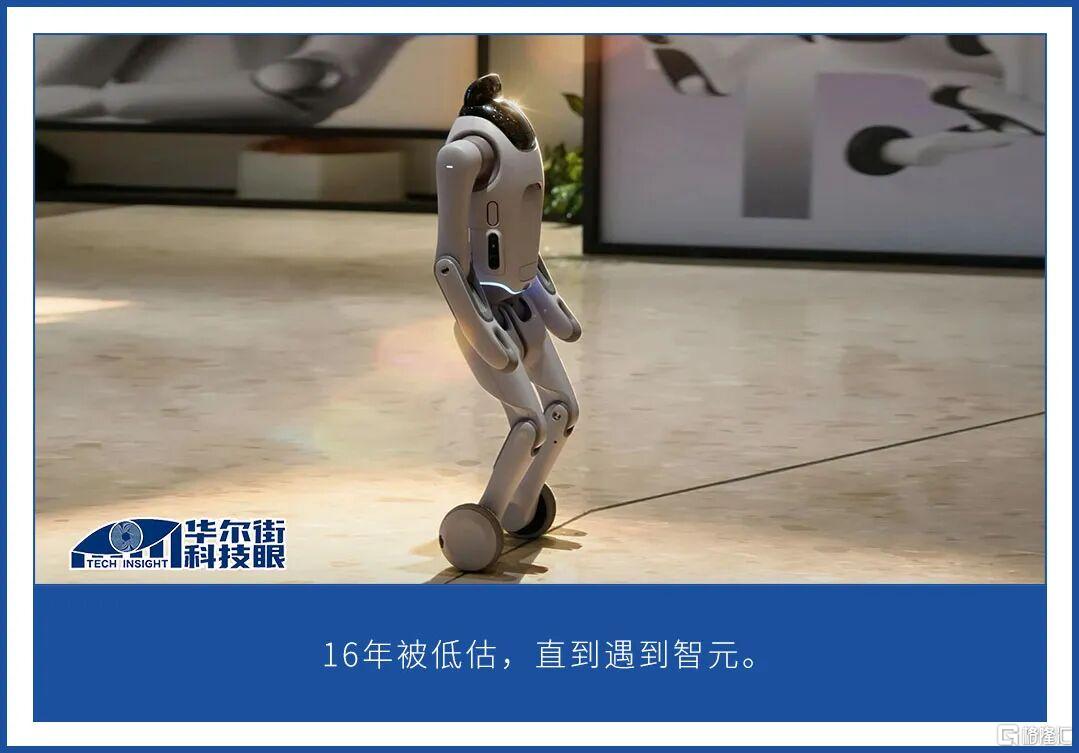
智元机器人核心团队通过智元恒岳入主、拿下上市公司控制权,稚晖君出任董事长,公司彻底完成管理层迭代。
市场瞬间重新定价:不再用化工材料股估值,直接切换为消费级人形机器人估值。
资本市场的估值重构堪称疯狂:
•启动前基准市值:24 亿元
•阶段最高市值:580 亿元
•市值最大暴涨23 倍
•启动前基准股价:约 7.5 元
•阶段最高股价:102 元
•股价最大涨幅约 12.6 倍
12.6 倍的股价涨幅,23 倍的市值涨幅,是科创板近年最夸张的估值跃迁之一。
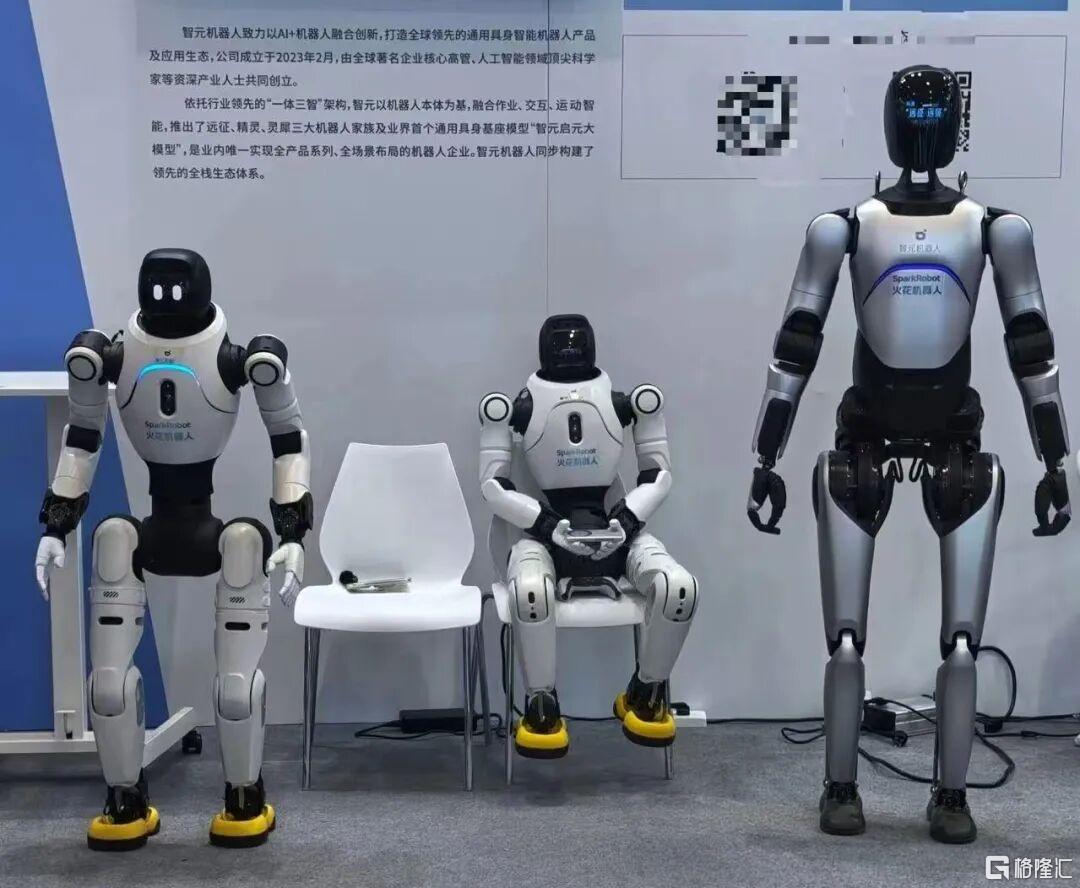
至关重要的一点:这轮超级暴涨,和公司原有业绩无关。
上涨全程,机器人业务零营收、零利润,所有涨幅全部来自资本市场对 C 端人形机器人赛道的预期溢价,是纯粹的 “逻辑重估、赛道换血”。
市场彻底抛弃了它的过去:不再看风电树脂、不再看防腐材料、不再看周期毛利率,只看一个全新身份——A 股唯一消费级家用人形机器人上市平台。
老业务全力造血,新赛道烧钱换未来
超级估值背后,企业真实经营状态,被 2026 年半年报彻底还原。
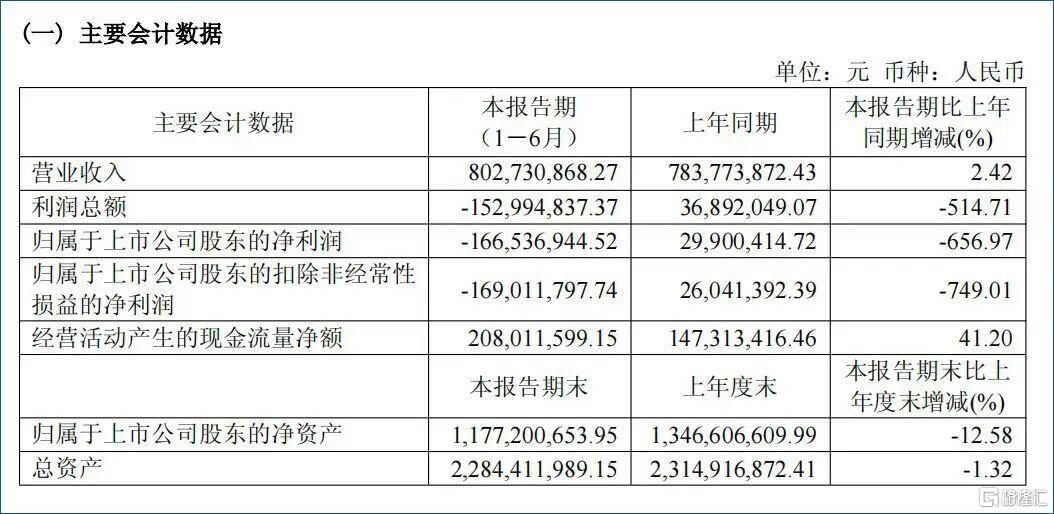
报告期内公司营收 8.03 亿元,保持稳健增长,但归母净利润亏损 1.67 亿元。
市场看似恐慌的亏损,与传统主业无关。
上纬新材原有新材料板块依旧稳定盈利,所有亏损全部来自机器人赛道的高强度投入。
公司半年总研发 1.8 亿元,其中1.64 亿元全部砸向启元机器人业务,用于团队搭建、产品打磨、算法迭代、产线验证。
同时,公司机器人产品已收获2.1 亿元预售预收款,市场热度远超预期。
只是会计准则下,订金无法确认为当期营收,因此账面体现为“高投入、零兑现、阶段性亏损”。
真实商业模式非常清晰:传统材料基业稳扎稳打提供永续现金流,全力输血人形机器人第二曲线,用制造业的利润,赌未来 AI 消费终端的终极赛道。
牵手尚品宅配,从概念炒作走向真实商业化
如果说前期暴涨靠预期,2026 年 9 月的落地动作,开始让故事落地。
上纬新材旗下启元机器人,携手家居龙头尚品宅配,合资成立尚元智启机器人公司,正式打通人形机器人最难的“家庭入户场景”。
双方分工高度互补:尚品宅配输出全国线下门店、全屋家居场景、C 端用户渠道、落地交付能力;上纬新材输出人形整机硬件、力控技术、轻量化复合材料结构、量产制造能力。
这意味着:启元机器人不再是单纯的实验室样机,而是即将走进千家万户、适配真实家居环境、具备完整销售与服务体系的消费电子产品。
与此同时,公司启元 Q1 家庭人形机器人、启元 T1 变形机器人已全面开启预售,9 月迎来首批发货交付。
资本市场此前最大的质疑——“只有故事、没有产品、没有落地”,正在被逐一证伪。
从上纬新材完整五年走势,可以看清 A 股最极致的转型真相:
它的低估是真的:传统材料赛道天花板低、周期属性强、资本审美边缘化,20 亿市值是合理定价;
它的暴涨是极致预期溢价:23 倍市值扩张,透支了未来数年的行业想象;
它的转型是真实落地的:不是蹭热点、炒概念,有真研发、真产品、真预售、真合资场景落地。
当下的上纬新材,站在新旧交替的关键节点:旧业务稳守基本盘、持续造血;新业务告别 PPT 阶段,正式进入交付与商业化验证期。
资本市场的超高估值能否守住,23 倍的暴涨能否兑现为长期价值,
最终只取决于一件事:消费级人形机器人,能否真正走进家庭、实现规模化营收与正向盈利。
这场从“冷门材料股” 到 “人形机器人新贵” 的逆袭实验,才刚刚进入真正的考验期。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。