6天涨77%!AI只赚80块:龙版传媒的“冰与火”之歌


 作者/星空下的牛油果
编辑/菠菜的星空
排版/星空下的乌梅
如果用一个词形容#龙版传媒(605577.SH)的2026年,大概非"魔幻"莫属。
8月31日到9月8日,这只股票在9个交易日内走出连续6个涨停板,区间累计涨幅约93.47%,股价从年内最低的8.54元一路冲到18.67元,滚动市盈率飙到45.41倍——而它所在的#新闻出版 行业,平均滚动市盈率只有17.92倍。涨得太猛,连公司自己都坐不住了,9月9日主动申请停牌核查,成为近期少见的"主动降温"案例。9月14日复牌前,公司连发风险提示,直言股价"已严重偏离基本面"。
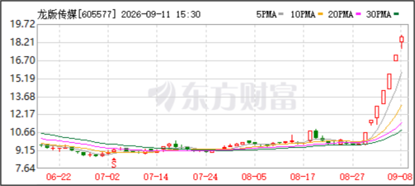 来源:东方财富官网-龙版传媒 (截至2026年9月8日)
那么,作为一支靠卖教材教辅为生的东北出版股,突然被资金捧成了"AI概念妖股"。当潮水退去,底牌究竟是什么?
一、营收向好,利润与结构暗藏隐忧
先看病根——收入。
龙版传媒的营收规模这几年明显在"缩水"。2022年营业收入18.06亿元,2023年微升至18.44亿元,随后连续下滑,2024年降至16.63亿元,2025年进一步降到15.18亿元,四年累计缩水约16%,2025年单年同比下降8.72%。直到2026年上半年,营收6.59亿元,同比增长5.62%,才勉强止跌回升,但幅度有限,谈不上反转。
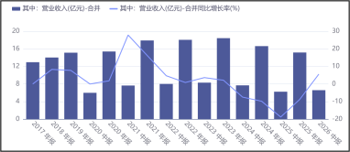 来源:同花顺iFind-营业收入
收入结构则高度固化,且高度依赖"教材教辅"和"黑龙江"。
2025年,公司发行收入11.06亿元、出版收入8.38亿元、印刷收入1.59亿元;从产品看,教材教辅收入10.29亿元,占总营收近七成,一般图书收入3.85亿元;从区域看,黑龙江省内收入11.26亿元,占比逾七成。这种"靠教材、靠本地"的单一结构,决定了它的收入天花板相对清晰。
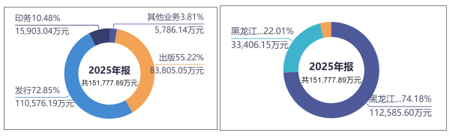 来源:同花顺iFinD-营业收入
收入还有强烈的季节性。春季教材教辅集中发行,让一季度成为传统旺季,二、四季度则相对平淡甚至亏损。2026年一季度营收5.37亿元,到了二季度便骤降至约1.22亿元。叠加行业大环境——2025年图书零售市场码洋(图书的定价总额)同比下降2.24%,传统货架电商与实体渠道持续承压,内容电商虽增长强劲却难补缺口——龙版传媒的增收之路并不轻松。
二、利润表面增长,实质承压
再看利润,这是本轮行情最"拧巴"的地方。
2025年年报里,归母净利润2.24亿元,同比增长11.29%,表面上是个正增长。但翻开扣非净利润,只有1.31亿元,同比下降36.02%。两者之间约0.93亿元的差额,来自政府补助、理财收益等非主业贡献。换句话说,2025年净利润的"正增长",主要靠非经常性损益在撑门面,主业盈利能力其实在走弱。
进入2026年,利润端的压力更直接地暴露。上半年营收同比增长5.62%,归母净利润却只有7867.80万元,同比下降34.46%;销售毛利率43.81%,同比下降3.43个百分点;销售净利率11.93%,同比下降7.30个百分点。"营收涨、利润跌"的背离,说明成本端正在吞噬利润。分季度看更直观:一季度归母净利润1.23亿元、同比增长13.44%,尚算风光;二季度单季便转亏约4461万元,上半年近八成利润其实都来自一季度。
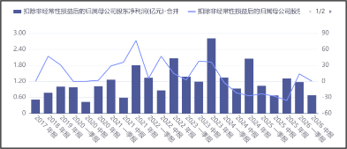 来源:同花顺iFinD-扣非归母净利润
利润承压之下,市场却炒起了"AI"概念。公司在2026年半年报里讲了不少新故事:首部AI漫剧《穿越1988》上线170集、全网播放量破1.2亿,"耕耘"大模型启动多模态升级。但公司自己在风险提示公告里亲手"拆台"——AI视频业务6月产生营收约80元,7月约7.5万元,占2025年营业收入比例不足0.01%,目前及未来预计均不会对业绩产生显著影响。80元,还不够买两本精装书。
遗憾的是,概念没能撑起估值。按停牌前18.67元收盘价、2025年每股收益0.50元计算,龙版传媒滚动市盈率约45倍,而新闻出版业最新滚动市盈率仅17.92倍,前者接近后者的2.5倍。在盈利下行的背景下,这买的是"故事溢价"而非"业绩溢价"。叠加股权结构看更微妙:公司总股本约4.44亿股,控股股东及第二大股东合计持股约79.44%,流通筹码不到两成,少量资金便能掀起大浪,天然是"情绪市"的温床,上交所也因此对公司下发了监管警示。
三、现金流,稳健的造血机器与殷实家底
最后看现金流,这是龙版传媒真正"压舱"的地方。
2025年,公司经营活动产生的现金流量净额3.30亿元,同比增长31.53%,净利润现金含量高达147%,意味着赚到的利润大多落到了实打实的现金上,盈利"含金量"并不差。2026年上半年延续了这一态势,每股经营活动现金流量净额0.32元,销售现金比率117.45%,造血能力依旧在线。
公司资产质量也同样扎实。龙版传媒资产负债率约32%,有息负债为0,账面躺着大把可灵活调配的闲钱——这也正是公司敢于授权不超过10亿元闲置资金购买银行理财的底气所在。2025年度,公司还实施了每10股派现1.60元、合计约7111万元的分红,分红稳定持续。
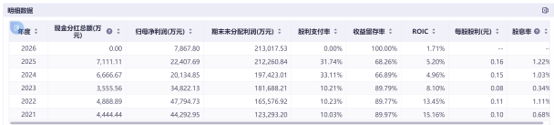 来源:同花顺iFinD-历年分红统计
拨开概念,龙版传媒本质是一家区域垄断型国有出版企业:省内收入占七成、教材教辅占近七成。但它也是一家赚钱稳定、现金充沛、却成长性有限的传统国企。区域壁垒是把双刃剑——市场集中在黑龙江,向外扩张乏力,这也解释了为何营收连年下滑却始终缺乏新的增长极。
龙版传媒的2026年,是一场典型的"概念先于业绩"的资本戏剧。股价九个月里从8.54元冲到18.67元,靠的不是利润爆发,而是流通盘小、AI叙事和情绪共振。但财报不会撒谎:收入四年缩水、扣非利润大幅下滑、二季度单季亏损、被热捧的AI业务几乎零收入。当45倍PE撞上不到18倍的行业均值,当"80元营收"撞上"93%涨幅",天平显然更偏向风险一侧。
注:本文不构成任何投资建议。股市有风险,入市需谨慎。没有买卖就没有伤害。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。