从供给扰动到AI需求:稀有金属板块的催化逻辑与ETF配置工具

9月14日早盘,A股三大指数集体低开,稀有金属板块表现相对活跃。截至发稿,稀有金属ETF招商(158028)跟踪的CS稀金属指数涨0.5%。个股方面,板块内多数成分股飘红,东方钽业涨幅居前,涨超6%,有研新材、三祥新材涨超4%,云南锗业涨超3%。英思特、铂科新材、中钢天源、东方锆业等多股涨幅居前。
多重因素共振,小金属价格中枢获支撑
从基本面来看,近期稀有金属板块表现较活跃,地缘风险、供给扰动与新兴需求正在形成共振。
供给端方面,钽矿供给脆弱性持续凸显。2026年初,刚果(金)鲁巴亚钶钽矿区发生坍塌事故,该矿区占全球钽原料总供应量的15%以上,直接引发市场对供给收缩的担忧。钽铁矿价格随后出现脉冲式上涨,2月环比飙升46%,3月进一步大涨87%。分析指出,这一供给冲击的余波仍在影响产业链,国内钽资源对外依存度超过93%,供应链安全议题持续受到关注。
地缘层面,中东局势扰动全球供应链。据相关报道,美军近期加大对伊朗海上打击力度,地缘风险上升对全球大宗商品供应链形成扰动,避险买盘与工业金属价格同步获得支撑。国家统计局数据显示,8月全国PPI同比上涨3.8%,涨幅较上月扩大0.3个百分点,环比由降转涨,工业生产者购进价格同步改善,为周期资源品价格提供宏观层面的支撑。
需求端,AI算力革命为钽电容等材料打开新的增长空间。据行业分析,AI服务器出货量预计到2030年将达到193.69万台,年均复合增长率达24.12%。聚合物钽电容在AI服务器电源管理中具有不可替代性,头部企业已多次上调售价。东方钽业作为国内钽铌行业龙头,覆盖“矿石处理—湿法—火法—高端制品”全产业链,今年以来股价累计涨幅达53.60%,市场对其在高端应用领域的突破抱有期待。
针对战略金属配置价值,国投证券指出,中美领导人新一轮会晤临近,市场可能重点关注稀土反制措施,重稀土(氧化镝、氧化铽)一直处于温和上涨通道,伴随旺季补库,轻重稀土有望迎来普涨行情。此外,AI基础设施建设仍在加速,部分产业链(PCB、MLCC、磷化铟)需求缺口仍然较大,持续看好产业趋势向上的AI上游材料方向,包括氮化铝粉体、钛酸钡粉体、电子布、铜箔、钽电容等。中长期来看,持续看好稀土、金、铜、铝、锡、钨、钼、锑、锗、镓、钽、铌、铀、铼、锂等金属。
国金证券认为,钽矿价格近期呈现上行趋势,主因国内进口到货不足叠加持货商挺价意愿增强。全球钽资源供给集中度高且扰动频发,而AI服务器与先进半导体制造持续拉动钽电容、钽靶材等高端需求,供需结构有望由供给驱动转向共振上行,推动价格中枢进一步抬升。
东吴证券则从宏观角度指出,美国加息预期继续升温,金属比价分化;铜价偏强运行,美国虹吸效应下非美现货供应持续收紧,叠加矿端供给偏紧,短期铜价易涨难跌;铝价震荡连涨,国内铝锭社会库存降至76.77万吨。
从投资工具角度看,稀有金属ETF招商(158028)的核心辨识度在于其“稀土+锂+小金属”多元结构。该ETF跟踪中证稀有金属主题指数,稀土与磁性材料合计权重约21.42%,是除纯稀土产业指数外稀土含量较高的选择;同时均衡配置锂(13.09%)、铜(12.17%)、其他小金属(13.33%)等品种,锂、钴、钨合计权重约27.37%。
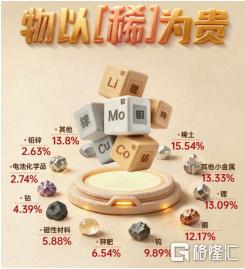
指数前十大权重覆盖了洛阳钼业、北方稀土、盐湖股份、华友钴业、赣锋锂业、天齐锂业、厦门钨业、中钨高新、中国稀土等细分龙头,底层资产横跨铜钴开采、稀土冶炼、盐湖提锂、钨深加工等多个环节。这种“多品种、跨环节”的持仓结构,使其表现并不单一绑定于某一种金属的价格周期——稀土板块受益于战略价值重估时,锂钴可承接新能源产业链的成长弹性;而当新能源金属阶段性承压时,稀土与钨等品种又能提供一定的对冲与缓冲。
对于看好稀有金属整体战略地位、但难以在多个细分品种间做择时的投资者而言,该产品或为投资者提供了一个覆盖较全、结构相对均衡的配置选项。
SH 洛阳钼业 SH 北方稀土 SZ 盐湖股份 SZ 中钨高新 SH 华友钴业 SH 厦门钨业 SZ 赣锋锂业 SZ 云南锗业 SZ 天齐锂业 SZ 中国稀土
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。