美联储9月加息概率升至87.3%,全球市场将如何传导?

市场资本是通的,所以海外资本市场的变化自然会形成全球性的变化,比如说近几年我们A股也愈来愈关注利率的变化,就昨天美国市场出现一个值得关注的分歧:特朗普公开表示“要拥有全球最低的利率”,白宫也称不主张加息但尊重美联储独立性;但利率期货市场却把9月加息25个基点的概率推到了87.3%,一个月前这个数字还在70%附近,这种分歧并不矛盾——一方可以表达政策偏好,但不能直接命令美联储。联储决策仍取决于通胀、就业等数据。不过这一变化也将变成各种力量的传导链条,影响到各国的资本环境,甚至影响到咱们个人的生活。
一、加息想解决老美国内的什么问题?
8月美国CPI环比上涨0.4%,核心CPI环比上涨0.3%,双双超出市场预期。更关键的是,剔除住房后的核心服务通胀环比大涨0.51%,创今年1月以来最高水平。按照他们自己的分析:美联储最关注的服务价格压力并未实质性缓解。与此同时,8月非农新增就业16.2万人,远超市场预期的5.5万,失业率维持在4.1%的低位,就业稳、通胀黏,按传统政策规则,美联储加息的理由是很充分的。
而特朗普的喊话诉求也很鲜明:中期选举临近,低利率有助于降低企业、政府和居民的借贷成本,缓解生活成本压力,但美联储面临的是货币政策独立性与通胀数据的双重约束,若加息落地,借贷成本继续抬升,中期选举与居民生活成本都会受到影响。
二、全球传导:G7央行罕见同步紧缩
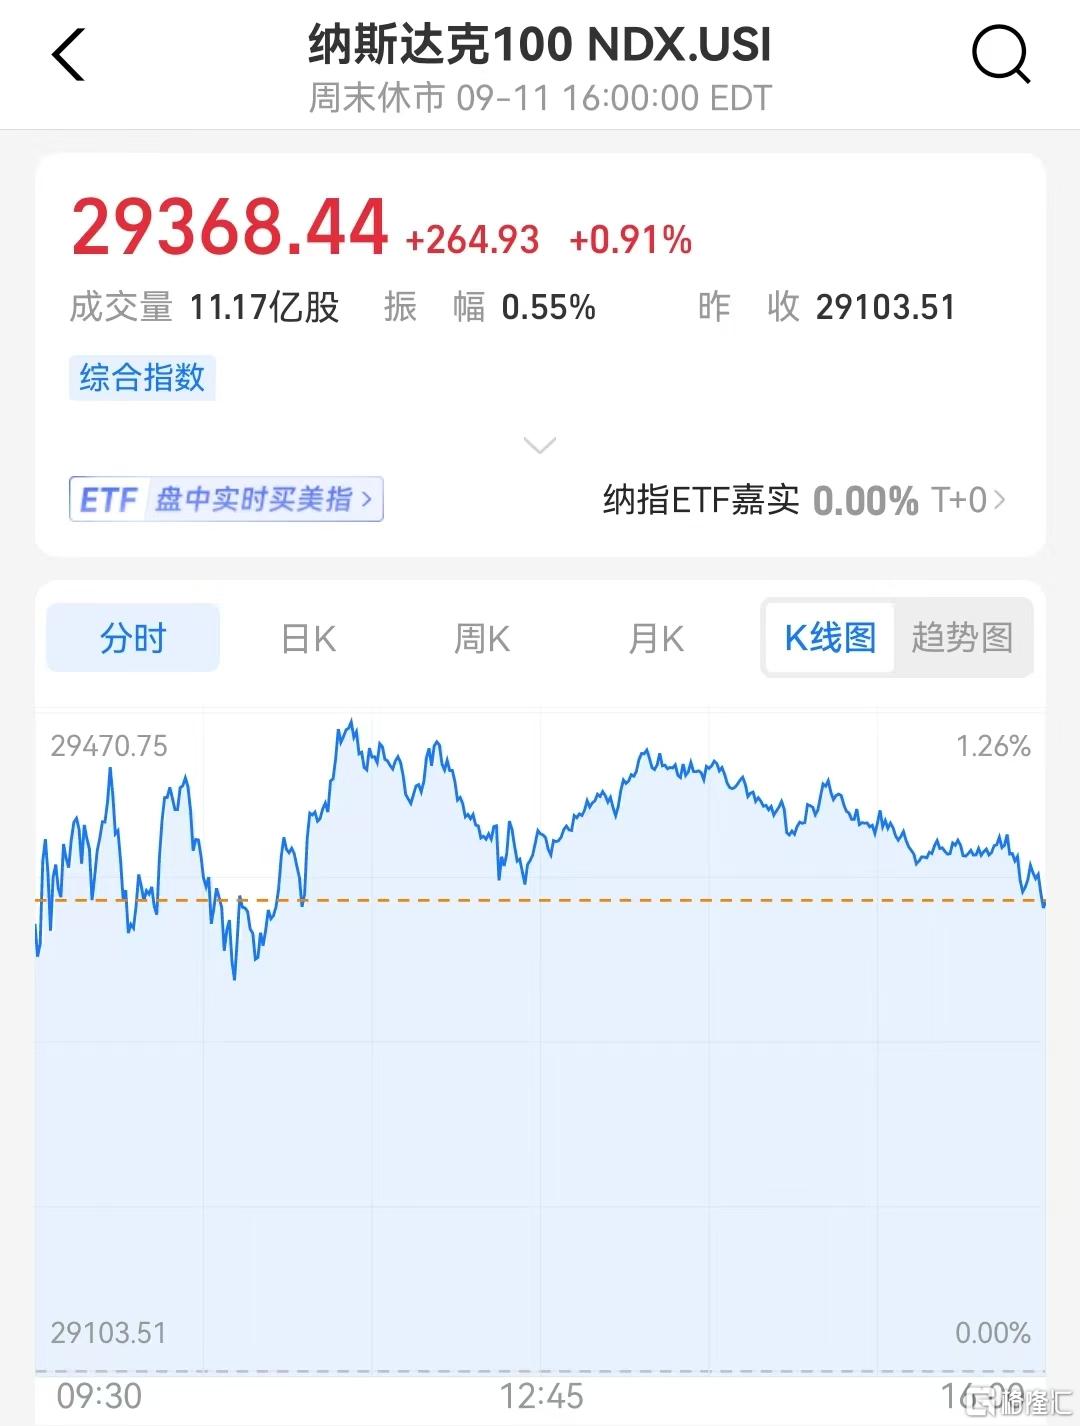
加息预期升温后,10年期美债收益率逼近5%,30年期一度突破5.35%,创近二十年新高。美债收益率是全球资产的估值锚,锚一抬,全球风险资产都要重新定价。
在应对美联储的可能操作,欧洲市场可谓是首当其冲。 欧洲央行上周已率先加息25个基点,将存款利率上调至2.5%,这是伊朗冲突爆发以来的第二次加息。市场几乎完全消化了年底前再加息一次的预期,甚至认为10月背靠背连续加息的概率约为25%。欧洲央行试图阻止能源价格飙升演变为大范围通货膨胀——8月份西班牙通胀率为4.5%,德国为2.9%,法国为2.7%。荷兰银行投资总监指出,预防性加息“给欧元区经济带来了越来越大的风险”,若市场预期利率进一步上升,货币环境的收紧程度甚至将超过央行单独加息。
咱们看到本周美联储、日本央行、英国央行将在同一周内先后公布利率决议,G7主要央行罕见地站在了同一轮紧缩的门口,全球主要央行同步收紧,流动性收缩会进一步压制风险资产估值。
三、A股影响:哪些板块承压,哪些受益?
承压方向:高估值科技成长股。 AI、光模块、半导体等板块依赖远期利润,对10年期美债利率最为敏感,利率一上,远期现金流折现大打折扣,估值压缩最为直接,航空和地产同样承压,前者受油价高位和汇率影响,后者受美元负债和融资成本影响。不过需要注意,A股科技板块前期已调整较为充分,中信证券指出,若只考虑象征性和预防性的加息,加息风险释放应被视作买点而非卖点(这个反向的观点真的会这样吗?值得深思)。
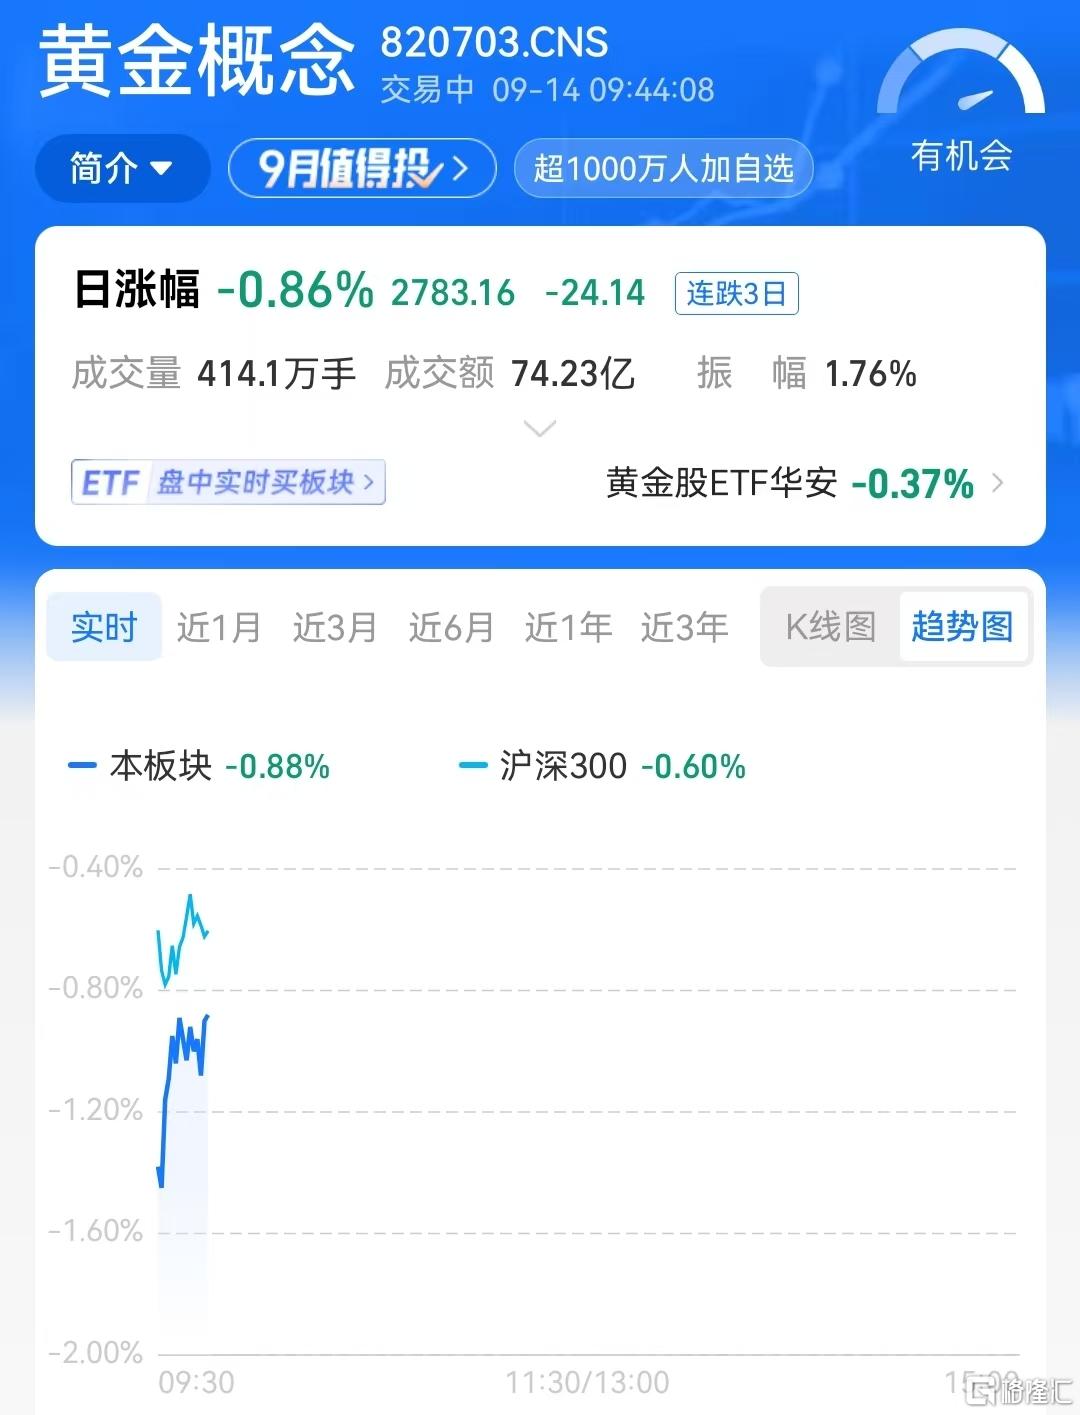
受益方向:低估值红利与资源类板块。加息背景下,通常银行、保险等低估值红利板块作为防御性优势会更明显;传统油气开采、煤化工、煤炭、油服工程、航运港口在高油价持续下的受益机会。国内来讲,石油、油运和炼化为代表的能化链条,以及有色金属(铜、金、铝)可能因此受到市场更多的关注,也有市场观点认为美联储加息的话,也是“预防型加息”,这种背景条件下的加息A股未必跌,观点认为国内主导变量考虑之外,也需重视以有色、煤炭、公用事业为代表的资源红利板块。
本质上,加息周期里资金偏好确定性:一端是有真实订单和景气度支撑的科技龙头,另一端是低估值高股息的防御资产,中间地带最容易承压。
四、黄金:实际利率压制与避险支撑并存
黄金的定价核心是实际利率。10年期美债实际收益率已走高至2.3%以上,处于近两年最高位,配置无息黄金的性价比显著下降。截至9月13日,国际金价报4390美元/盎司,月内累计跌幅达2.39%。
机构普遍预计,在美联储议息会议结果落地前,金价大概率维持承压震荡格局,下方关键支撑在4300美元/盎司附近。但也有一个值得注意的信号:当加息几乎被市场提前计价后,利空影响会越来越有限;一旦美联储最终选择不加息,反而可能形成反向利多,地缘冲突带来的避险需求仍在,黄金不会单边下跌,但中期调整压力与避险支撑并存。
总之,本轮加息预期的核心驱动是通胀黏性,而非经济增长过热,对咱们而言,我认为重点是在理解传导链条:美债利率→全球估值锚→高估值资产承压、资源与红利资产受益→黄金受实际利率压制但避险需求托底。 后续关注三个变量:美联储议息声明措辞是否比预期更鹰派、中东冲突是否真正降温、国际油价能否从高位回落,在这三个信号明确前,市场大概率维持高波动。
SZ 纳斯达克100ETF大成 SH 银行AH优选ETF招商 SZ 黄金ETF博时
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。