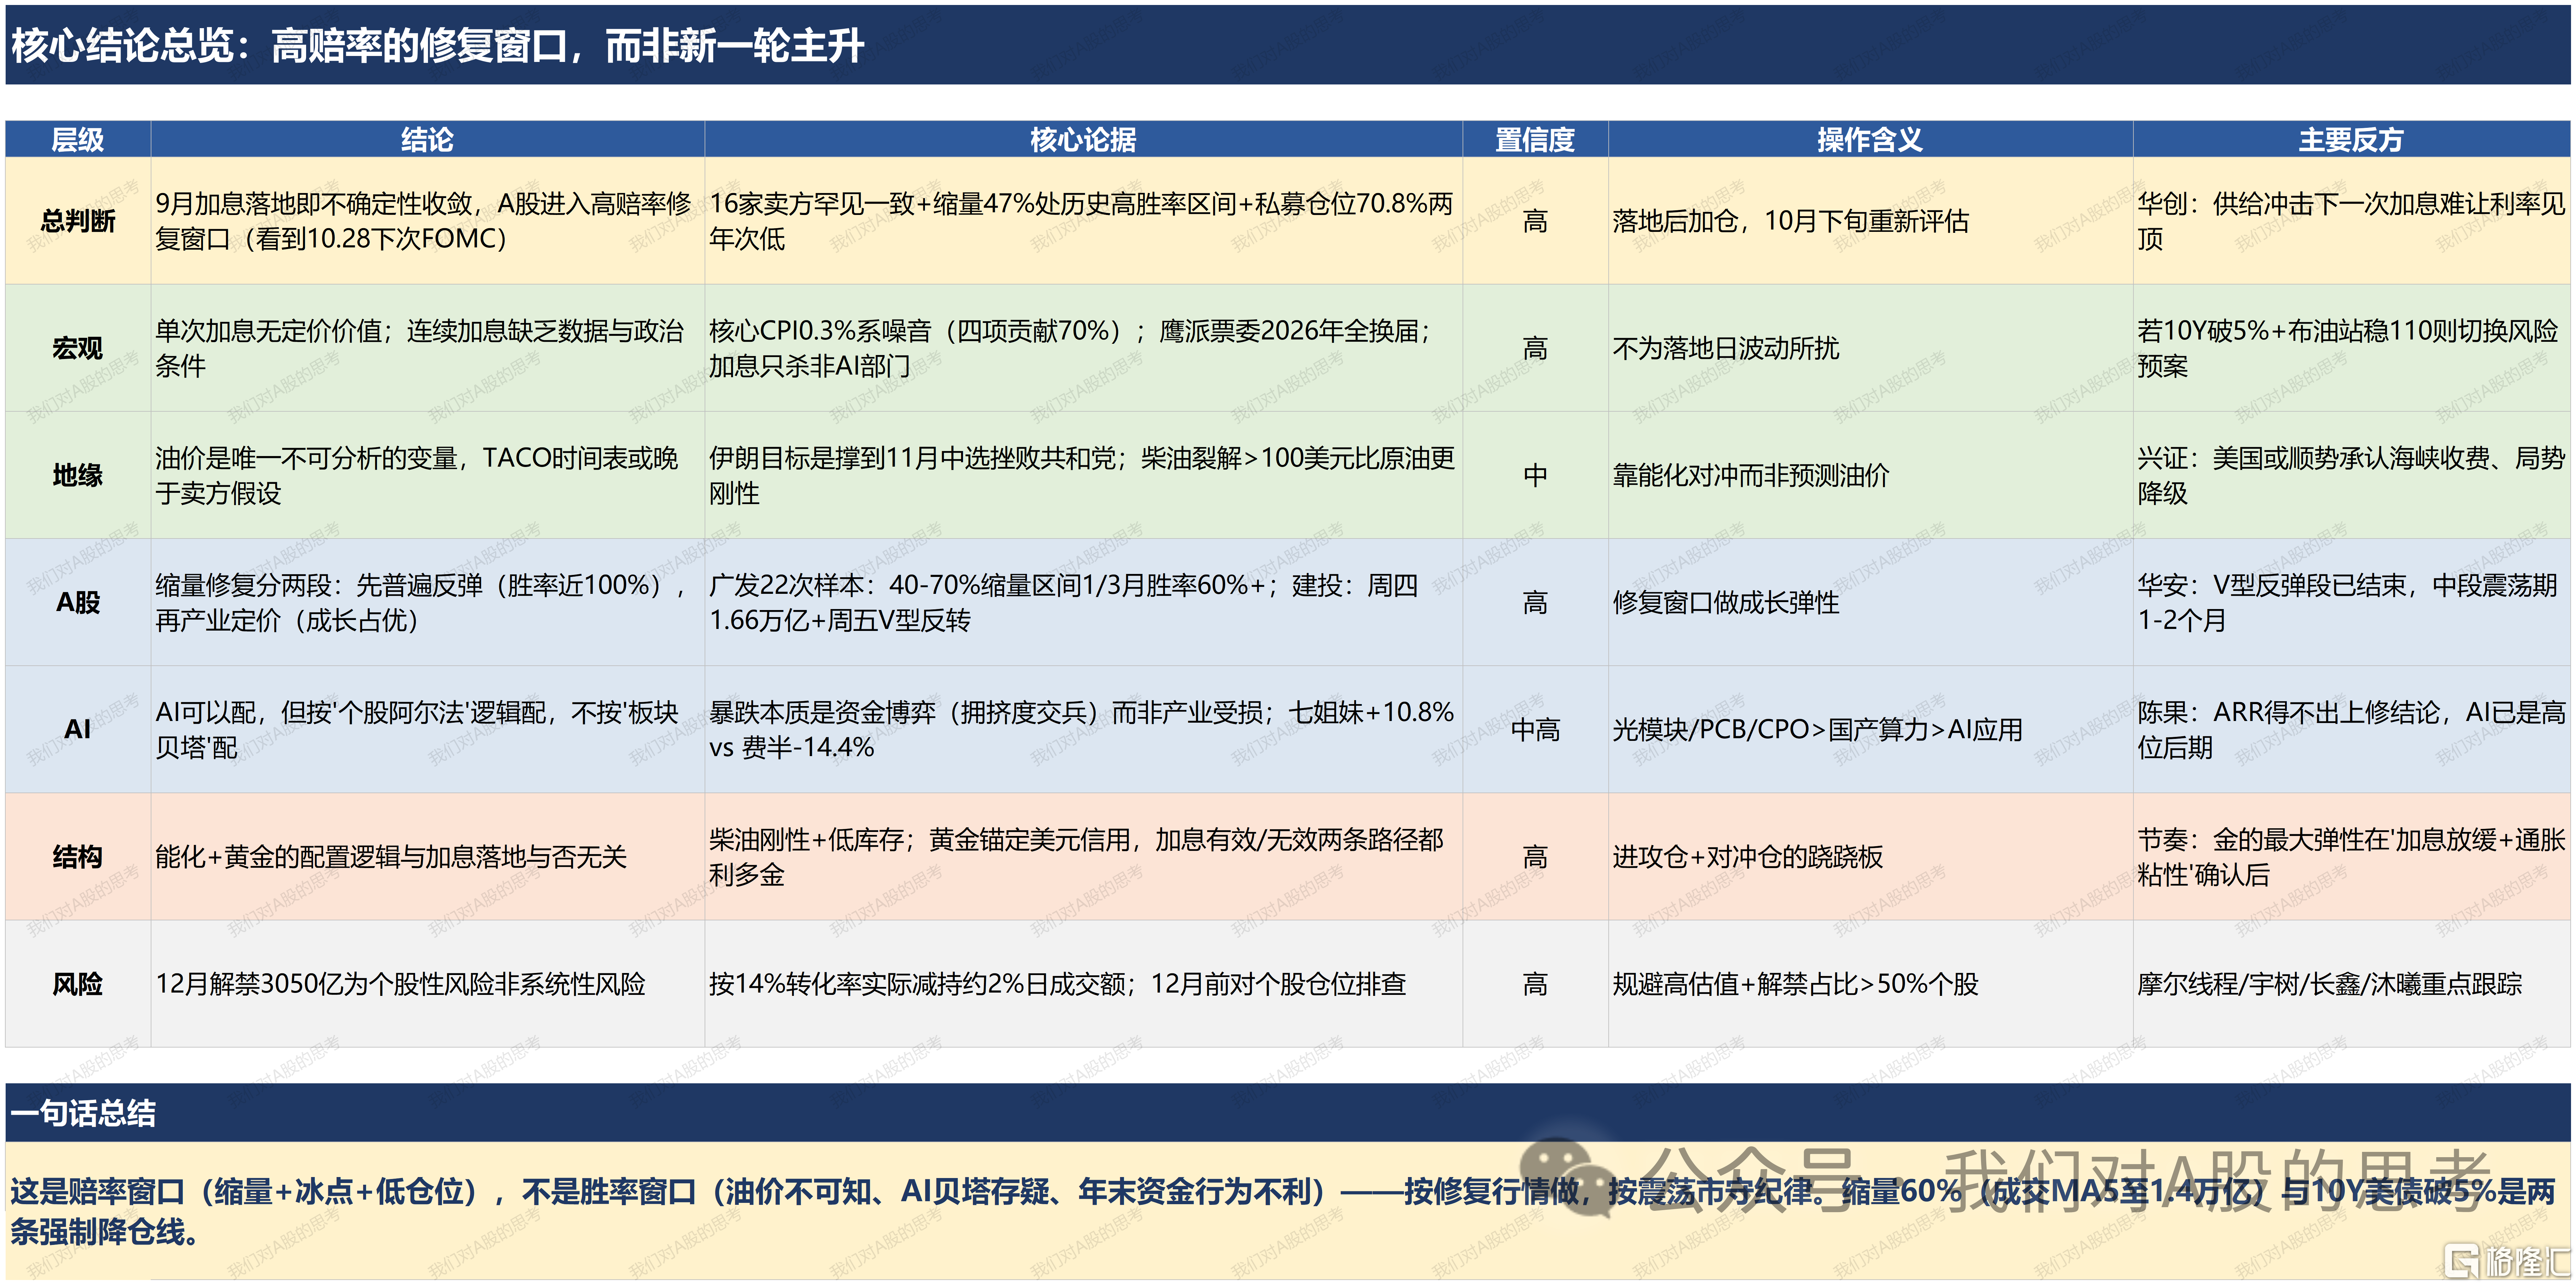
260913策略更新:高赔率的修复窗口,而非新一轮主升


一、本周市场回顾
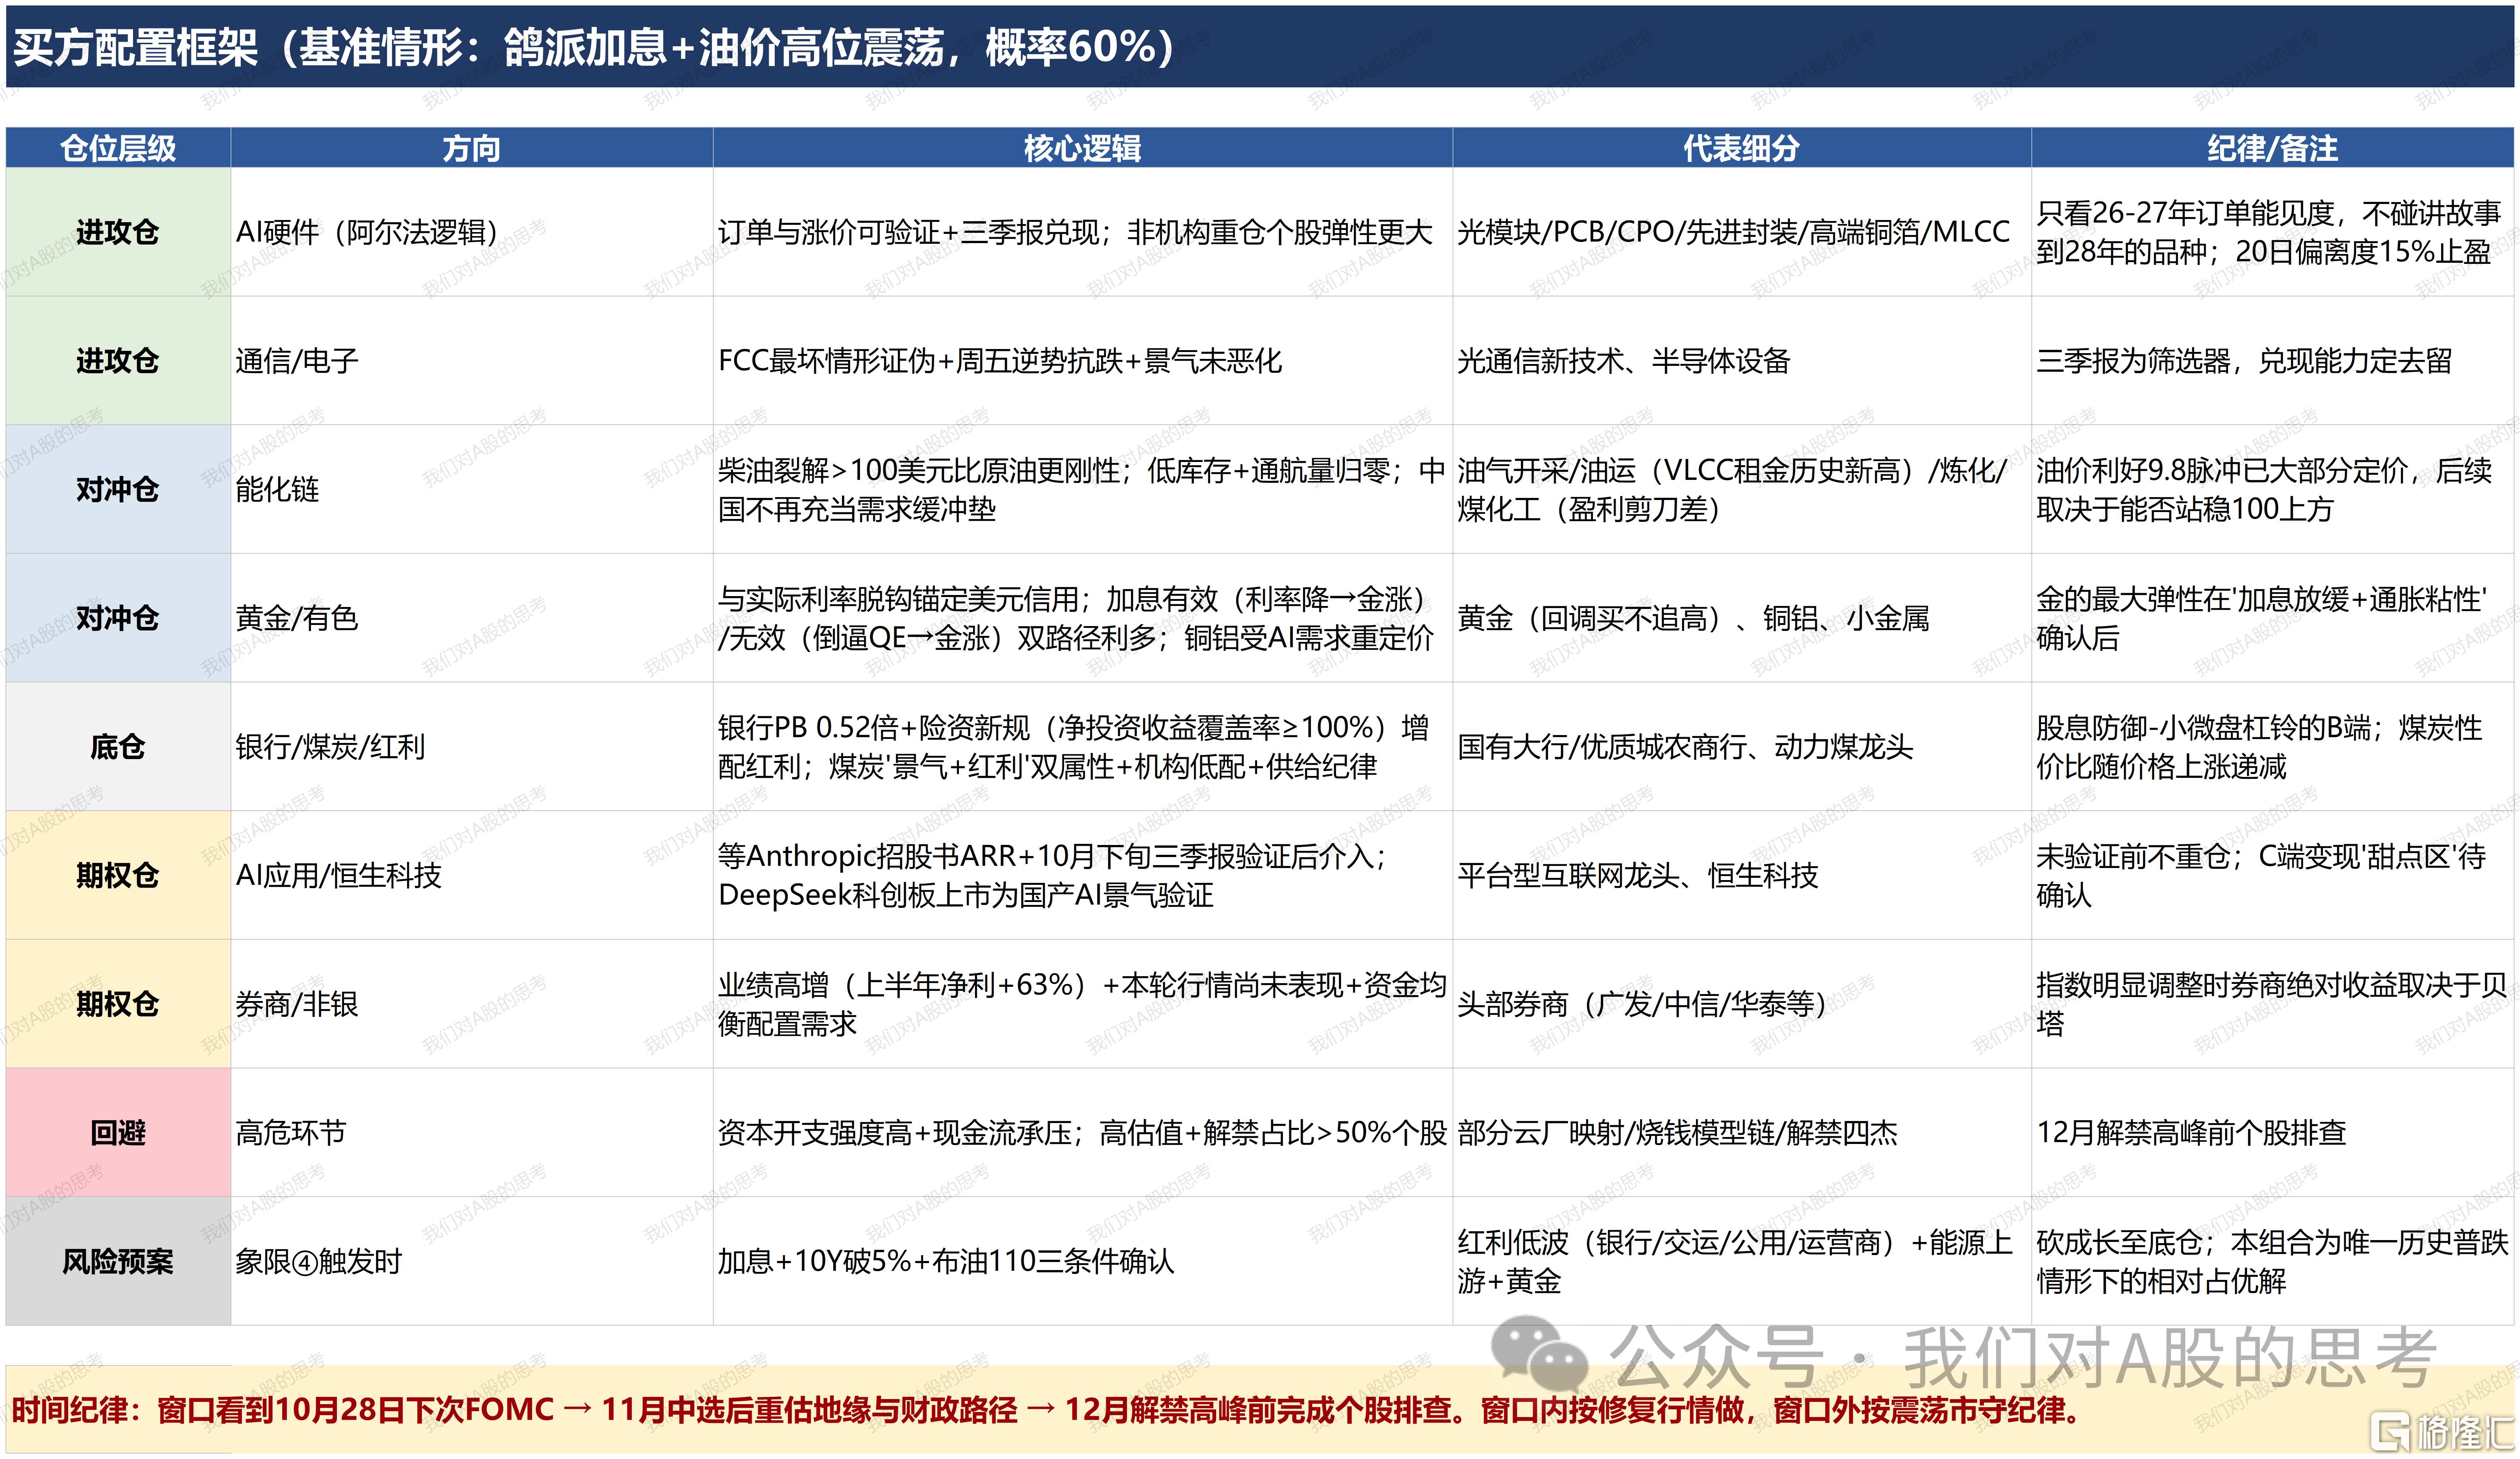
本周A股波动显著放大,且波动幅度超过处于地缘风暴眼中的美股。上证指数收于3888点,全周下跌42点,最低触及3882点,逼近前低3850一带;创业板指企稳尝试(MACD逐步转正),全周上涨1.08%;科创50创出本轮调整新低,进入第二只脚探底阶段。全周成交额明显萎缩,周五成交额仅2万亿出头,为本年度次低水平。
结构上呈现两大特征:其一,红利与AI科技出现资金再平衡——财政部对银行保险3600亿注资落地后,金融权重选择利好兑现,部分资金转而配置调整充分的光模块、PCB等海外算力链;其二,市场维持杠铃结构,微盘与题材轮动活跃,小作文驱动的短主题(MLCC停产、二线PCB、石英布玻纤等)此起彼伏,隔日分化成为常态。
板块表现上,光模块、银行、公用事业相对占优;内需消费(白酒中秋动销同比下滑约20%)、科创权重(受摩尔线程解禁压制)明显偏弱。
二、宏观环境研判
(一)海外:油价定加息节奏,风险尚未出清
9月通胀数据基本符合预期,市场定价9月16日FOMC加息25bp的概率已升至约90%,二次加息概率在50%左右。
剔除无线服务一次性因素后核心CPI环比仅0.19%,房租明显降温,本次加息性质为"风险管理/校准式"加息而非紧缩周期确认——但12月是否再加息,关键变量是油价:布伦特85美元附近意味着能源拖累自然消退,加息大概率一次性;若油价站稳100美元上方,则2027年紧缩路径将被重新定价(油价预测差20美元,对应美联储路径差50-75bp)。
地缘层面,美伊博弈进入"打地鼠"阶段,胡塞武装与沙特冲突自7月升级后近期有加剧迹象。红海与霍尔木兹双海峡风险若共振,将对全球原油供给造成实质冲击。
大摩提示四季度布伦特存在重返100美元/桶的风险——战略储备释放的红利已经耗尽,上半年资本市场可以对地缘无视,四季度很难继续无视。但值得注意的是,周五FCC公布的出口管制细则未将中国光模块企业纳入制裁名单,且规则更为明确,海外算力链的政策不确定性阶段性缓解。
(二)国内:K形分化深化,内需β缺席
本周内需数据进一步走弱。现房销售新规对土地财政冲击显著:中性假设下今年土地出让金同比或下降50%,明年仍有约30%的下行压力,四季度至明年一季度宏观压力加大。由于政策出台需以经济数据走弱为触发条件,强刺激时点大概率要等到明年两会前后。
消费高频数据同样疲弱:中秋白酒动销预计同比下滑约20%(山东样本:五粮液-10%、汾酒-5%、泸州老窖-40%,仅茅台相对稳健);中秋国庆超长假期对出行链的拉动有限,暑期消费已受收入预期、酒店价格高企与春假/五一透支的三重压制。内需板块缺乏贝塔,维持规避判断。
9月ZM会谈大概率落地,短期关系改善,但中期压力犹存——卖方预计2026年四季度美国可能大幅加征关税、回到2025年四季度水平,2027年经贸摩擦存在升级可能,外需挑战在变大。
三、市场策略判断
(一)总基调:震荡市中段,等待宏观"发令枪"
市场主流预期维持3800-4200点区间震荡。"特别悲观或特别乐观都缺乏依据"——月度数据部分失真,经济未到过度悲观程度,且今年是开局之年,数据继续走弱反而触发政策,市场存在"跌出来政策"的看跌期权;同时上半年资金集中拉抬透支预期、赎回压力与套牢筹码交织,自身存在向下调整的诉求。
我们的判断:在宏观信号出现之前(FOMC落地、ZM会谈结果、强刺激政策),市场难以形成趋势性行情。当前处于震荡市的中段,仓位中性、结构进攻。
(二)节奏与关键时点
9月16日:FOMC议息,加息落地大概率构成短期不确定性出清;
9月19-20日:G20框架下的ZM会谈,关注关税与AI出口管制的谈判结果;
9月22日前后:下一个重点时间窗口。技术面以上证收复5日线(3927)并企稳60日线(3941)为修复前提条件,达不到则支撑下看3847-3833;创业板关注3354、3425的修复意愿。
市场节奏目前处于"指数科技大涨→微盘小妖轮动→降估值后产业代表股跟随信息轮动"的第三阶段,特征是快、品种少、隔日分化。该阶段完成后才进入大票与代表股修复补涨的阶段。在此之前,执行"有限仓位参与短主题+高抛低吸"的交易纪律,禁止把信息差交易坐成趋势仓位。
(三)仓位建议
不可控仓资金:均衡配置科技+红利+微盘;
可控仓资金:中性仓位运行(建议5成上下),保留机动弹药,事件落地前不放大方向性头寸;
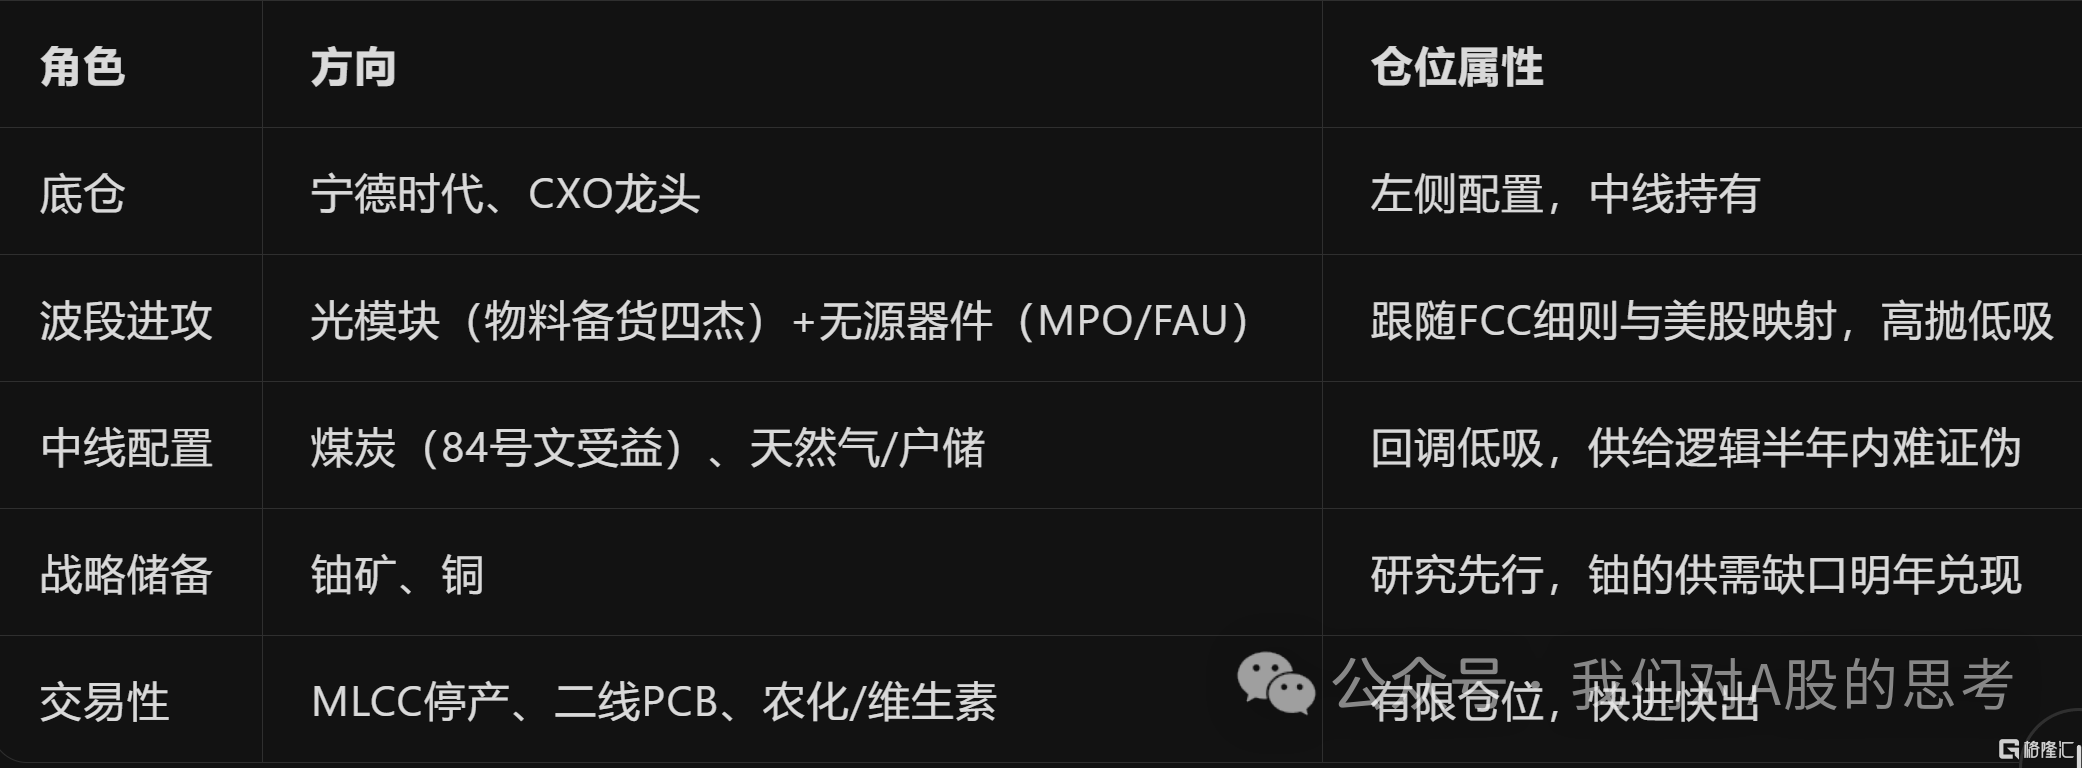
左侧底仓:宁德时代(回购启动+15-16倍历史低估值)、CXO(三年维度业绩确定性最强,作为科技轮动时的切换配置)。
四、行业配置主线
主线一:海外算力——唯一逻辑顺的科技方向,但只做波段
FCC细则落地未纳入大光企业,验证了美国短期难以摆脱中国光模块产业的现实;OpenAI新模型强化产业界对AI的信心,2027年超大规模数据中心资本开支预计增长60%,光模块明年业绩大年是一致预期。
但必须明确:科技整体已无大贝塔。今年上半年机构量化已将科技权重预期交易至2028年,相关板块处于"符合预期"状态,难有超额。操作上有两条纪律:
只做震荡反弹中的波段,不追高、不恋战(筹码结构虽经消化但不算好);
光模块缩圈,只买物料备货充足的公司——上游光芯片/物料自供决定了业绩兑现能力,重点跟踪中际旭创、新易盛、剑桥科技、东山精密;上游无源器件(MPO、FAU)进入量价齐升的通胀阶段,且不在FCC管制范围,是明年逻辑更好的增量细分。
主线二:供给硬约束的涨价/缺货链——超额收益的主要来源
需求弱β环境下,"供给受限"是比"需求爆发"更可靠的定价逻辑。按供给刚性的硬度排序:
煤炭:矿安84号文落地,国有煤企纳入8条硬措施、严禁超能力生产,供给弹性制度化压缩。本轮不是短期安监交易,而是安全治理常态化带来的煤价中枢上修,半年内逻辑难证伪。需求难超预期决定行情上限,供给刚性决定下限,适合回调低吸、冲高兑现的高抛低吸策略。
天然气/户储:欧洲入冬前储气率预计仅70-75%,显著低于90%的政策目标,今年冬季大概率再度缺气;补库压力与地缘扰动共振,关注气源、贸易及户储的传导链条。
铀——长线错配品种,战略性关注:价格已接近100美元/磅的历史新高区域。供给端开发周期长达10年、放量缓慢;需求端未来5年全球铀需求增长2万吨(+50-80%),且核电站一旦开堆即刚性消耗。明年供需缺口正式出现,错配行情刚刚开始,A股标的稀缺反而意味着资金层级尚未拥挤。
铜:非美地区库存极低、现货紧张,资本开支不足叠加地缘干扰,明年全球供给增速仅2%出头。关税延迟引发的回调属于消化,若铜股充分调整可重新参与。
厄尔尼诺链:农产品涨价→农药/化肥用量与价格上行;干旱导致巴拿马运河运力下降→运费上升,并扰动钾肥、甲醇运输;VE/VD等维生素价格有望持续上涨。该链条将被市场反复交易,按主题轮动参与。
交易层面,小仓位可参与MLCC停产、二线PCB业绩、石英布玻纤等"小作文"短主题,但须严格执行证伪即走的纪律——这类机会本质是信息差交易,不是基本面仓位。
主线三:明确规避的方向
内需消费:地产链、白酒、出行链数据持续证伪,政策时点远(明年两会),博弈反弹的赔率低;
国产AI芯片/大模型:双重尴尬——基本面不及预期(HBM被海外订完,明年国产卡出货从800-900万颗下修至约300万颗)与缺货度提升并存;反蒸馏事件压制国产模型商业化(智谱已跌超60%),短期缺乏买入理由,等待事件发酵明朗;
科创板指数:大IPO解禁压力贯穿今年四季度至明年,反弹即是存量资金的兑现窗口。
五、风险提示
油价失控风险:布油站稳100美元上方将触发二次加息定价,全球风险资产承压,且高油价对中游制造形成成本挤压;
ZM会谈不及预期:FCC细则中"追溯逻辑收紧+年内必须落地"条款存在被重新解释的可能,"暂未列入≠完全排除";
内需失速风险:地产新规冲击下若四季度经济数据显著走弱,可能先于预期触发政策,但过程伴随市场波动放大;
筹码风险:科创板解禁潮与上半年抱团筹码的退出压力,可能使反弹力度持续低于预期。
六下周跟踪要点
9/16 FOMC决议及点阵图对12月会议的指引;
ZM会谈成果及AI出口管制谈判进展;
布油在95-100美元区间的多空争夺、红海/霍尔木兹航运数据;
上证对3927/3941(5日线/60日线)的收复情况及成交能否放大;
煤炭84号文地方执行细则、欧洲储气率周报、VE/VD报价;
宁德回购进度、光模块龙头物料备货与订单能见度。
报告结论:弱β环境下,指数层面维持中性判断,3800-4200震荡格局未破。进攻的重心不在仓位而在结构——放弃科技贝塔幻想,沿"供给硬约束+涨价可见"的主线(煤炭/天然气/铀/铜)和"有订单、有物料、有业绩"的算力增量细分(光模块缩圈+无源器件)集中火力;以内需和国产AI链为主要规避方向,以宁德回购和CXO作为左侧底仓。9月22日窗口前保持纪律,事件落地后再评估方向选择。
免责声明:本报告基于公开机构观点整理,仅供内部研究参考,不构成投资建议。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。