辅助驾驶进入车险定价模型,配置表上的功能还要算风险账
辅助驾驶在车企的配置表上是卖点,在保险公司的模型里,则需要对应风险。
9月4日《每日经济新闻》梳理上市财险公司半年报时,引述人保财险总裁张道明的介绍:针对新能源车的结构和智能化特点,公司已将车辆特有物理参数、ADAS因子引入车险定价模型,细化车型风险识别。
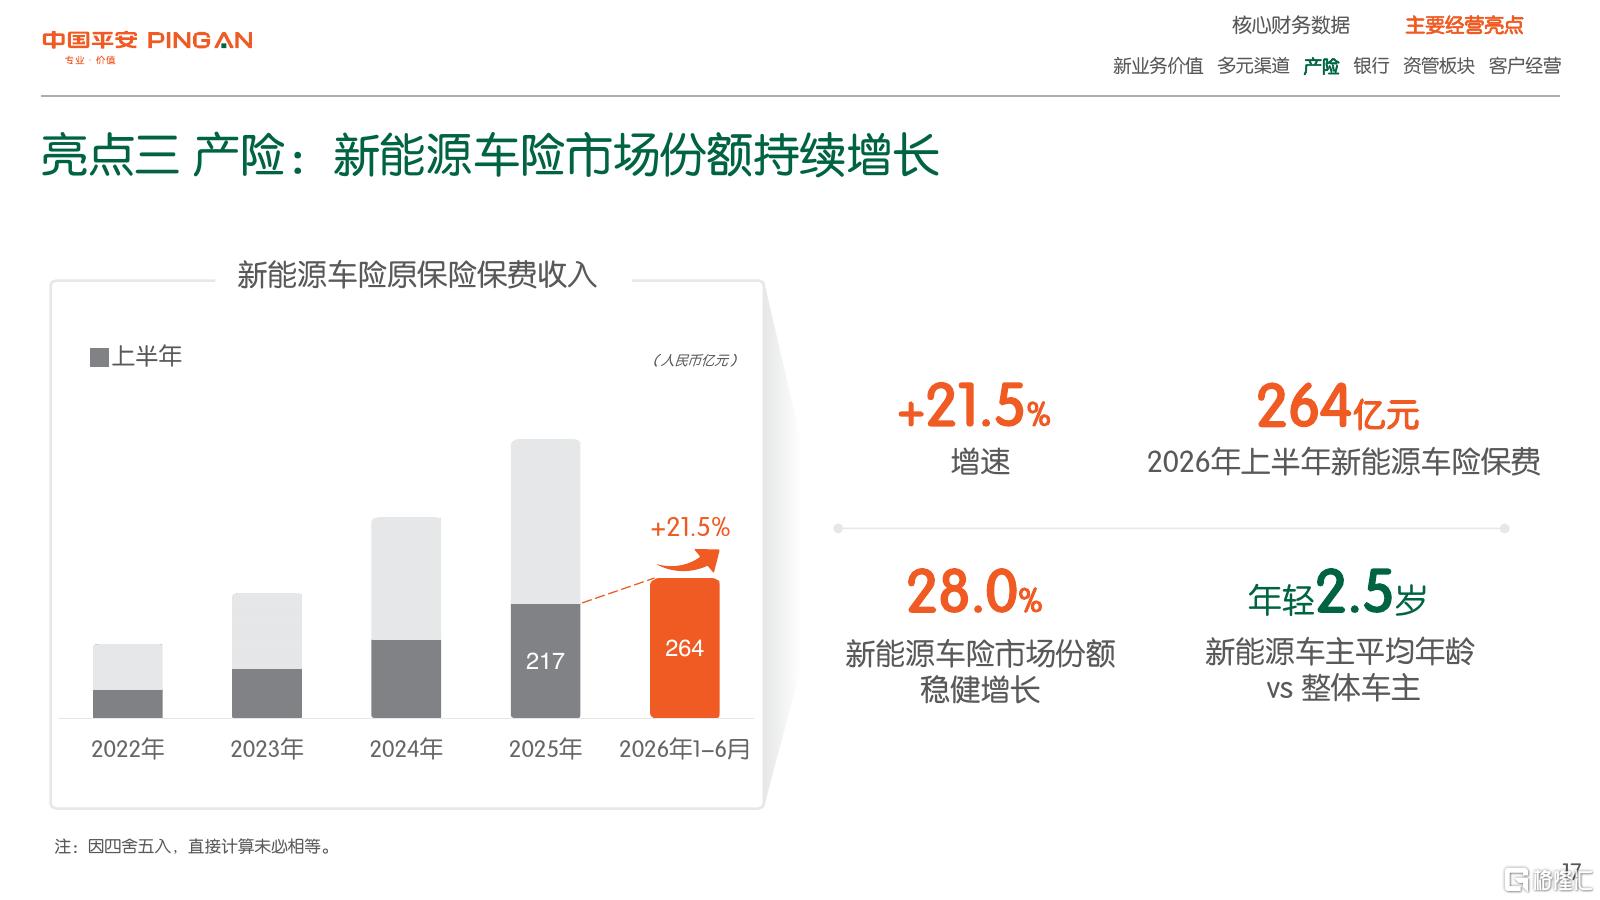 图片来源:中国平安2026年中期业绩报告
ADAS指高级驾驶辅助系统。人保财险已将相关因素用于车型风险识别,辅助驾驶也因此进入了保险公司的定价考量。其他保险公司是否采用相同做法,目前这篇报道没有给出信息。
新能源车险业务本身也在增长。中国平安披露的中期业绩材料显示,平安产险上半年新能源车险保费收入约264亿元,同比增长21.5%。这是公司保费收入的增幅,并非车主个人保费的涨幅。
一项辅助驾驶功能,在发布会上讲的是使用体验,到了保险公司,还要看它对事故和损失的影响。技术能否降低风险,会成为产品介绍之外的另一项考量。
不过,有辅助驾驶,就能享受更低保费吗?目前还不能这么说。
保费是否降低,还取决于实际数据和承保条件。即使辅助驾驶减少了某类碰撞,事故后的维修费用也得算进去,不能只凭配置表上多了几项功能就下结论。
对整车企业而言,这种变化也提出了新的产品要求。安全功能之外,事故后是否方便检查和维修,同样会影响用户的长期支出。买车时省下的钱,如果在持有期间被更高的成本抵消,消费者自然会重新算账。
这些变化需要长期使用数据来验证。保险公司若据此调整承保条件,也应让用户知道原因:是事故概率有变化,还是维修成本有差别,而不只是给出一个新的报价。
辅助驾驶已经开始进入车险定价模型。它能不能进一步让车主少花保费,仍要由后续的风险数据和具体报价来回答。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。