CPO实机闪现,价值重塑势不可挡


2026年6月,英伟达宣布Spectrum-X以太网硅光技术全面量产。8月14日,再次确认其进入全面量产阶段,产品已于2026年5–7月进入生产。
近日社交平台流出英伟达Spectrum-6 CPO交换系统实机照片,交换芯片、共封装光引擎、高密度光接口和液冷结构得到直观呈现。
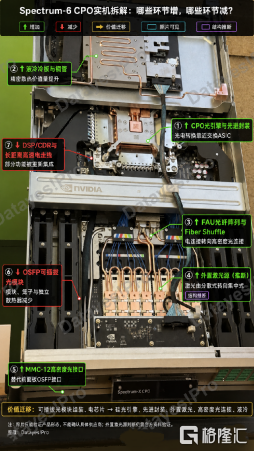
虽然图片来源并非英伟达官方,无法仅凭照片确认具体型号及供应商,但结合产品结构和官方规格判断,该设备更接近单颗Spectrum-6交换芯片、总带宽102.4Tb/s的SN6810-LD CPO交换系统。
照片中最显著的变化是传统前面板可插拔光模块消失,设备中央为大型交换ASIC,周围分布约32个共封装光引擎(合计102.4Tb/s带宽,与SN6810-LD规格一致)。
核心路径变化:CPO将光引擎移至交换芯片附近,大幅缩短高速电信号传输距离,改用光纤为主传输,从而降低信号损耗、功耗和散热压力。
产业链增量环节:
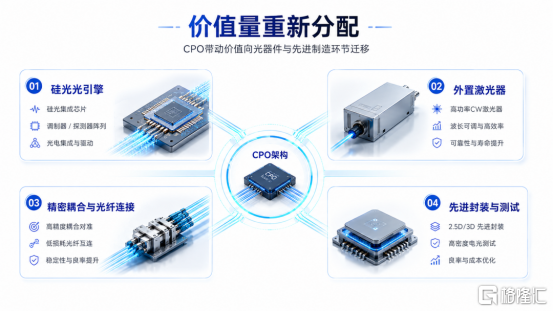
硅光芯片与光引擎:光引擎从独立模块变为封装系统核心,硅光晶圆、光子芯片及3.2T集成设计重要性提升。
台积电是核心枢纽,负责硅光子工艺制造,并计划在2027年Q1实现每月10k晶圆片的PIC产能。混合键合等先进封装技术可显著降低功耗,是提升CPO性能的关键。台积电、矽品直接受益。
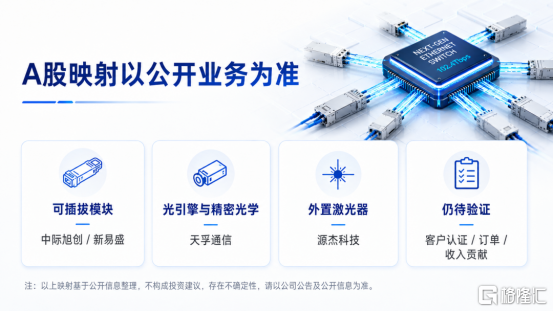
对传统光模块厂商如中际旭创而言,其在CPO/NPO领域的角色,相较于其在可插拔模块领域的地位,可能会出现结构性弱化。
先进封装与测试:需集成ASIC、硅光、电芯片及高速接口,对基板、耦合精度、热管理、良率和光电测试提出更高要求。
致茂电子(Chroma ATE)提供CPO相关的光电测试系统组合,预计其测试仪发货将于2026年下半年开始。
泰瑞达与ficonTEC合作推出双面晶圆探针测试方案,用于测试“已知良好裸片”。
罗博特科等也被视为CPO产业链受益标的。
高密度光纤连接:FAU光纤阵列、带状光纤等用量上升,连接器由电向光连接系统转移,强调插损、一致性和可靠性。交换机内部PCB走线被光纤取代,需要大量光纤柔性板、光纤阵列连接单元(FAU)来路由数百个光信号。
天孚通信作为FAU和光分路器供应商,为康宁的长期合作伙伴,已深度嵌入产业链。同时,Corning提供光纤和连接器。
激光器:由分散式模块内置转向外置激光源(疑似照片底部模块),价值集中于高功率CW激光器、冗余及监控系统。
Lumentum和Coherent是核心供应商。
Lumentum披露其EML激光器供给缺口已超过30%,且随着CPO需求叠加,供需矛盾正进一步扩大。
Coherent内部InP产量同比大增80%,且计划再翻倍。
国内厂商如源杰科技、长光华芯等也在积极追赶。
液冷散热:大面积冷板、铜管和液冷路径强化,温控关乎光学寿命,冷板、接头及监控系统重要性提升。
英维克的UQD产品和MQD产品已被列入英伟达的MGX生态合作伙伴。
传统环节减少:
可插拔光模块、模块笼、独立散热器及部分DSP/CDR/Retimer需求下降;长距高速电走线和电连接器减少,前面板风冷压力降低;维护方式从模块插拔转为外置激光更换与内部冗余系统级维修。
Spectrum-6 CPO标志着共封装光学技术从概念验证正式迈入规模化商用的关键转折点。
英伟达已将其定义为AI工厂横向扩展(Scale-Out)网络的下一代标准,但该产品当前仍面临良率瓶颈导致的交付延迟风险。
短期看,传统可插拔光模块与CPO将并行增长,但CPO对产业链价值的重构已不可逆,价值正从光模块组装向光芯片、硅光引擎、先进封装及高精度测试设备等上游环节迁移。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。