中报高增长,先别急着看利润:真正要核对的是这三张表

2026年半年报进入密集披露期后,一个很典型的分化正在出现:有些公司扣非利润增长很快,经营现金流却没有同步改善;有些公司利润增速没那么夸张,现金流、应收和库存却同时变好。所以,中报看“高增长”,单看净利润已经不够。
更有效的方法,是把营收、扣非利润、经营现金流,再加上应收和存货放在一起看。
先看第一层:利润增长是不是经营出来的。
新产业2026年上半年营收24.20亿元,同比增长10.78%;扣非净利润8.25亿元,同比增长13.60%。更关键的是,经营现金流达到9.01亿元,同比增长95.29%,已经超过扣非利润。
与此同时,公司应收账款和存货较年初基本稳定。
这类报表的特点很清楚:收入增长、扣非利润增长,同时没有依靠明显增加应收和库存来支撑,利润已经获得较充分的现金验证。
森马服饰则是另一种改善。
上半年营收67.22亿元,同比增长9.32%,扣非净利润4.72亿元,同比增长59.27%。经营现金流由去年同期的-2.77亿元转为+2.69亿元。
更值得关注的是,应收账款较年初下降44.40%,存货下降10.90%。
也就是说,利润改善的同时,公司还在回款、去库存。
相比之下,图南股份体现的是另一种财务结构。
公司上半年营收增长70.90%,扣非净利润增长173.51%,而且非经常性损益很小,说明高增长并不是靠资产处置或补助做出来的。
但同期经营现金流只有约967万元,同比下降86.22%,约相当于扣非利润的3.9%。
原因从资产负债表上也能看到:应收账款较年初增长158.46%,应收类合计增长124.20%,存货增长29.15%。
公司解释部分存货增长来自在手订单备货,这种情况在扩张和集中交付阶段并不罕见。
所以,现金流暂时落后不能直接等于“利润失真”。
真正需要验证的是下一步:这些存货能不能完成交付,应收能不能按期回收,经营现金流能不能随后反转。
恒瑞医药则说明,连“净利润增长”本身都需要拆开看。
公司上半年归母净利润44.65亿元,同比增长0.34%,表面看基本稳定;但扣非净利润37.30亿元,同比下降12.71%。
两者之间约7.35亿元的差额,基本对应非经常性损益,其中Kailera相关股权公允价值变动收益是重要来源,这就是为什么看半年报不能只停留在归母净利润。
我的判断是,中报高增长可以按三步检查:
第一步,看营收和扣非利润是不是同向增长,先排除明显的一次性收益影响。
第二步,看经营现金流能不能验证利润。
第三步,如果现金流没有同步改善,就继续查应收、票据和存货,判断到底是扩张性占款,还是回款质量和库存质量出了问题。
现金流不是一票否决项,但如果一家公司利润连续增长,应收持续比收入增长更快、库存持续累积、借款继续增加,同时现金流迟迟不改善,那么这类增长的验证难度就会越来越高。
真正高质量的增长,不只是利润表上的数字好看,而是最终能够从应收和库存中释放出来,变成现金。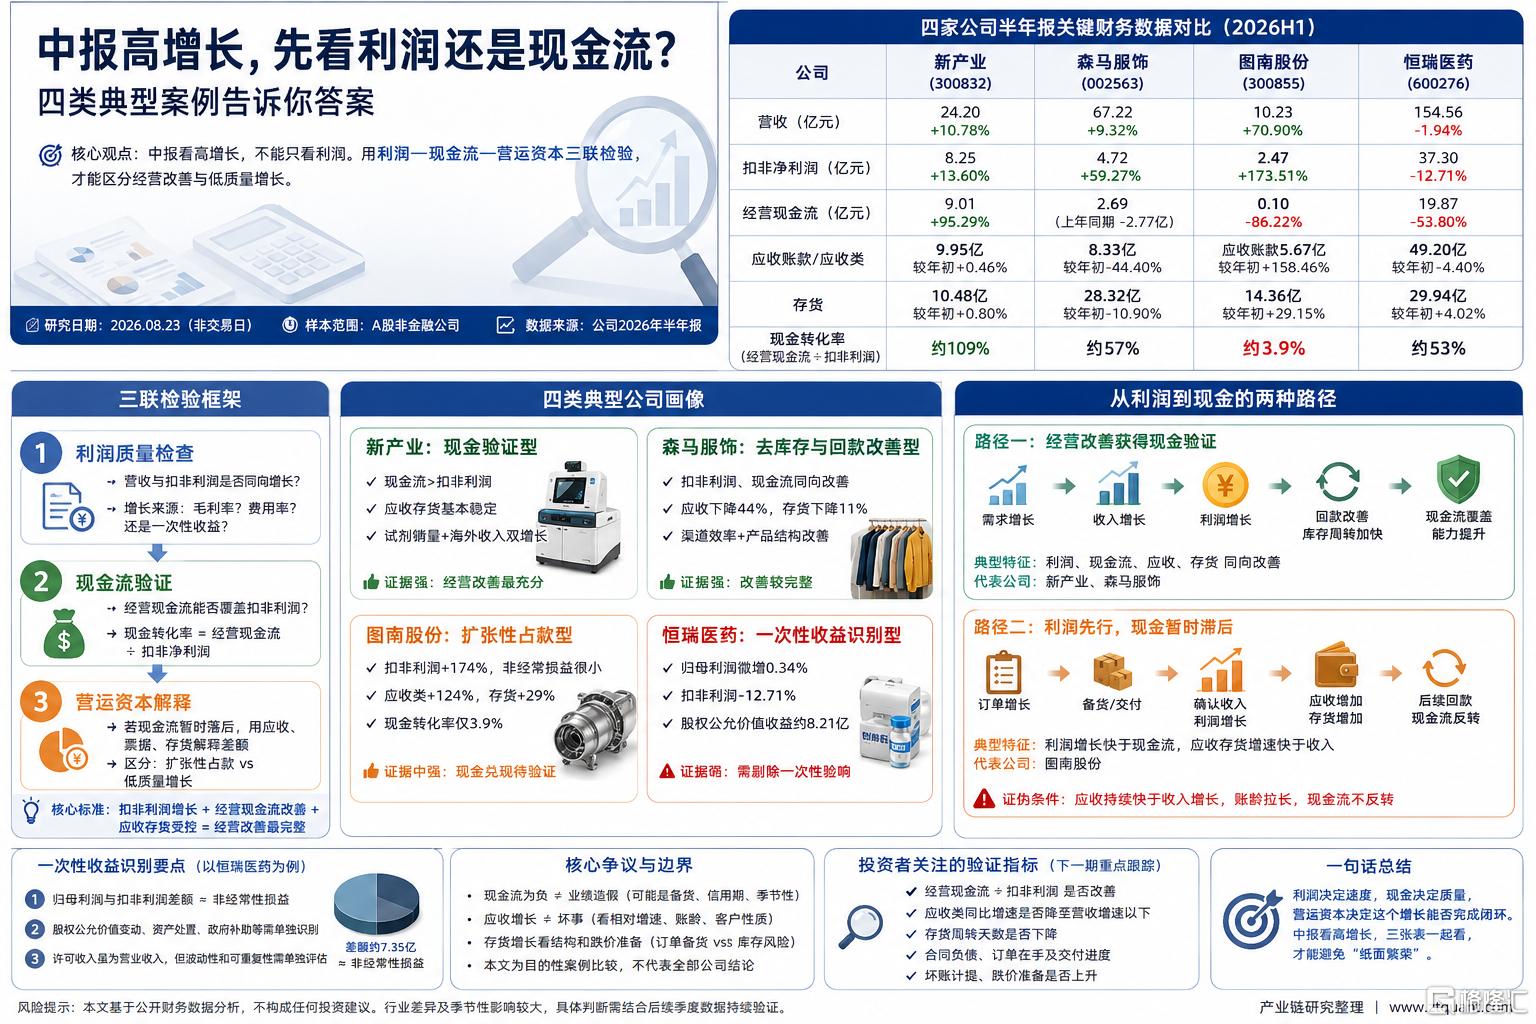
 以上仅为公开财务数据研究与案例分析,不构成任何投资建议。半年报存在行业差异及季节性影响,具体判断仍需结合后续季度数据持续验证。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。