白酒股想掀起大行情,主力能靠哪些理由、讲什么故事?


最近白酒股来了一拨反弹,但明显感觉到,很多投资者并不关心,抢反弹的热情并不高,主要是白酒股自2021年至今,5年半时间里,上演了多次“反弹→创新低→再反弹→再创新低”的戏码,敢于或者愿意跟风的资金是越来越少了。
这印证了一条规律,即每轮牛市的主线都不一样,上一轮牛市的主线,往往在下一轮牛市中表现不佳。
那么作为老登资产的代表,白酒股调整的时间和幅度都比较足,估值也比较低,未来如果真的想掀起一轮行情,得靠哪些叙事、逻辑支撑呢?
图表:中证白酒指数走势
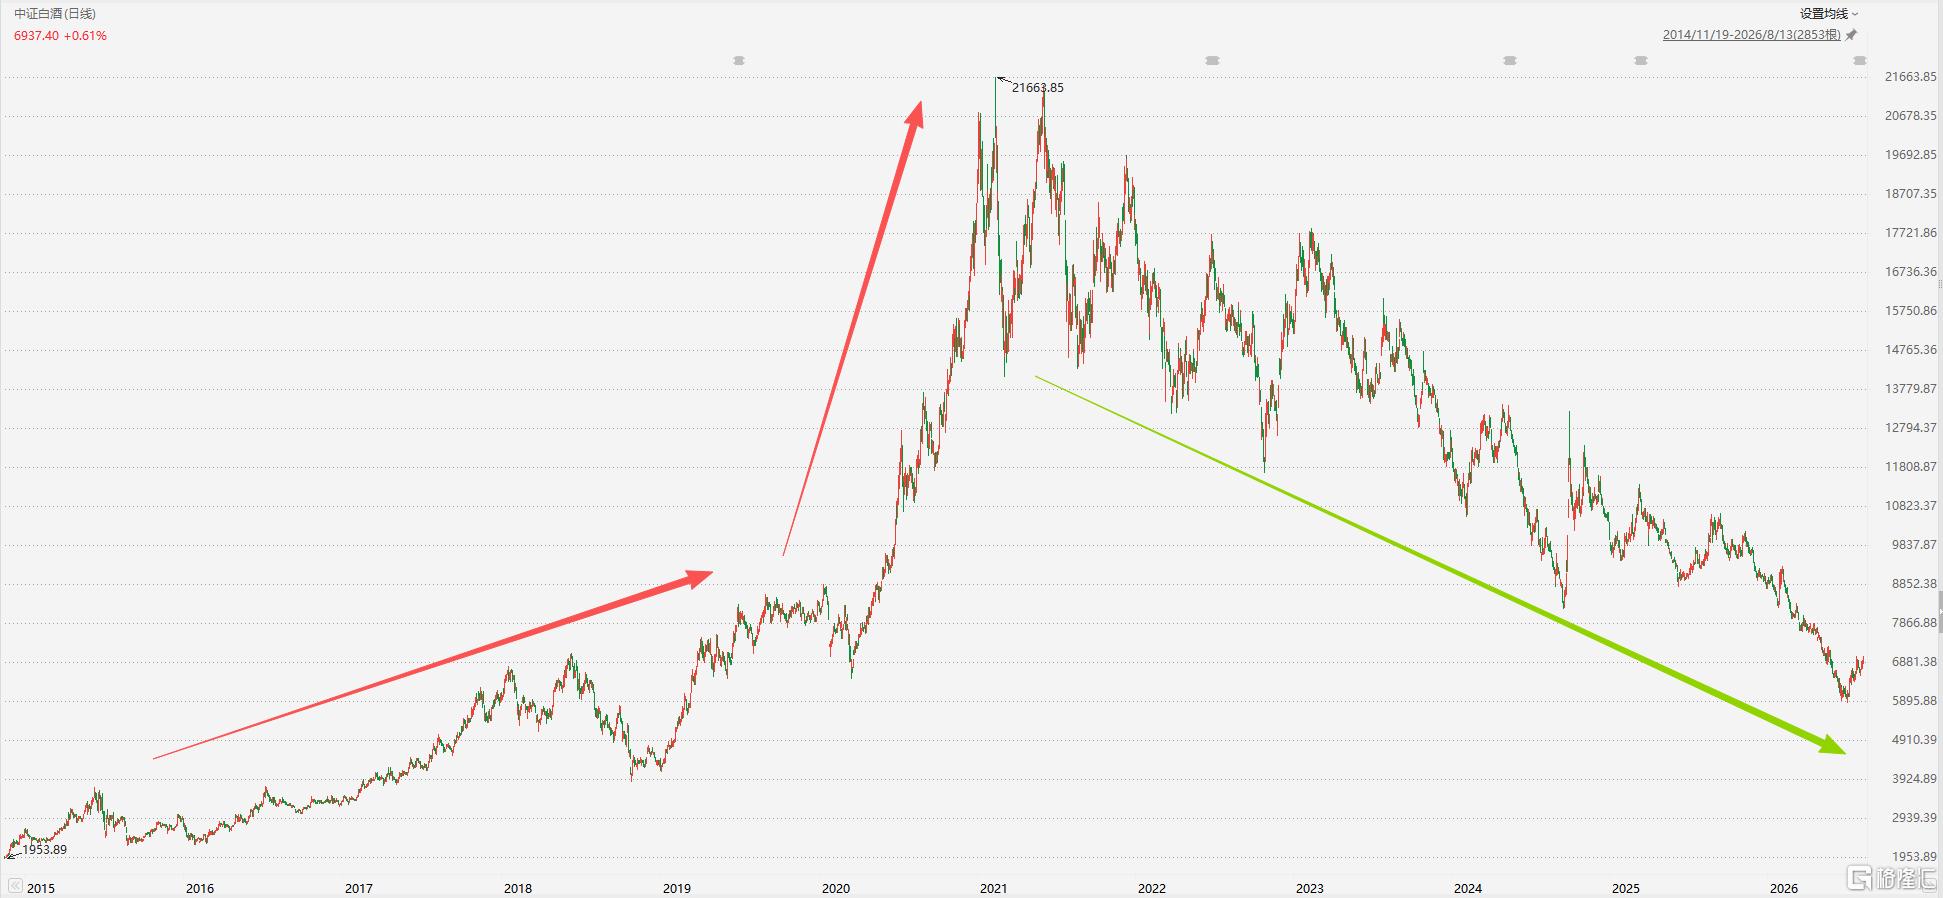
来源:Choice
理由1:高端白酒涨价,强化“行业最坏时刻已过”
从白酒产业周期维度出发,库存与批价是最核心的先行指标。比如渠道库存去化至低位、龙头批价企稳回升,是行情启动的产业基础。随后渠道补库存放大业绩弹性,形成“批价上涨→渠道盈利改善→补库→业绩超预期”的正循环。
最近,飞天茅台零售价、五粮液(普五)批发价都有上调的动作,强化“价格中枢上移”逻辑,可能通过产品结构升级、提价增厚盈利。
这种情况,是左侧交易的资金比较喜欢的,可以在低位拿多一些筹码,博取转折性的、拐点型的机会。
理由2:估值低,股息率高
当前白酒板块PE约20倍,处于近10年10%分位以下,估值低是显而易见的。在市场资金“高低切换”的共识,防御价值凸显。长期的调整过程,机构抛压彻底出清,少量增量资金即可撬动板块行情。
图:中证白酒指数PE
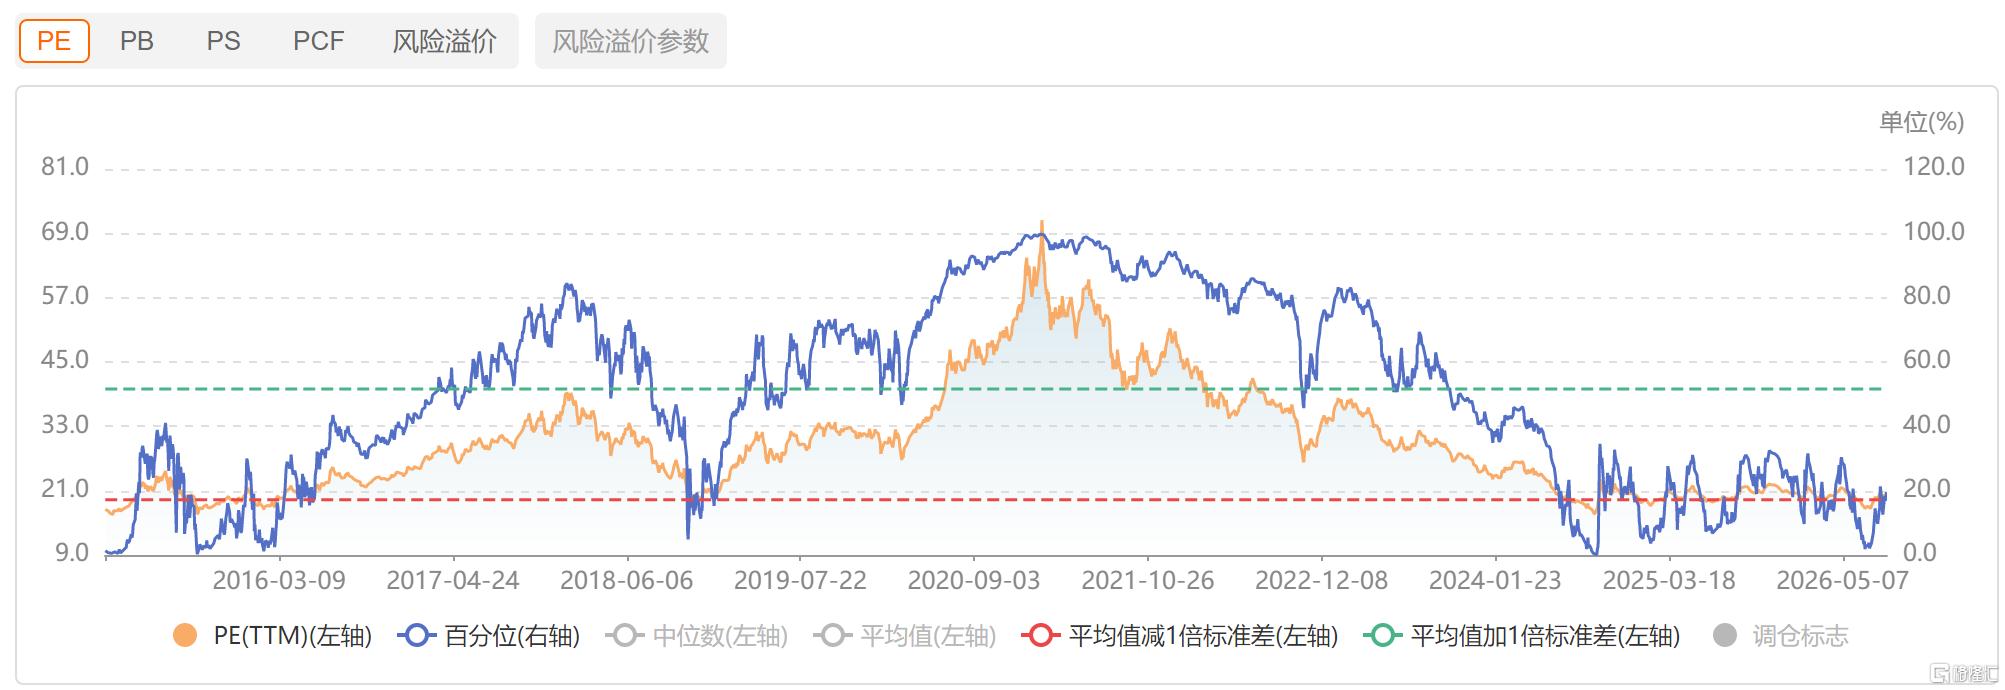
来源:Choice
现在中证白酒指数的股息率已经达到4.44%,并且白酒企业具有高现金流、低波动的特征,符合"类债资产"的标准。
这种资产是价值派资金比较喜欢的,有利息保底,估值提供安全边际,也有较好的现金流,企业能够长久经营。
理由3:拓展消费场景,对冲"年轻人不喝"的质疑
不少年轻人不爱喝白酒,这已经是比较现实的问题了,只能通过其他方法来激活消费端。
政策对白酒的态度并不是支持的,只会间接有些影响。比如房地产政策持续放松,楼市回暖,能让白酒这种相关的东西也受益。
还得通过其他方法打破“白酒总量收缩”、“年轻人不喝白酒”的长期悲观需求预期,注入新增长想象空间。比如白酒国际化叙事,让茅台、五粮液这种名酒走向海外市场,依托中华文化输出打造全球烈酒品类;酒旅融合、工业旅游与IP运营,将白酒从快消品延伸至文旅消费资产;年轻化,尝试低度酒、果酒、鸡尾酒等。
理由4:经济从通缩切回温和通胀
通胀预期下,白酒"抗通胀、可囤货"的属性可能重燃。因为各种原材料涨价,厂家提价顺理成章,头部白酒具备强品牌定价权,可通过顺价提价转嫁原材料成本上涨压力,毛利率保持稳定甚至提升。
整体而言,2026年7月以来的白酒反弹行情的底色是“估值修复+弱复苏”,只是吸引再平衡资金回补极低的仓位,想要演变为系统性大行情,还缺乏足够的逻辑和叙事支撑,还需要一些时间边走边看。
免责声明:文中提到的所有信息仅为公开信息或者自己所思所想,仅代表作者个人意见,不代表任何投资机构立场,不构成任何投资建议。投资有风险,投资需谨慎。过往业绩不预示未来表现。所有内容亦不可用作法律证据!(部分图片、数据由AI平台整理,请谨慎参考)。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。