朱韬掌舵新网银行:一场反流量的蜕变

互联网民营银行粗放扩张的时代早已落幕,助贷行业大收缩已成定局。
不少机构过去靠着外部渠道快速做大规模,但却落下了风控和合规的短板,新网银行就是该发展模式下的典型样本。
顶端新闻等主流媒体深度报道指出,该行早年高度依赖外部助贷合作,内部风控治理跟不上业务增速,不仅接连遭遇监管处罚、损耗品牌口碑,还积累潜在资产管控风险。
即使金融创新再花哨,稳健独立的风控合规才是长久经营的根本,这也给所有转型中的民营互联网银行敲响了警钟。
流量引擎熄火,新网银行合规转身
近几年来,在监管部门政策持续收紧下,助贷行业迎来了全面洗牌。
新网银行由于长期依赖助贷平台获取客源,所以其合作渠道数量大幅缩减,原有的经营模式也受到冲击,因此转型压力凸显。
过去,新网银行通过“借船出海”实现了业务快速扩张。
成立初期,新网银行依靠的是纯线上的信贷模式,与上百家助贷机构合作来快速拓客,自身的业务规模实现了跨越式增长。
但是这种模式存在先天缺陷。
银行把获取客户、初步审核等工作大部分交给外包,对于这些合作平台的客群质量、收费标准以及催收行为缺乏有效管控,长期积累了信用风险与合规风险,为后来的整改工作造成了影响。
为满足监管要求,压降合作渠道是合规必然选择。
对于监管部门强制性的规定,新网银行也积极地主动精简、压降不合规、高风险外部合作渠道,这也成为完善自身的合规漏洞、实现长期稳健经营的必要举措。
但调整渠道结构直接带来短期经营阵痛。
2024年该行净利润为8.11亿元,同比下滑了19.7%,外部助贷渠道大幅收缩、流量与信贷投放缩水是利润承压的主要原因。
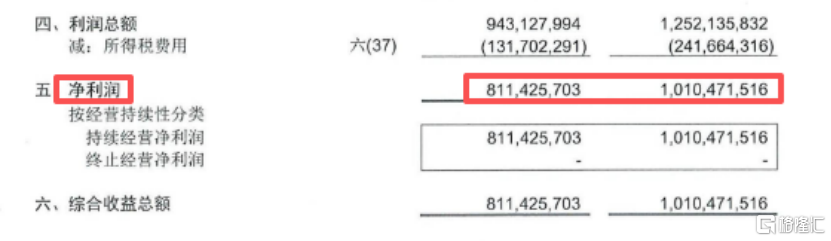
(数据来源:四川新网银行2024年度报告)
在此背景下,“流量驱动”转变为“合规驱动”就成了新网银行破局的关键。
目前新网银行所面临的核心难题是,在剥离掉一些低质量下沉渠道之后,怎样搭建自有的流量体系,并且依靠自营业务来稳住增长。
这次转型就像一场刮骨疗毒,在短期内要承受规模和利润缩减带来的痛苦,但只有彻底摆脱对外部助贷的过度依赖,建立一套自己的风控和获客系统,才能化解长期风险,并最终走向可持续发展的道路。
投诉频发,息费透明迫在眉睫
随着助贷压降,新网银行所承受的舆论压力也日益凸显。
在黑猫投诉等平台上,其旗下“好人贷”、汽车分期贷款等主力产品投诉频发,核心问题集中在贷款息费不透明、二次扣款、征信误上报等方面。
消费者的不满情绪持续发酵,成为银行转型期的另一大挑战。
这类投诉并非新网银行独有,而是民营互联网银行转型期的共性痛点,根源在于成本与管控的失衡。
从成本端来看,无抵押贷款风险更高,银行在定价时需匹配风险,同时严格执行息费全公示监管要求;
从管控端来看,部分合作机构引流时存在夸大低息、隐瞒担保费等行为,银行管控不足,增加了客户综合支出。
 息费不透明易引发信任危机,这也折射出银行盈利与消费者权益的平衡难题。
如果消费者发现,合同约定利率与实际还款金额存在较大差距,特别是存在未告知的隐性收费时,容易引发信任危机。
此现象本质上是,由于银行在追求盈利目标与保障消费者知情权之间未能找到合理平衡,反映出经营管理仍有完善空间。
对新网银行而言,化解舆情、重塑品牌的关键在于做到息费公开透明,并且要严格落实合规要求、杜绝隐性收费行为,加强对合作机构的管控以及保护消费者的权益,在此基础上才能保证自身的可持续发展。
朱韬稳舵,重塑银行内部治理
在行业监管收紧、业务和舆论压力都很大的动荡期里,新网银行在2024年迎来了关键领导者,那就是董事长朱韬。
相比起大多数金融高管热衷于公开亮相不同,朱韬上任之后一直保持着极致的低调状态,很少会公开发声,这种“静默”风格,正好和银行目前所追求的“向内求索”的主旋律相符合,并给银行转型打下了良好的沉稳基调。
朱韬的履历优势,被市场视为银行转向稳健经营的信号。
他既有国有大行多年的从业经历,又有民营银行初创的实战经验,既掌握合规风控的底层逻辑,又了解市场的运营要点,在他的带领之下,该行推出了两项核心举措优化内部治理。
首先,优化治理架构。
确立了“双副董事长统筹战略、行长主抓运营”的管理模式,有效明确了股东的诉求和市场化经营的边界,避免了决策层面的内耗。
其次,优化核心岗位配置。
对于首席风险官、首席信息官等核心岗位要精准换血。这些岗位在银行的风控与科技方面起着关键作用,改善人员配置可以将转型计划落实到风控与科技条线两大领域中去,填补治理上的不足之处,并且给银行长久稳定的经营提供人力保障。
这样的调整并不是为了短期内的业绩突破,而是把主要精力放在了公司内部治理修缮与底层能力搭建上,着眼长期合规经营。
可以说,朱韬的“稳”为新网银行在动荡期稳住阵脚,并提供了坚实制度保障。
这种不急于求成、深耕内在的战略定力,既契合行业监管导向,也为银行长期可持续发展筑牢了根基,这种着眼长远的经营思路值得肯定。
 治理维稳,自营突围仍是大考
虽然朱韬低调掌舵给银行注入了稳健的基因,但是新网银行要想走出目前的困境,并不只通过治理结构的调整就可以实现,核心挑战在于,如何彻底摆脱对助贷的路径依赖,建立起自己独有的自营信贷生态系统。
面对这一难题,新网银行需聚焦两大关键举措突破瓶颈。
其一,推进自营信贷生态建设,重构业务底层逻辑。
具体要实现全流程的自主经营,就需要自建获客渠道、自研风控模型并且独立完成从贷前调查到贷后管理的所有环节;
同时需加大资金投入,积累用户数据与运营经验,告别以往“轻资产、快扩张”的模式,实现业务基因的重构。
其二,破解行业共性难题,夯实中长期发展根基。
积极拓宽资本补充渠道,不断优化资本结构、降低资本消耗。
以合规为前提,探索兼顾风险与收益的发展模式,将内部治理的“稳”转化为业务发展的“进”,从而为企业的长久发展奠定基础。
总之,青澜财见认为,朱韬稳健的管理模式要想转化为实际的业务增长,就需要看新网银行能否严守合规底线,摸索出一条平衡风险与收益的自营信贷发展新路。
结语
流水不腐,户枢不蠹。
新网银行的转型之路,也是国内互联网银行规范化发展的缩影。
朱韬落地内部治理改革后,虽稳住基本盘,但是渠道收缩、客诉舆情以及自营转型多重难题仍待破解。
银行想要长远发展,不能只追逐流量规模,必须把合规透明落到业务全流程,踏实搭建自营业务,守住消费者权益,才能走出稳健可持续的发展道路。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。