首创证券“压力测试”,张涛如何稳盘破局?

券商扎堆赴港上市,首创证券港股上市又有新动静。
据新华财经等媒体消息,该公司正在筹备港股上市事宜,但是公司的早期财务投资者限售股解禁后持续多轮大额减持,如今计划全部清仓退出。
上市节点正赶上股东大规模套现退出,在这样的资本变动之下,公司的基本面及未来的股价走势迅速引起市场热议。
资本层面的“正常新陈代谢”
对于首创证券早期财务投资者的大额退出,我们应该用一种客观理性的态度来看待,不能仅凭单一动作片面评判公司价值,需从三个维度拆解这一现象。
从投资属性来看,财务投资者的核心诉求是兑现收益。
这批早期资金作为公司发起人,陪伴企业十余年,历经A股上市以及限售股解禁等关键节点,其核心诉求是通过陪伴企业成长获取资本增值回报,投资周期通常与企业发展阶段相匹配。
限售股解禁之后会逐渐减持直至全部退出,这是财务投资者实现其投资目标的一种常见做法,并且也合乎资本市场的一般规律。
从资金回报来看,此次退出是合理的资本兑现。
据公开数据可知,“城市动力”自2024年起就已完成多轮减持,累计套现金额超23亿元,和当初它仅投入了不到3亿元的投入成本相比,此次的投资回报是非常丰厚的。
对财务投资者来说,在投资周期结束后,达到预期收益之后再回笼资金,用于后续其他投资布局,是正常的资金周转行为,并不涉及公司的基本经营状况。
从市场规律来看,这属于正常的股权结构调整。
虽然退出窗口期和公司港股IPO冲刺期相撞,但是并不能就此断定为对未来市场行情持悲观态度。
从资本层面来看,“新陈代谢”属于企业发展到一定时期所出现的一种正常现象。在企业的初创阶段由财务资本提供支持,在企业步入新的发展阶段时就会发生股权架构的变化,并不会对公司的长远发展造成不利影响。
所以,早期财务投资人集中退出,是其投资周期结束的必然现象,并非对公司基本面的否定。
对首创证券的评判,仍然要从自身业绩以及行业趋势等方面来考量,而非被短期资本变动误导。
业绩增速放缓背后的结构性考验
相比股东减持等短期资本市场的新闻,投资者应该更多地关注到首创证券本身的经营状况上,并且近几年来该公司在业绩上存在显著的业绩分化。
首先,就整个业绩来说,首创证券2024年业绩同比增长,但行业增速偏弱。
根据相关数据,2024年公司的营收达到24.18亿元、归母净利润为9.85亿元,较2023年的19.27亿元营收、7.01亿元归母净利润均有所增长。
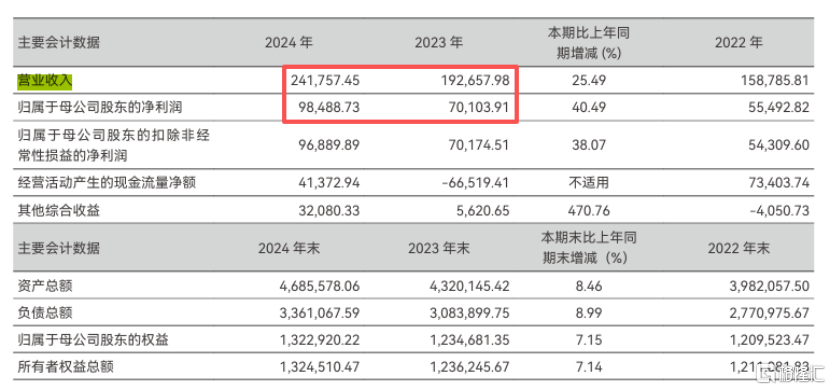
(图片来源:首创证券)
账面数据显示的经营状况良好,但是和整个证券行业的整体增速相比就显得比较落后了,这也说明公司在经营层面还有很大的提升空间。
而导致整体增速疲软的核心原因,藏在两大核心业务的失衡表现里。
其一,公司传统强项资管业务陷入增收困境。
2025年,资管规模达到2000亿元以上,并且还在不断增长,但是收入和利润却大幅下滑。
该业务和债券市场高度绑定,在债券市场行情不好时,其业绩报酬就会大幅缩水,出现典型“扩规模不赚钱”的难题,从而导致整个公司的盈利被拖累。
其二,业绩增长只能靠自营投资独木支撑。
自营业务承担了全年的利润,但是这种业务随着资本市场的涨跌而变化无常,会使公司的整体盈利变得非常不稳定,进一步放大公司在经营上的劣势。
资管业务规模在扩大,但盈利能力比较弱,并且主要依赖于波动较高的自营投资来获取收益。这样的业务结构存在很大的问题,如果不能及时改善,可能会加大公司的业绩波动,降低其长期盈利能力和市场价值。
董事长张涛的“稳盘”与“破局”
由于资本调整与业务转型而带来的双重压力之下,首创证券管理层的稳定与战略定力,就成为了企业能否破局的关键因素。
2025年年底,张涛接棒出任董事长,核心决策层完成新老交替,这一变动对于公司平稳过渡来说非常重要,并且也给管理层后续的破局能力提出更高的标准。
从短期来看,张涛的履新有效实现了“稳盘”目标。
上任之后,他主导推进了管理层的专业化和年轻化调整,并根据业务短板对人员进行重新分配,例如引进有固定收益业务背景的人才来解决资产管理方面遇到的问题。
这样既可以稳住内部队伍,又可以向市场传递积极信号,展现新管理团队应对复杂局面的能力。
但稳盘只是第一步,管理层更需展现“破局”智慧。
目前公司仍面临两大核心挑战:一是早期财务投资者大额退出引发的市场情绪波动,二是业务结构失衡的现实困境。
针对此问题,管理层可针对性发力破局。
首先,积极和市场进行交流,把公司的经营计划以及发展战略都传递给市场,并且消除投资者的观望情绪,提高市场的积极性;
其次,依靠专业化的队伍来进行整改,聚焦资管业务短板,对自身的业务结构进行重新规划,改善单一盈利结构。
人事变动只是一方面的工作,在落实具体的经营活动上做出实质性的改变才是解决业务结构问题的根本途径。
港股闯关:一场倒逼成长的“压力测试”
将视角拉高,此次港股IPO并不是简单的融资行为,在一定程度上可以视作对企业的一种“压力测试”。
在此背景下,管理层能否借势实现转型,是判断公司长期价值的核心。
从短期看,多重风险集中暴露,虽增加上市阻力,但为市场理性定价提供了契机。
在公司冲刺港股的关键时期,股东的大额资金撤出、合规罚款以及业绩增速减缓等一系列问题集中出现,大大增加了上市进程中的复杂性和不确定性。
从市场角度看,各类问题同步释放并非坏事,它可以使投资者抛开短期的情绪干扰,用一种理性的态度去看待公司的真实经营状况,避免由于过分乐观或者悲观所造成的估值误差,为理性投资提供了清晰的观察窗口。
这样的理性思考,为之后的企业对接港股国际标准以及自身变革打下了基础。
从长远的角度看,港股国际化高标准,将倒逼公司完成全方位自我革新。
港股对全球投资者开放,具备完善的国际化定价和审核体系,会从公司治理结构、风控能力以及持续盈利的稳定等方面都会进行非常严格地考察。
顺利登陆港股之后,不仅可以充实公司的资本金、拓宽融资渠道,更重要的是可以促使公司按照海外市场的标准完成自我革新。
这就要求企业除了依托产业协同优势吸引投资者外,更要拿出一份切实可行的业绩改善方案,以稳定的经营实力展现穿越资本市场周期的能力,而这也正是应对短期风险、实现长期价值提升的核心路径。
青澜财见认为,市场应理性看待短期负面信号,这类阶段性挑战,也是企业冲击更高层级资本市场必经的成长阵痛。
当张涛带领新一届的管理层全面接手公司经营,市场关注重心不应局限于眼前各类利空,而是要看管理层是否能抓住港股IPO这个压力测试机会,把当下多重挑战转化为企业转型升级的宝贵契机,这也将直接决定公司的长期发展空间。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。