功能性粉体新势力:全球氢氧化铝微粉市场的增长与革新

在新能源、新材料及环保产业蓬勃发展的背景下,氢氧化铝微粉作为一种关键的功能性粉体材料,凭借优异的阻燃性、填充性能和催化活性,广泛应用于阻燃剂、填充材料、催化剂等核心领域。随着全球无卤阻燃法规趋严、高端制造对精细粉体需求升级,以及新能源产业的快速扩张,全球氢氧化铝微粉市场正迎来高速增长期,呈现出产品精细化、应用高端化、技术集成化的发展特征。
市场增长态势:5.7% CAGR驱动百亿级扩容
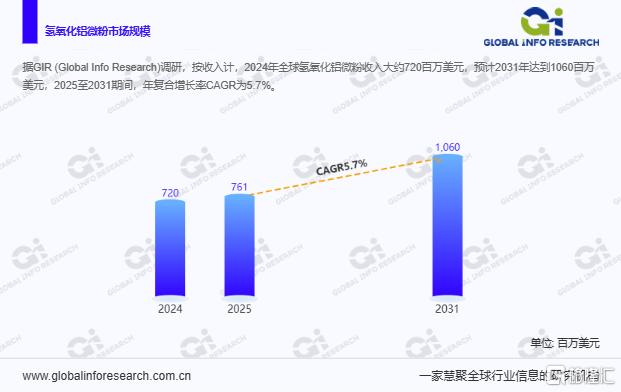
全球氢氧化铝微粉市场展现出强劲的增长动力。据Global Info Research调研数据显示,2024年该市场收入已达到720百万美元,受益于无卤阻燃材料需求爆发、锂电池隔膜涂层等新兴应用推动及生产技术迭代升级,预计2031年市场规模将攀升至1060百万美元,2025至2031年期间年复合增长率(CAGR)高达5.7%,增速显著高于传统粉体材料行业,成为功能性粉体领域的增长亮点。
市场细分结构呈现粒度分级与应用场景深度绑定的特点。从产品类型看,氢氧化铝微粉按粒径分为三大类别:1.5-3μm产品凭借平衡的性能与成本优势,占据市场主导地位,2024年份额超45%,广泛应用于通用阻燃剂和填充材料领域;1-1.5μm产品占比约30%,主要用于中高端塑料填充和涂料行业;小于1μm的超细产品虽占比仅25%,但增速最快,年增长率达8.2%,在锂电隔膜涂层、高纯催化剂等高端领域需求旺盛,其技术壁垒主要体现在粒度分布控制和杂质含量抑制上。从下游应用领域划分,阻燃剂是第一大应用场景,贡献超50%市场收入,2024年全球无卤阻燃塑料产量增长6.3%直接拉动需求;填充材料占比30%,在橡胶、陶瓷等行业用于提升产品力学性能;催化剂领域占比20%,随着化工催化工艺升级,高纯度氢氧化铝微粉需求年均增长7.1%,应用结构的多元化为市场提供了持续增长动能。
全球企业格局:国际巨头与本土骨干的差异化竞争
全球氢氧化铝微粉市场竞争呈现“国际企业主导高端市场、中国企业抢占中低端及新兴市场”的格局,主要参与者分为国际一线品牌与中国本土领军企业两大阵营:
- Huber(赫uber):美国特种化学品巨头,全球氢氧化铝微粉领域领导者,专注于小于1μm超细产品,在锂电隔膜涂层和高端阻燃剂市场占有率超20%,2024年推出表面改性超细粉体产品,分散性提升30%,为特斯拉、LG新能源提供供应链配套,全球市场份额约15%。
- Nabaltec:德国功能性粉体专家,主打高纯度氢氧化铝微粉,产品用于催化剂载体和先进陶瓷领域,通过ISO 9001和ISO 14001认证,2023年扩建德国生产基地,产能提升至8万吨/年,欧洲市场份额超12%。
- Chalco Shandong(中国铝业山东分公司):中国铝业旗下核心子公司,依托铝土矿资源优势,专注于1.5-3μm通用级产品,2024年产量超20万吨,国内市场份额约18%,为国内大型阻燃材料企业提供稳定供应,年出口量占比达15%。
- Zhongchao Shares(中超控股):中国功能性粉体领军企业,聚焦1-1.5μm中高端市场,产品应用于塑料改性和涂料领域,2023年研发投入占比达5.2%,表面改性技术达到国际先进水平,国内市场份额约12%。
- Showa Denko(昭和电工):日本化工企业,深耕催化剂用高纯度氢氧化铝微粉,产品杂质含量低于0.1%,为巴斯夫、陶氏化学提供催化载体材料,全球高端催化剂市场份额约8%。
- Zhongzhou Branch China Aluminum Co.,Ltd.、Zibo Pengfeng new material等企业各具特色:中铝中州分公司侧重低成本通用级产品,在建材填充领域渗透率超25%;淄博鹏丰新材料专注超细氢氧化铝微粉,在锂电材料领域与宁德时代建立合作。国际企业凭借技术研发和品牌优势占据高端市场,本土企业依托资源禀赋和成本控制能力,在中低端市场实现规模化替代,2024年全球新增产能中中国占比达60%。
区域格局:亚太主导与欧美高端的协同发展
从全球区域分布看,亚太地区凭借完整的产业链体系和庞大的制造业需求,成为氢氧化铝微粉第一大市场,2024年份额超55%。其中中国贡献亚太市场70%的收入,作为全球最大铝工业基地和新能源产业核心区,山东、河南、江苏为主要生产省份,锂电隔膜涂层用超细产品需求增速达10.5%;韩国和日本市场合计占亚太15%,主要消费高端催化剂和电子级产品。北美市场占比约20%,美国是核心消费国,无卤阻燃法规升级推动高端产品需求,2024年小于1μm产品市场占比达35%;欧洲市场占比18%,德国、法国为主要消费国,欧盟《电子电气设备废弃物指令》(WEEE)强化阻燃要求,阻燃剂用氢氧化铝微粉需求年均增长6.2%。
南美、中东及非洲地区合计占比不足7%,但呈现快速增长态势:南美地区受塑料加工产业转移带动,填充材料用微粉需求增速达5.8%;中东及非洲地区随着基建投资增加和化工园区建设,通用级氢氧化铝微粉消费年均增长4.3%,成为全球市场的新兴增长极。
技术趋势与政策驱动:精细化与功能化升级
行业技术发展聚焦三大核心方向:一是粒度控制精细化,通过改良沉淀法和气流粉碎工艺,实现粒径分布偏差小于5%,开发出多峰分布产品以优化填充密度,如Huber推出的双峰粒径产品在塑料填充中用量减少15%仍保持性能;二是表面功能化改性,采用干法包覆与湿法接枝技术提升界面相容性,干法改性适用于阻燃母粒生产,效率高、成本低,湿法改性包覆均匀,适用于高填充体系,最新原位聚合包覆技术使微粉在环氧树脂中分散稳定性提升40%;三是杂质含量极致化,通过提纯工艺将铁、硅等杂质含量降至0.01%以下,满足电子级和催化级产品要求,2024年高纯产品市场占比已达18%。
政策层面,全球环保与安全法规成为市场发展关键驱动力:欧盟《电子电气设备中限制使用某些有害物质指令》(RoHS)限制卤系阻燃剂使用,推动无卤阻燃用氢氧化铝微粉需求年均增长7.5%;中国《“十四五”原材料工业发展规划》将“高性能无机非金属材料”列为重点发展领域,对超细氢氧化铝微粉生产企业给予研发补贴;美国《消费品安全改进法》(CPSIA)强化儿童用品阻燃要求,进一步打开北美市场空间。这些政策不仅重塑需求结构,更推动行业向高端化、绿色化转型。
数据赋能决策:把握功能性粉体发展新机遇
对于氢氧化铝微粉生产企业、下游制造厂商及投资机构而言,掌握市场动态是战略布局的核心。涵盖2020-2031年11年数据的专业研究报告,提供全方位洞察:既包含全球及各区域市场规模的历史变迁与未来预测,也涵盖Top企业的产能布局、市场份额与竞争策略;既解析产品类型与应用领域的细分数据,也深入探讨政策驱动、技术革新等核心影响因素。这些数据支撑将帮助企业有效规避技术风险、挖掘高增长细分市场,在功能性粉体产业升级中抢占先机。
数据来源:环洋市场咨询(Global Info Research)出版的《2025年全球市场氢氧化铝微粉总体规模、主要生产商、主要地区、产品和应用细分研究报告》
查看更多内容或申请样本:https://www.globalinforesearch.com.cn/reports/2182067/aluminum-hydroxide-micro-powder
报告作用:了解氢氧化铝微粉市场规模和发展动向
掌握政策:政策引领氢氧化铝微粉行业发展,阻力企业市场布局
规避风险:氢氧化铝微粉竞争对手SWOT分析,投资成本,利润分析,洞察未来发展趋势
洞悉行情:氢氧化铝微粉历史数据+预测数据涵盖11年数据,全方位布局掌握市场动态走势
提升效益:分析氢氧化铝微粉上下游的市场机会帮助企业寻求效益突破口
出版商:广州环洋市场信息咨询有限公司
微信/电话: 176 6505 2062
邮箱:report@globalinforesearch.com
中文官网:https://www.globalinforesearch.com.cn
英文官网:https://www.globalinforesearch.com
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。