抓住低开高走良机!牛市旗手券商启动,多元金融板块布局正当时

【盘面分析】
欧美股市不断新高的市场行情直接带动近期市场出现好转,A股市场很明显出现了指数强于个股的“指数行情”,这样也有望带动场外资金涌入市场。从估值的情况看,大部分指数的估值已经回到5年估值分位的70%以上,除了少量蓝筹板块,低估的板块已经越来越少,目前指数的上涨呈现权重抱团,涨势集中的特点。现阶段的市场并不是某一个金融市场的单独牛市,而属于是集体共振带来的上涨行情,这里依然不要去“猜顶”,跟随市场,不主观臆断。
骑牛看熊发现当前经济格局来看,政府加杠杆持续加速下,货币端继续活化,但企业资产负债表仍有隐忧。货币流通方面,M2-M1 剪刀差继续收窄,M1 延续上升趋势,资金活化较显著,但资金流向权益市场的现象较为明显,而实体需求回暖表现不强。当前资本市场底层逻辑已发生重大变化,政策站位高度更高、围绕投资者保护打造投融资共振生态,低利率时代权益资产配置吸引力提升,权益市场迎来良性向上的发展周期。同时,ETF 较主动基金更低波稳健、配置价值凸显,未来有望迎来持续增长。结构上,创新产品持续扩容、投顾生态不断完善、特色模式探索可期。
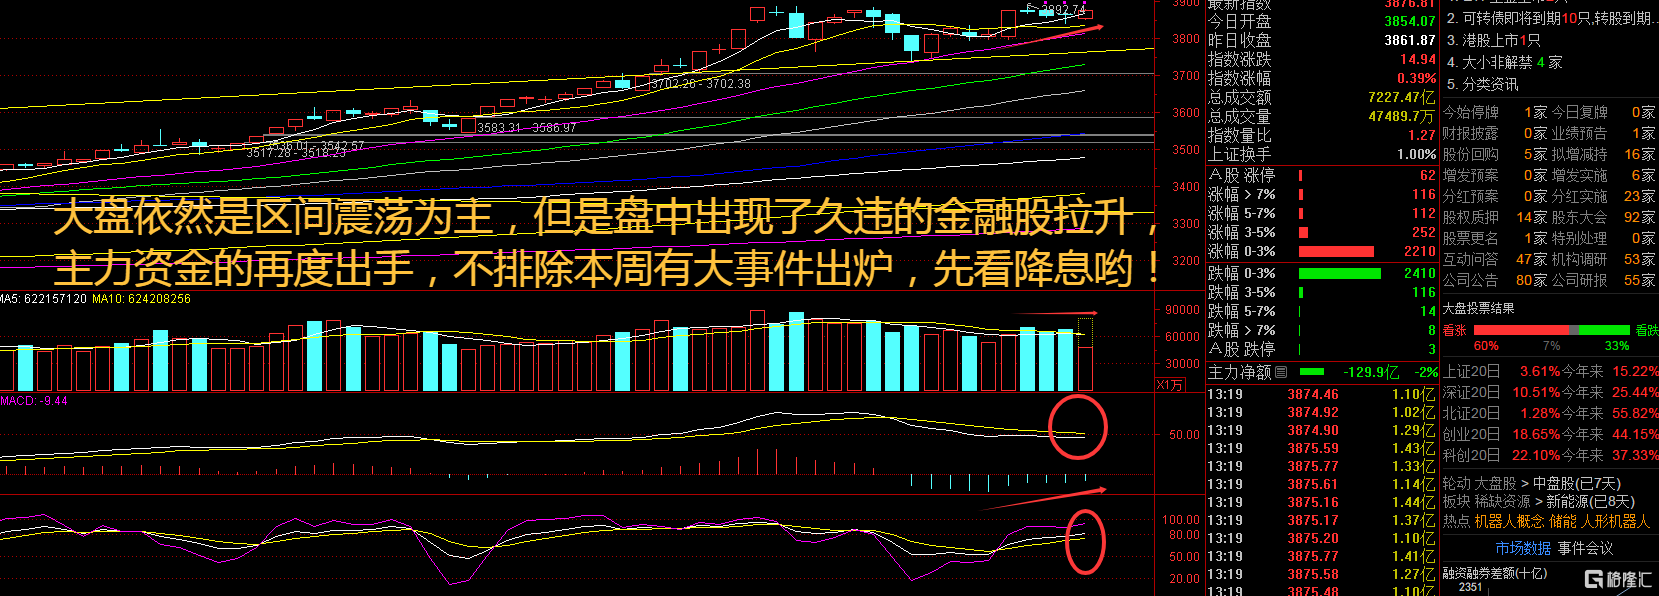
三大指数集体低开,两市开盘红盘个股千余只,题材板块方面家电零部件、电机制造、光刻机等板块表现较强,房地产、养殖业、贵金属等板块表现较差。大金融板块再度拉升,指南针涨超10%,创历史新高,汇金股份、中粮资本等多股涨停,工业企业资产总计和负债总计同比回落,扩表动能再度减弱,权益增速低于资产增速,反映内生积累不足,扩表依赖债务驱动而非盈利支撑。企业部门融资结构出现一定改善但信贷仍不强,债券融资降速、行业间呈现不均衡的格局。居民部门信贷缩量显著,企业部门、居民部门杠杆均转弱。
机器人概念股持续活跃,万向钱潮、景兴纸业等都股涨停,宏昌科技、汉威科技等纷纷跟涨,马斯克增持价值约10亿美元的普通股。此外,“万亿美元薪酬方案” 要求马斯克在未来十年内达成包括交付 100 万台 Optimus人形机器人等目标。光伏概念异动拉升,亿晶光电涨停,嘉泽新能、双良节能等跟涨,TrendForce集邦咨询发布的数据显示,近期光伏行业中上游多个领域价格出现明显上涨。光伏行业“反内卷”初见成效,产业链多个环节价格后续有望维持上涨态势。
液冷服务器概念延续强势,银轮股份2连板,创历史新高,中石科技涨超10%,鸿富瀚、淳中科技等跟涨,由于AI新平台Rubin与下一代Feynman平台功耗或高达2000W以上,现有散热方案无法应对,英伟达要求供应商开发全新“微通道水冷板(MLCP)”技术,单价是现有散热方案的3至5倍。固态电池概念日内回暖,蔚蓝锂芯直线涨停,宁德时代涨超8%,续创历史新高,欣旺达、孚能科技等快速跟涨,蜂巢能源宣布,将在2025年底完成10Ah级、400Wh/kg全固态电芯体系开发;2026年第一代半固态量产爬坡,第二代400Wh/kg半固态电池进行开发;2028年推出第三代450Wh/kg半固态电池,并计划于同年开发出70Ah以上、500Wh/kg纯固态电池。
大盘:
创业板:
【大盘预判】
上证指数周三回踩5日线后拉升,中美会谈尘埃落定,既没有大消息,也没有听到什么好消息,感觉是平淡结束了。下半年以来,近400家外资机构密集调研A股上市公司,累计调研次数近1800次,释放出对中国资产持续关注的积极信号。参与调研的外资机构不仅包括高盛、富达、贝莱德、瑞银等国际知名投行和资管公司,还有老虎太平洋基金、Point72等知名对冲基金。接下来注意上证指数能否在3900点之上稳住。
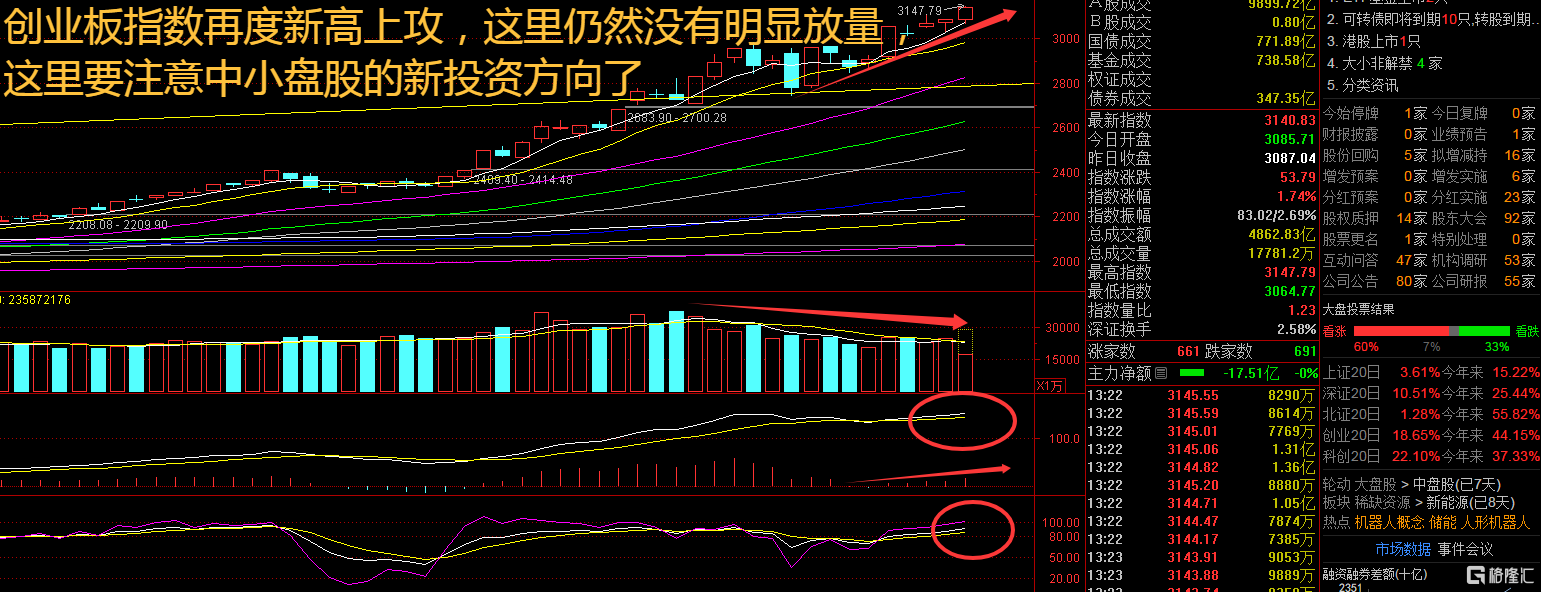
创业板指数周三盘中出现V型反转的走势,快速拉升后再度走高,出现了明显的主力护盘效应,金融股可谓是功不可没。央行9月16日以固定利率、数量招标方式开展2870亿元逆回购操作。因当日有2470亿元7天期逆回购到期,实现净投放400亿元。后续央行将继续把握好政策实施的力度和节奏,综合运用公开市场操作等多种货币政策工具,保持流动性处于充裕水平。接下来注意创业板指数能否在3150点之上稳住。
【淘金计划】
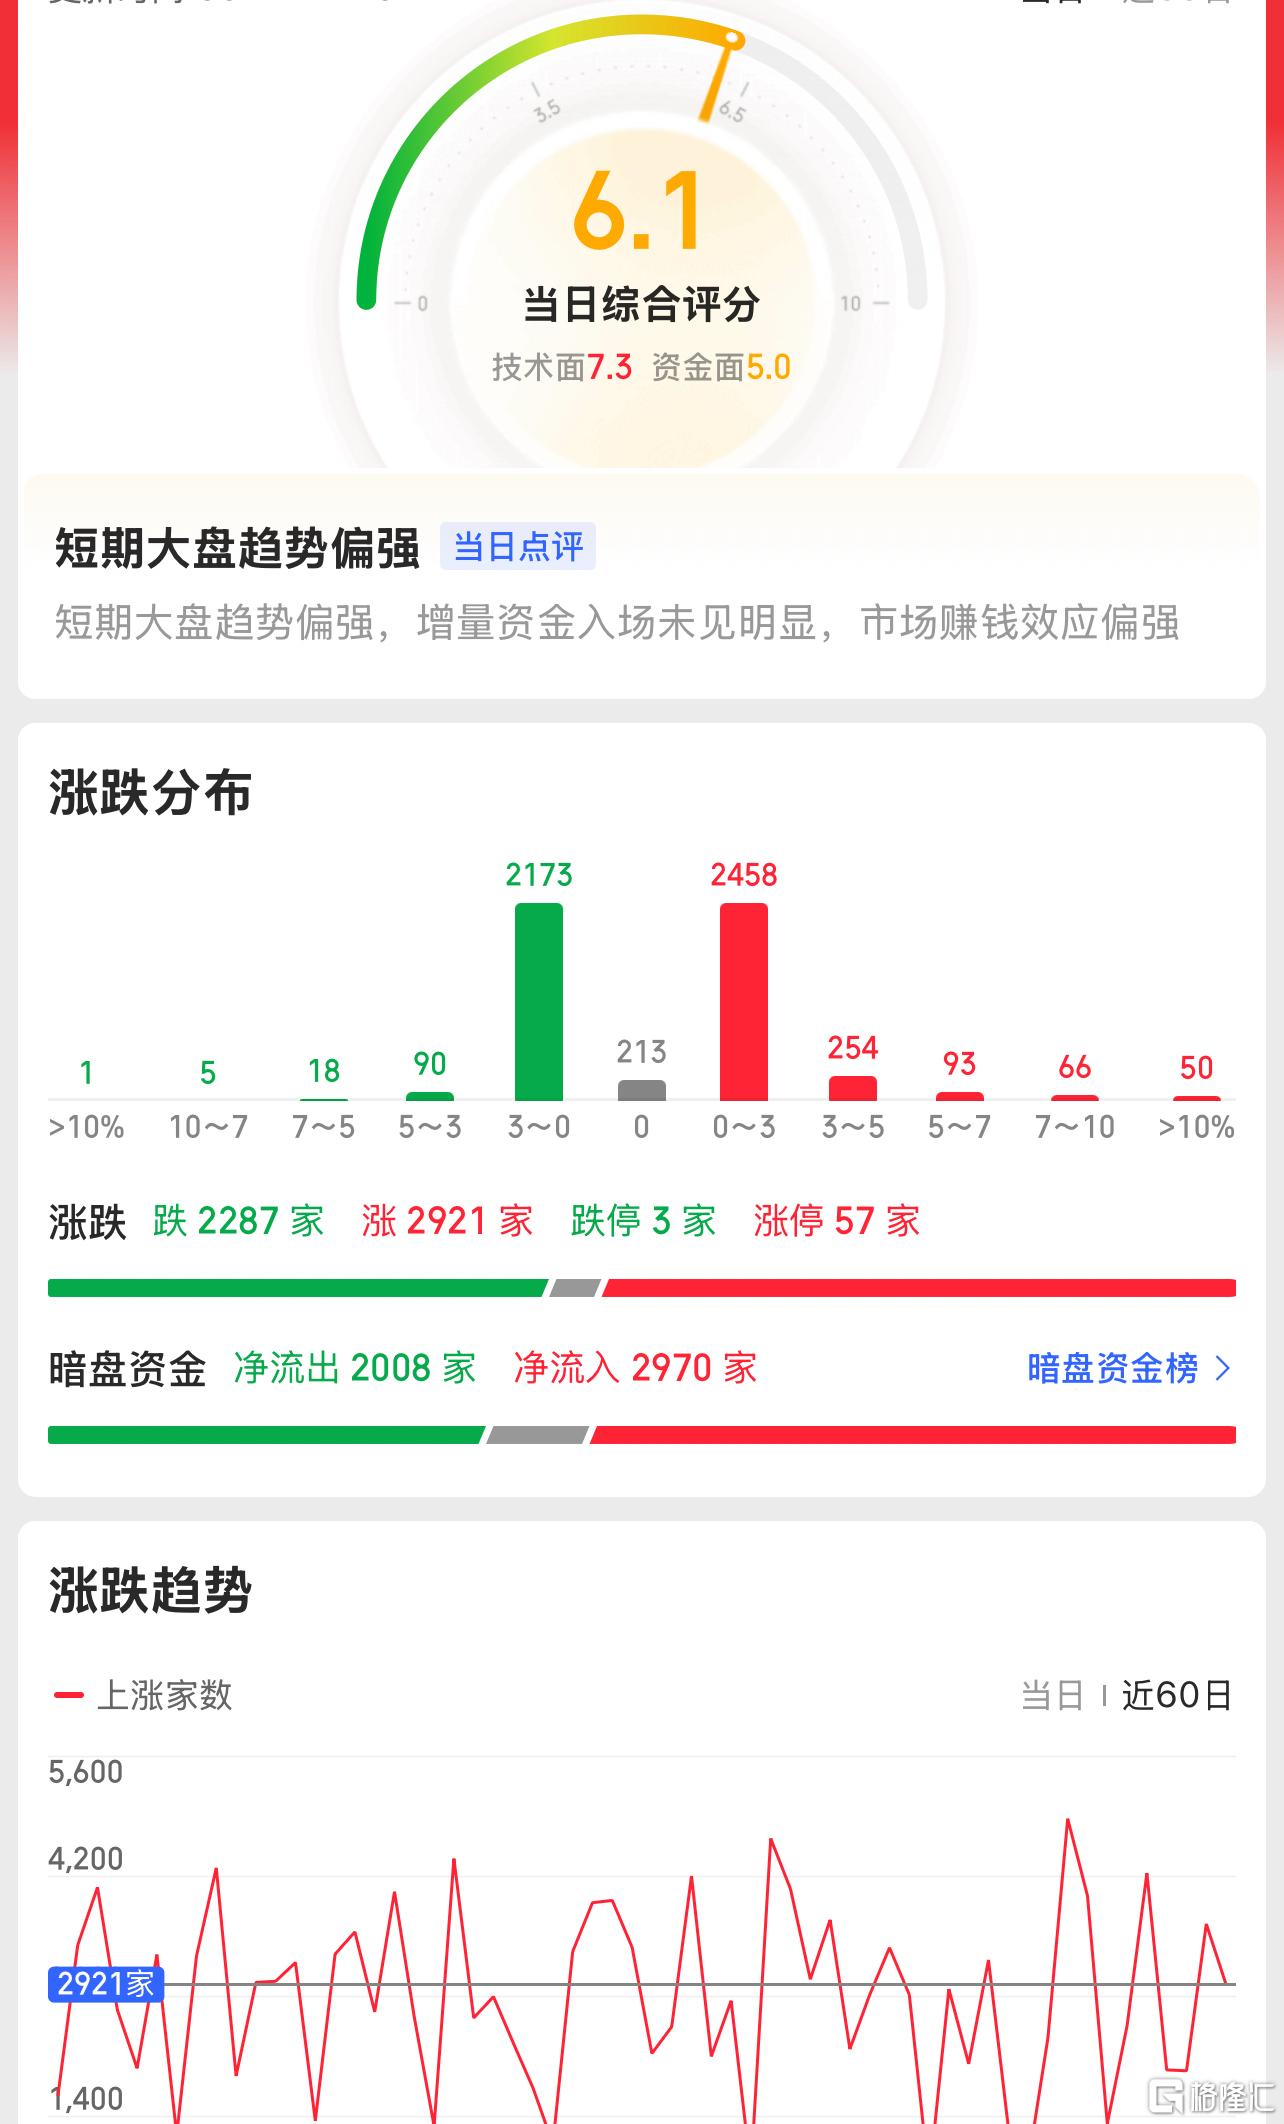
从调研方向来看,外资机构关注点集中在工业机械、电气设备、电子仪器、医疗保健等高端制造和科技创新领域。人形机器人板块爆发,概念股集中的机械设备、汽车板块均上演“涨停潮”。整个A股市场超3600只股票上涨,逾80只股票涨停;成交额为2.37万亿元,为连续25个交易日超2万亿元。本轮流动性支撑的叙事并未打破,中国股市上升的逻辑是可持续的。另外,一些新的积极因素正在出现,如美联储降息周期可能会重新开启、公募基金发行出现回暖等,市场中长期仍有望持续上行。
题材板块中的多元金融、电池、电机制造等概念是资金净流入的主要参与板块,贵金属、影视院线、酒店餐饮等概念是资金净流出相对较大的板块。骑牛看熊发现8月非金融企业境内股票融资继续高于去年同期,居民参与资本市场热情提升,“存款搬家”或在进行时。一方面,居民新增存款放缓,8 月为1100 亿元,较去年同期减少6000 亿元。从绝对水平看,8 月居民存款同比增速9.8%,降至2018 年11 月以来最低水平。另一方面,非金融企业新增存款提升,8 月达到1.18 万亿元,较去年同期增加5500 亿元,与居民存款同比少增的体量相当,表明居民存款或向非金融企业转移,参与资本市场。
政策层面来看,正着力激活需求端的活性、推动价格水平回正。在引导经济从“产能过剩”向“行业出清”过渡的背景下,多项措施均在抬升需求端,“两新”补贴资金接续,对个人及商户提供贷款贴息,多地地产政策放开限购。9月也是多项政策密集落地的时点:“社保缴纳新规”、“房屋租金税收新规”等着力推动市场竞争秩序回正,“赎回费新规”引导资金拉长投资期、转向长期投资。5000 亿新型政策性金融工具近期即将出台。
银行投资建议方面,基本面处于低波动略有改善状态,但市场其他板块好情绪持续性超预期,导致银行板块超额收益回归比我们预期的要晚,考虑到四季度和一季度险资增量资金新额度即将到来,绝对收益继续调整概率不高,港股银行逆市场指数压力较小,预期超额收益行情启动快于A 股。中长期看,银行行情没有结束,年化回报和夏普比例会超越全市场,建议积极关注。
总结来看,8 月金融数据总体上依然呈现出融资需求不足的特征,结构上的边际变化在于,一是政府债券融资对社融的支持力度减弱,二是居民存款进一步向非银金融机构存款转移。未来值得关注的方面包括,(1)政府债券融资可能依然是拖累项;(2)9 月消费贷贴息政策落地,下半年以旧换新政策资金按批次逐步拨付,或推动居民信贷边际回暖;(3)居民存款搬家的进一步进展。
SH 上证180ETF华安 SH 上证180ETF华泰柏瑞 SH 上证180ETF银华 SH 上证180 SH 上证180ETF南方 SH 上证180ETF易方达 SH 上证180ETF鹏华 SH 上证180ETF天弘 SH 上证180ETF兴业 SH 上证180ETF平安 SH 上证150 SH 上证100 SH 上证380 SH 上证380ETF南方 SH 上证50
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。