

阿里这份季报,藏着AI时代“换引擎”的新账本
15分钟前
过去几个季度,市场对阿里始终悬着一个问题:AI投入这么大,回报到底在哪里?电商基本盘能不能撑住利润底盘?即时零售的投入什么时候能看到效率改善?
如今这份2027财年第二季度(自然年2026年Q3)财报,没有回避这些问题,而是用一组同时向上的数字给出了阶段性回答。
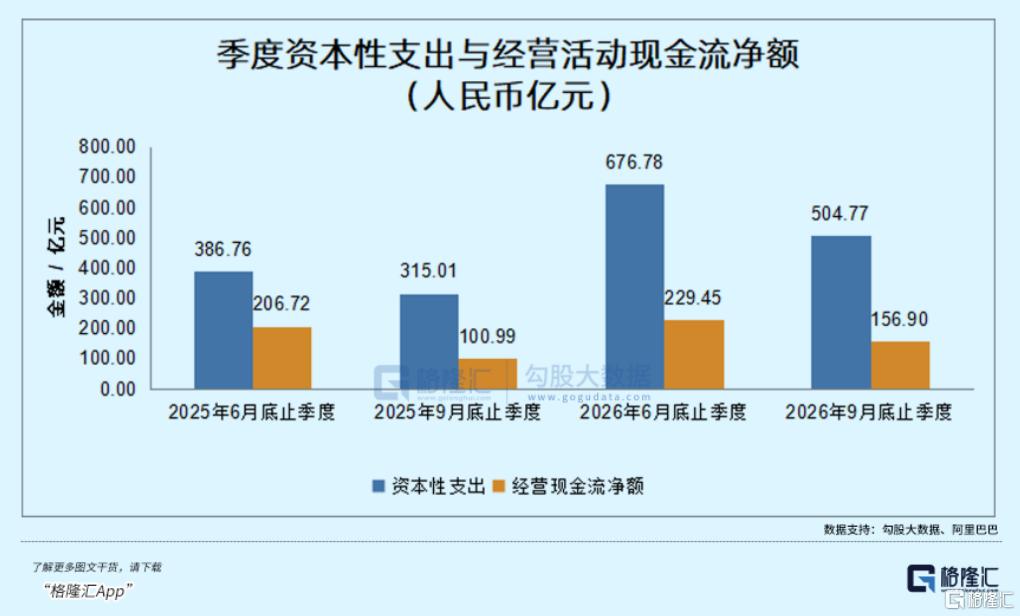
阿里巴巴本季收入2715.19亿元,同比增长10%;经营利润291.16亿元,同比增长443%;经调整EBITA 326.36亿元,同比增长260%,利润率从4%跃升至12%。经营现金流净额156.90亿元,同比增长55%;现金及其他流动性投资4879.29亿元,资金储备依然厚实。自由现金流口径为净流出344.72亿元,主要投向云基础设施,同期经营现金流保持强劲,说明这是主动加码,而非被动失血。
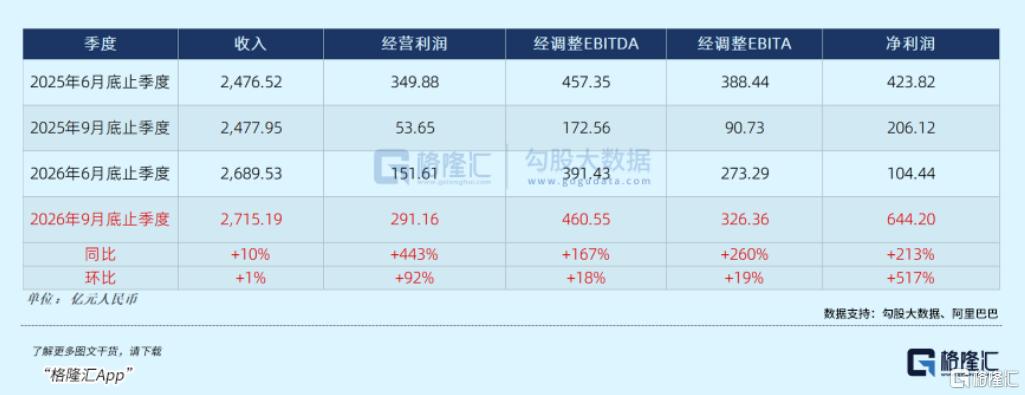
这份财报最值得读的地方,不是某一个分部的单季数字,而是一条同时向上走的双曲线:AI云在加速,电商集团盈利在大幅改善,经营利润和经调整EBITA的修复斜率远超收入增速。 战略性投入仍在高位,但高质量收入的兑现速度,已经跑到成本曲线前面去了。
管理层在财报中直言,全栈AI能力持续提升商业化水平,推动本季度表现强劲。公司也將继续把技术创新融入全栈 AI 体系,以满足各行业强劲且多元的 AI 需求。
01 电商见效率,AI见斜率
先看电商集团。
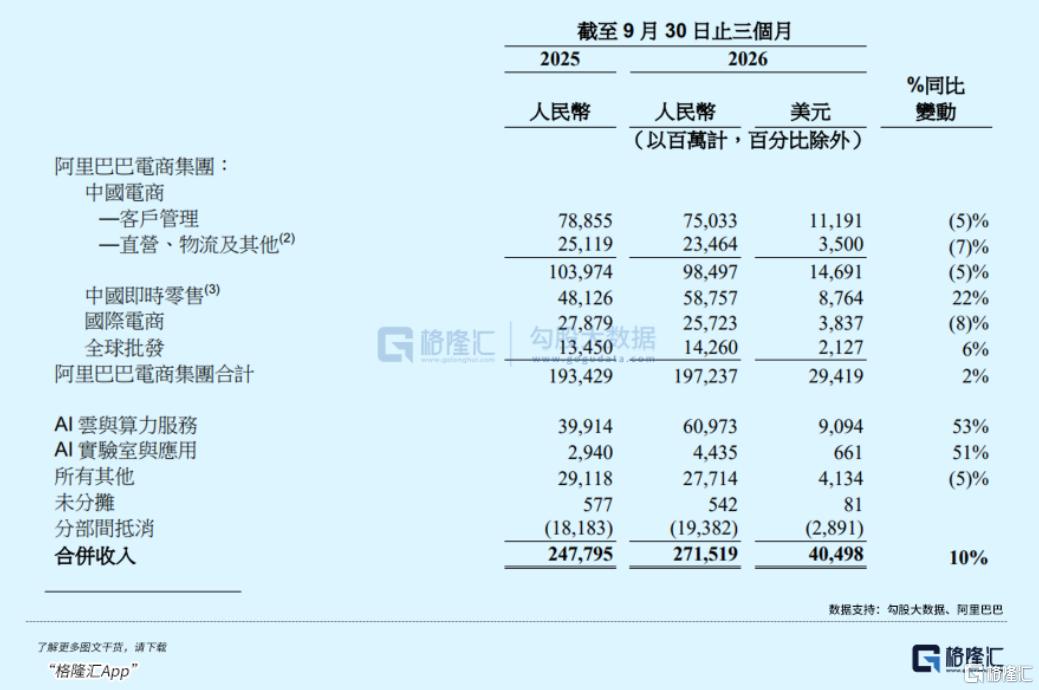
阿里巴巴电商集团本季收入1972.37亿元,同比增长2%;经调整EBITA 388.51亿元,同比增长243%。这个利润弹性,放在任何一个电商平台的单季报表里都足够亮眼。
拆开看,中国电商业务收入984.97亿元,客户管理收入750.33亿元,若剔除新营销发展计划带来的收入抵减影响,同口径客户管理收入同比增长1%;直营、物流及其他收入234.64亿元。
中国即时零售收入587.57亿元,同比增长22%,主要由盒马驱动——盒马线上与线下渠道均保持强劲增长,得益于与淘宝闪购深化合作以及多业态门店网络拓展。淘宝闪购在维持市场份额的同时,单位经济效益环比持续改善,笔单价提升,订单结构向高笔单价餐饮和非餐品类拓展。
国际电商收入257.23亿元,速卖通受欧盟海关改革影响,Trendyol的增长形成有效对冲;全球批发收入142.60亿元,同比增长6%,跨境增值服务收入增长是主要驱动力。
电商集团EBITA同比增长243%的来源,财报直指得益于淘天闪购及多项电商业务的经营表现改善。这不是靠压缩投入换来的利润,是靠经营质量提升换来的利润。88VIP会员数量持续同比双位数增长,截至9月30日约6600万;新88VIP会员在双11期间的ARPU同比显著上升。闲鱼日活跃用户同比增长23%,支付订单同比增长29%。
这些数字说明一件事:电商集团的用户底盘和交易活性都在增强,利润改善建立在经营质量提升之上,而不是靠短期收缩换表观数字。
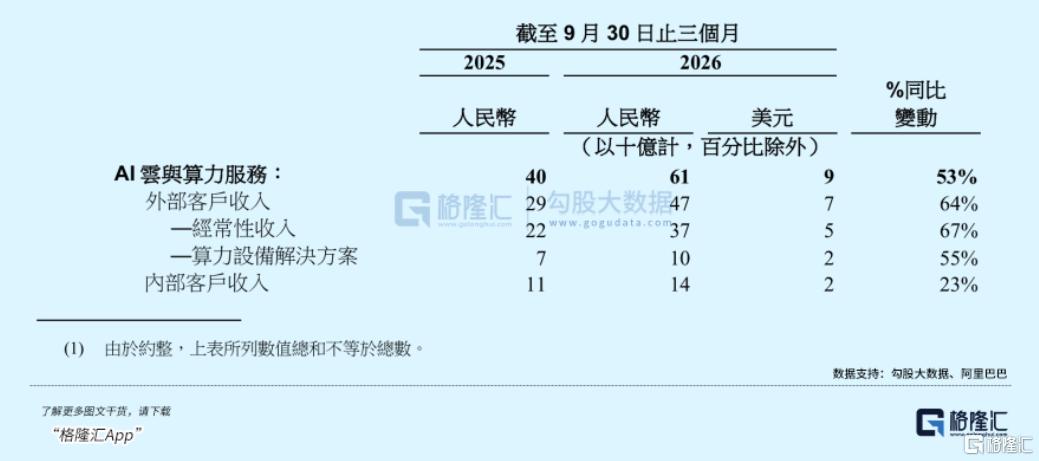
再看AI云与算力服务。收入609.73亿元,同比增长53%;外部客户收入同比增长64%,外部客户经常性收入(剔除算力设备解决方案)同比增长67%;AI相关产品收入179.18亿元,连续第13个季度实现三位数同比增长。经调整EBITA 88.38亿元,同比增长121%,EBITA利润率升至14.5%。
可以看到收入加速的同时利润率同步扩张,这证明AI云不是在用利润换规模,而是依靠全栈能力不断优化单位经济模型。
增长的行业宽度也在打开。除AI实验室的训练和推理负载外,互联网、汽车、具身智能、金融服务及生物科技等行业客户迅速扩大云服务使用规模。Gartner《2026年战略云平台服务魔力象限》将阿里云评为最高象限领导者,成为亚太地区首家且唯一获此殊荣的服务商。这不是一个靠单一客户撑起来的云故事,而是一个行业宽度持续拓展的云故事。
所有其他分部收入277.14亿元,主要包括阿里健康、虎鲸文娱、高德、灵犀互娱及其他科技业务。高德在国庆假期首日单日活跃用户峰值创历史新高,约3.7亿;依托“高德扫街榜”持续强化本地生活心智。这些业务今天贡献的是场景、数据和入口,明天贡献的是AI时代的分发能力。
几条业务线放在一起看,基本面给出的信号并不复杂。电商集团在释放效率红利,AI云在兑现收入斜率,AI实验室与应用在前端开花,场景资产各就其位。基本面不是单点开花,而是多路纵队同时向前。
这也为下一个问题做了铺垫:这些向上的曲线,背后是不是同一套战略逻辑在支撑?
02 双引擎驱动
把这份财报放到更长的时间轴上看,阿里正在做的事情可以概括为一句话:电商集团用效率改善释放利润弹性,AI云用全栈能力兑现收入加速,两条曲线同时向上,构成了一个双引擎驱动的增长结构。
这两条曲线的驱动逻辑并不相同,但它们在同一个季度里同时给出了正向信号,这才是这份财报最值得认真对待的地方。
电商集团的利润弹性,本质是效率红利。淘宝闪购UE持续改善、盒马双渠道增长、会员体系粘性提升,这些改善不是靠减少投入换来的,是靠经营质量提升换来的。一个每天几千万单的近场履约网络,一旦UE转正,利润弹性会远超远场电商,因为履约密度本身就是护城河。电商集团EBITA同比增长243%,说明这条护城河正在被挖深,而不是被填平。
AI云的投入则是典型的基础设施级投入。吴泳铭在上一季度给出了阿里历史上第一个量化的AI算力回报框架:AI算力Capex(资本性支出)投资回报确定性非常高,可三年内回本。考虑到AI相关产品毛利率还在提升,未来回本周期有望缩短到2.5年甚至2年。
这建立在一个正在被验证的前提上——AI云收入增速加快,利润率持续扩张,外部经常性收入增速高于外部整体收入增速,再高于云整体收入增速,三者的递进关系,直接说明增长质量在不断提升。自研芯片的商业化进程持续推进,正在把算力供给的成本优势和确定性优势,从远期预期变成可跟踪的经营事实。
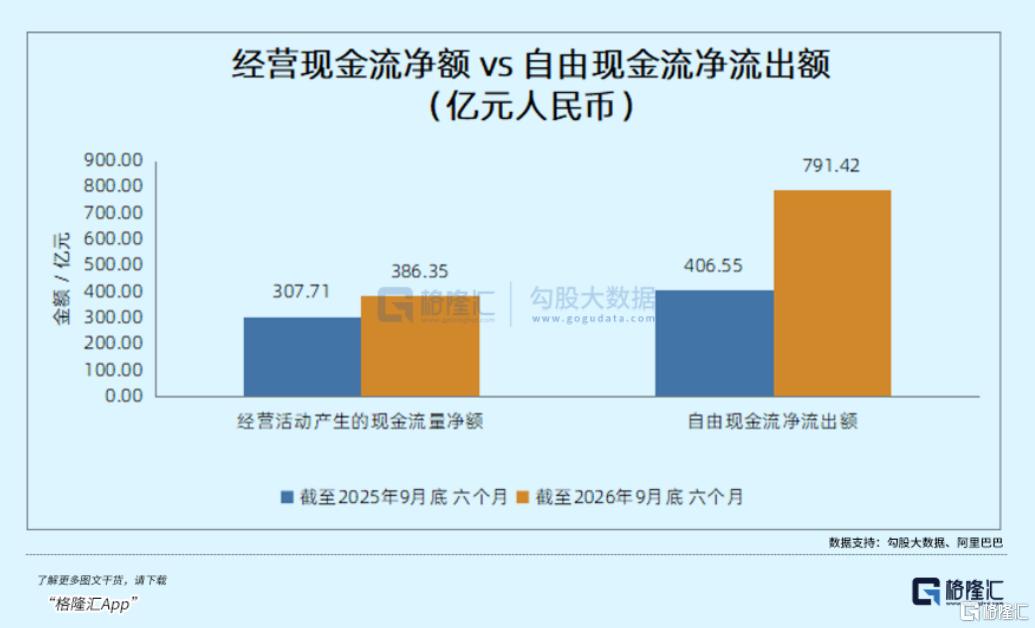
把这两条曲线放在一起看,战略视角很清楚。电商集团提供现金流底座和利润弹性,AI云提供收入加速度和估值上限,AI实验室与应用在前端拓展用户触达,所有其他的场景资产在中间提供数据和入口。
而且这几者并非互相争夺资源的零和关系,而是搭建起从当前现金流业务,通向未来高成长业务的桥梁。当前的利润表现,已经说明这座桥的通行收益正加速覆盖前期的建设成本。
03 AI的二阶拐点已经发生
AI投入巨大,但何时变现?这是现在压在所有科技头上最重的一块石头。
但不要让利润信号被“烧钱”的惯性认知所误导。
上一季度,45%的AI云收入增速是在集团资本开支同比大增75%的背景下实现的。而本季度,AI云与算力服务收入增速进一步升至53%;资本开支同比增幅却放缓至60%,环比减少约25%;与此同时,云业务经调整EBITA利润率从11.6%升至14.5%。
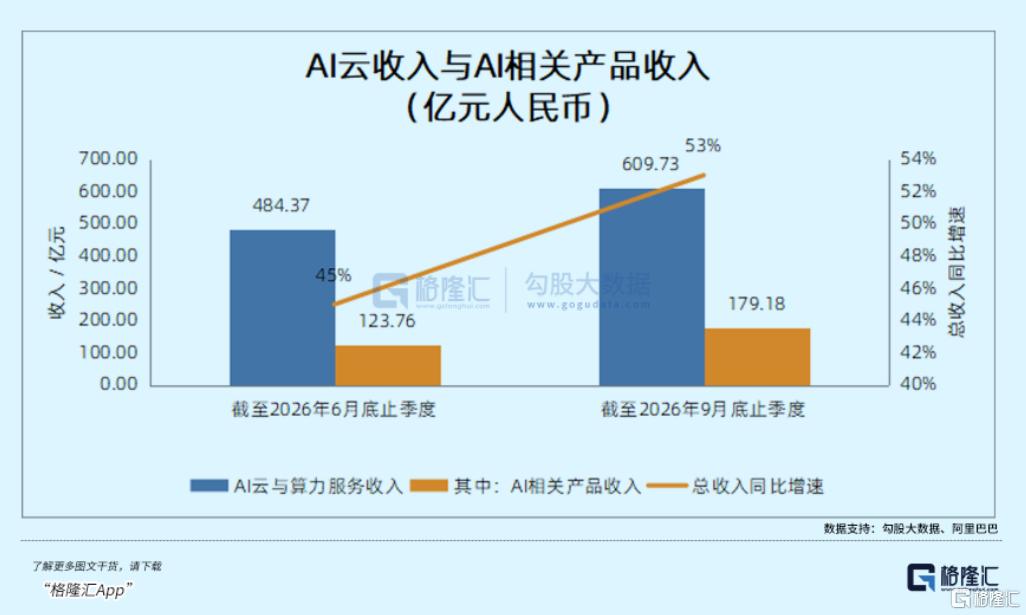
换句话说,当期单位资本开支对应的收入与利润在提升。
收入加速、资本开支增速放缓、利润率扩张同时发生,这是二阶导拐点的信号。
一阶拐点是收入增速的抬升,但这一部分市场在已price-in;二阶拐点是利润率在收入加速的过程中同步扩张,则更为稀缺。
拉长时间维度来看,阿里云相关业务收入增速从FY2026第一季度的26%,逐季抬升至34%、36%、38%。FY2027前两个季度进一步达到45%、53%,连续六个季度加速。(口径上,FY2027Q1 起阿里把云智能集团与平头哥合并为"AI 云与算力服务"分部,与 FY2026则为"云智能集团",口径不完全可比但仍可供侧面验证)。
为什么阿里能率先开始跑通单位经济模型?
首先,IDC 数据显示,2026 年上半年中国大语言模型MaaS 市场中,阿里云以 46.6% 的份额位列第一,超过第二至第五名之和;据沙利文报告,阿里云在中国全栈AI云服务市场以42%的份额排名第一,超过第二至第四名之和。
阿里云的规模和份额优势,是持续改善盈利能力的基础。
此外,平头哥自研芯片的渗透率在阿里内部持续提升有望降低单位算力成本。其中,真武M890已上线阿里云规模化销售,下一代V900计划2027年一季度商业化推出,性能达到M890的3倍。
BIS于11月16日出台新规,针对受限客户通过境外数据中心远程获取先进AI算力设置更严格的许可要求。短期对部分中国AI实验室是偏利空的信号,但同时提升国内算力基础设施及自研芯片的战略价值,阿里正处于这条本土化供应链的核心位置。
另外,MaaS等AI产品占比抬升,也在结构性改善整体margin。
AI收入加速从卖基础设施,向高毛利的算力与模型服务延伸。IaaS卖的是“算力小时”,客户对单价高度敏感,竞争容易滑向价格战,厂商难以留存技术红利。MaaS 按 token 或模型能力收费,客户为“效果”付费,定价与底层硬件解耦。云厂商可以留在推理优化和自研芯片带来的成本曲线上,而不是把红利让渡给客户。这才是margin 能够持续扩张的结构性原因,而不仅仅是提价效应。
更多的催化剂正在涌现。大模型迭代节奏不断加快,企业级大模型调用份额稳居第一,千问集成至苹果智能体系即将正式上线,下一代超节点产品也在按计划推进。阿里前期在芯片层、云基础设施层、模型层、MaaS层、入口层的全栈布局正在加速兑现,推动其率先进入量价齐升的利润释放期。
04 结语
这次财报可以说正面回应了市场对AI 投入是否有回报的疑虑。
眼下来看,阿里的AI商业化已在从抢份额、堆收入切换到规模经济、兑现利润。但从当前约1.6万亿港元的市值来看,云和AI资产似乎是用“费用”而非“资产”来定价的状态。国内电商对应的是一个较低的市盈率倍数,这些高成长资产,几乎当成电商的赠品。
另外平头哥已经递交A1上市申请,这意味着全栈AI体系中最硬核的基础设施资产,未来有望获得独立的估值坐标。
成长股的增速,价值股的倍数。
当一个市场用折旧的后视镜去给一条收入前置的曲线定价时,这种错配本身,就是长期投资者的空间。 (全文完)
HK 阿里巴巴-W
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。
6.4k