

龙行天下即将上会,给李宁、阿迪达斯造鞋,2025年增收不增利
7分钟前
鞋子是生活必需品,市场规模巨大。疫情后,大家更重视运动健康,运动鞋的市场规模也随之扩大。最近就有来自广东东莞的运动鞋履制造商冲击A股IPO。
格隆汇获悉,11月9日,广东龙行天下科技股份有限公司(简称“龙行天下”)将在上交所上会,拟在沪主板上市,保荐人为招商证券。
龙行天下是运动鞋履专业制造商,客户包括李宁、安踏、阿迪达斯等知名运动品牌,2025年营收超58亿元,在全球鞋履制造行业占据一定地位。但公司也存在客户集中度较高、应收账款上升、毛利率波动等经营隐忧。
1
给李宁、阿迪达斯制造运动鞋,客户集中度较高
运动鞋履产业链上游原材料包括纺织布料、皮料、橡胶、底材胶水、鞋盒、鞋带、眼扣等,参与者包括江苏阳光集团、如意集团、伟星新材。
中游运动鞋履制造商除了龙行天下之外,还包括裕元集团、丰泰企业、华利集团、来亿兴业、中杰集团、志强国际等。
下游主要是国内外运动品牌运营商,包括阿迪达斯、Under Armour、李宁、安踏等,以及通过品牌方渠道触达的终端消费者。
龙行天下的主要产品包括运动休闲鞋、跑鞋、篮球鞋、专业运动鞋、户外越野靴等。
具体来看,2023年至2026年1-6月(简称“报告期”),公司90%左右的营收来自于运动鞋,还有少量营收来自于模具、鞋底等产品。
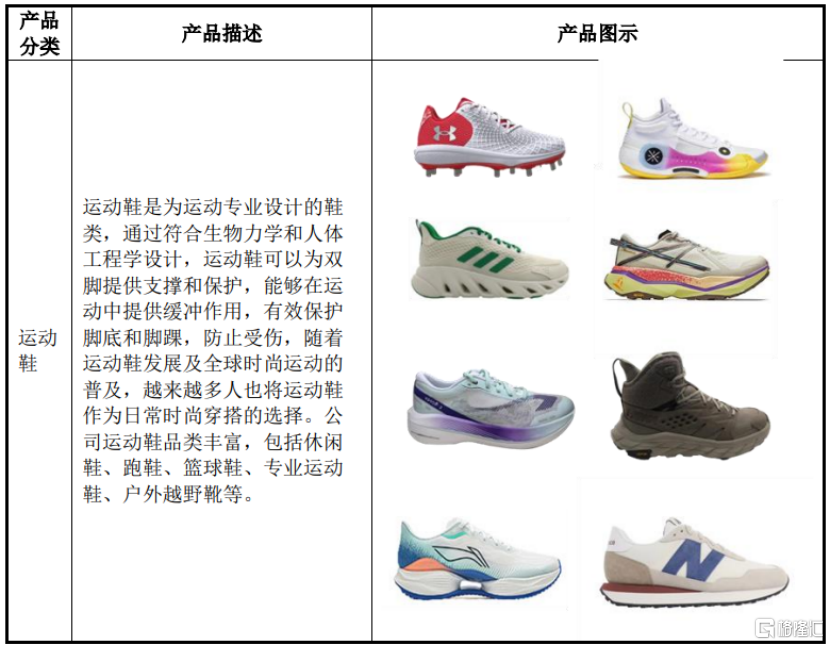
公司部分产品情况,图片来源于招股书
龙行天下生产所需的主要原材料包括网布、皮料、鞋底、包装材料等,供应商包括袁红卫及其姻亲控制的公司、福建鑫瑞新材料科技股份有限公司、信泰(石狮)科技有限公司、高士线业(深圳)有限公司 、南宝树脂(佛山)有限公司。
报告期各期,原材料成本占公司主营业务成本的比例均超51%,占比较大,如果原材料涨价,而公司无法将成本上涨有效传导至下游客户,可能会影响其毛利率。
目前全球知名的运动鞋履品牌主要使用品牌运营与制造相分离的模式,品牌运营商通常掌握品牌、渠道及终端定价权,并指定公司大部分原材料采购的供应商和采购价格,导致公司在采购、销售方面议价能力和毛利空间受限。
此外,由于头部运动品牌影响力较大,全球运动鞋品牌市场份额高度集中于少数头部品牌商,受下游品牌竞争格局影响,龙行天下的客户集中度较高。
欧睿数据显示,2025年Nike、adidas在全球运动鞋零售市场的市占率分别为18.8%、12.2%,位居前两名,国内运动鞋品牌安踏、李宁也进入前十。
龙行天下的前五大客户包括李宁、adidas、Under Armour、Decathlon、安踏等全球知名运动品牌商。报告期内,公司前五名客户销售额占营业收入的比例分别为86.74%、88.86%、86.25%和88.33%,公司客户集中度较高。
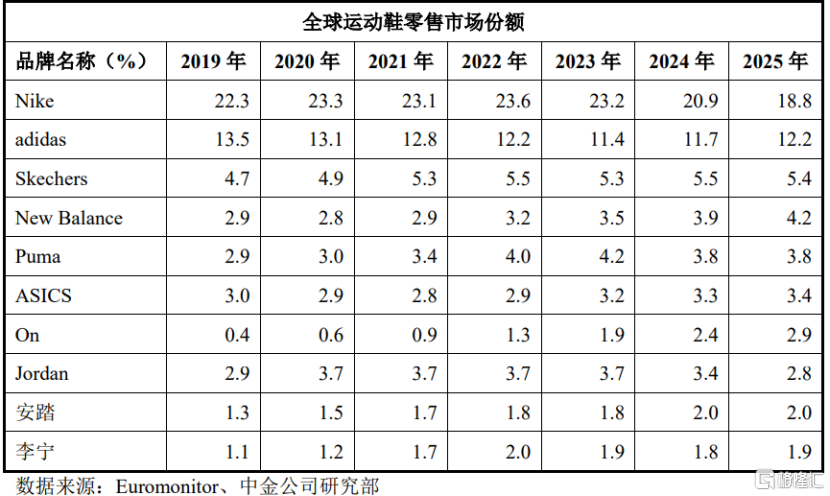
图片来源于招股书
值得注意的是,报告期各期末,龙行天下的应收账款账面价值分别约7.52亿元、11.9亿元、12.53亿元、12.66亿元,呈逐年上升趋势,占流动资产比例也从36.77%提升至45.45%,存在应收账款风险。
2
2025年营收超58亿元,毛利率存在波动
全球鞋履行业市场规模巨大。据弗若斯特沙利文数据,2025年全球运动鞋制造行业市场规模为460亿美元,预计到2030年行业规模有望超过600亿美元。
受益于我国体育政策支持、居民运动健身需求的释放、国潮运动鞋品牌崛起,以及线上零售渠道快速扩容等影响,近年来中国运动鞋制造行业市场规模也持续增长,由2021年的336亿元增长至2025年的478亿元,预计2030年行业规模有望超过700亿元。
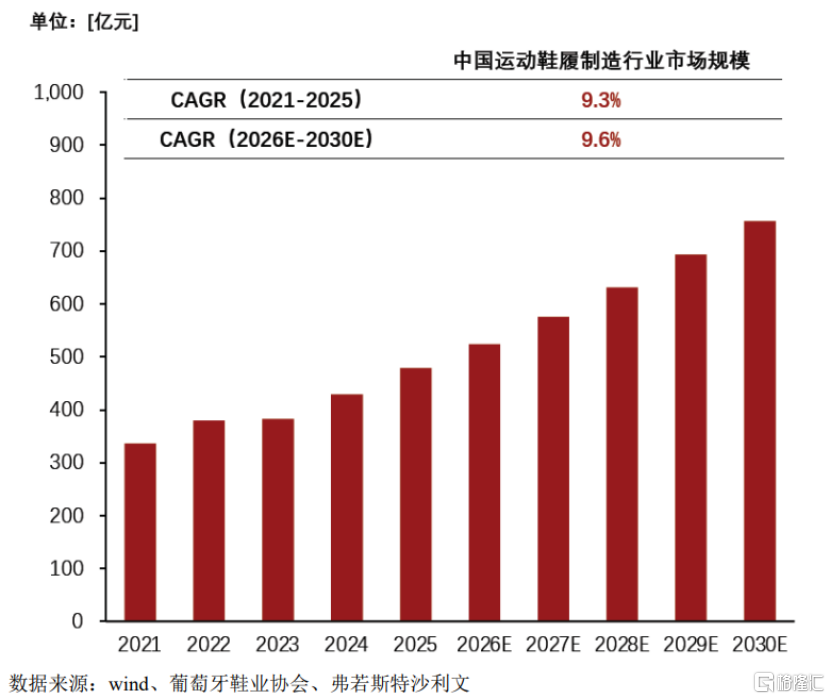
图片来源于招股书
库存周期边际变化是影响全球运动鞋行业短期供需平衡的重要变量。
2022年至2023年,行业普遍存在渠道库存偏高的情况,品牌商通过折扣促销、产品线收缩等方式加速库存去化,阶段性抑制了收入端表现。
2024年后,全球主要品牌库存水位回落至健康区间,渠道补货需求回升,行业平均售价与出货节奏同步修复。
在运动鞋制造行业市场规模整体扩大的背景下,近两年龙行天下的营收呈增长趋势,但净利润存在波动。
2023年、2024年、2025年,龙行天下的营业收入分别约42.11亿元、55.88亿元、58.34亿元,对应的净利润分别约2.12亿元、2.81亿元、2.64亿元。
2026年1-9月,公司营业收入同比增长3.58%;净利润同比增长27.8%。公司预计2026年实现营业收入较2025年增长1.13%至4.56%,归属于母公司所有者的净利润同比增长10.68%至22.33%。
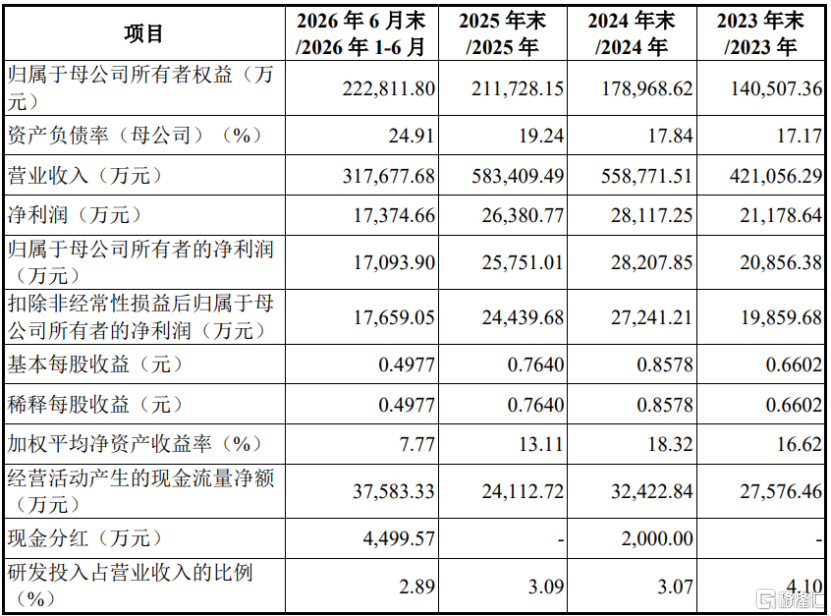
主要财务数据及财务指标,图片来源:招股书
运动鞋履行业具有产品迭代速度快、消费者需求不断变化的特点,公司经营受市场需求、行业竞争及原材料价格变化等多重因素影响。
报告期内,龙行天下的毛利率分别为19.1%、17.61%、18.48%、19.33%,存在一定波动。
其中,2023年至2025年,龙行天下的毛利率低于裕元集团、丰泰企业和华利集团,高于中杰集团,与来亿兴业、志强国际和钰齐国际较为接近。公司称主要系生产基地布局、生产规模及产品结构差异等原因所致。
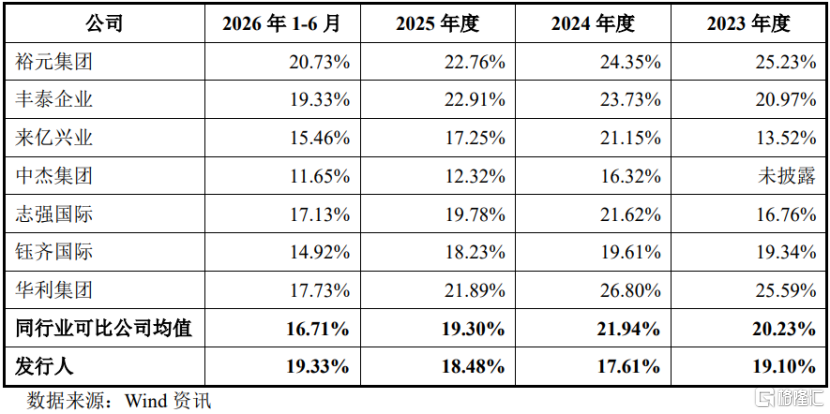
公司与同行业上市公司毛利率对比,图片来源于招股书
运动鞋履制造属于劳动密集型产业,受国际贸易与产业链分工影响,全球产能不断向劳动力资源丰富的国家和地区转移。
运动鞋履制造业经历了从英国到美国,再到日本、韩国、中国台湾、中国大陆的过程。2010年至今,制鞋业呈现向越南、印尼、印度等国家转移的趋势。
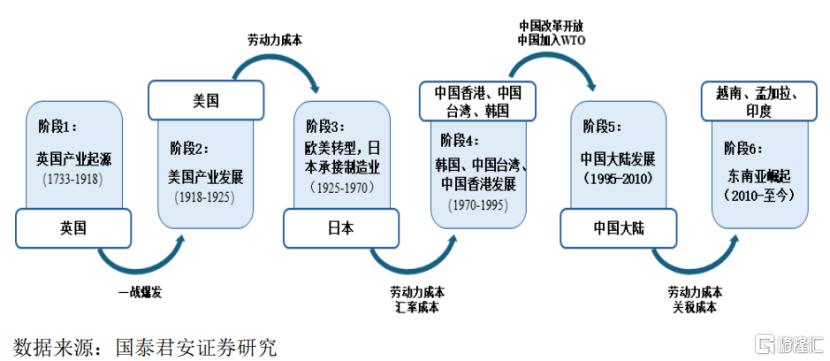
图片来源于招股书
龙行天下的主要生产基地位于中国境内、越南、印尼。相较同行业可比公司,公司发展年限较短,资产规模相对较小。
受益于较高的自动化水平,龙行天下2025年销量5175万双,收入规模超58亿元,是全球鞋履制造行业上市公司产销量前5名企业之一。
3
广东东莞冲出一家运动鞋IPO,拟募资11亿元
龙行天下注册地位于广东省东莞市高埗镇,其前身成立于2015年,由龙树初、陈同举共同以货币形式出资成立,注册资本为1000万元,并在2024年整体变更设立股份有限公司。
本次发行前,龙树初、龙进初、陈同举三人直接和间接合计持有龙行天下约72.16%的股份,合计控制约92.48%的表决权。其中,龙树初与龙进初系兄弟关系,三人已签署《一致行动协议》。
公司董事长龙树初出生于1969年,本科学历;副总经理龙进初出生于1972年,初中学历;副总经理陈同举出生于1970 年,硕士学历。
1998年至今,龙树初与龙进初、陈同举共同自主创业,先后创办长安站胜模具厂、东莞市高埗站胜模具厂、站胜模具、东莞站成鞋业、湖南龙行天下、钟祥龙行天下、安乡智造、广东杰富亿等企业。
值得注意的是,报告期内,公司存在部分国内员工未缴纳社会保险及住房公积金的情形,存在被人力资源和社会保障部门及住房公积金管理中心等主管机关要求补缴社会保险和住房公积金的风险。
截至2026年6月底,龙行天下在中国、越南、印尼共开设26家工厂,全球员工超过2.6万名,其中超8成为生产人员。
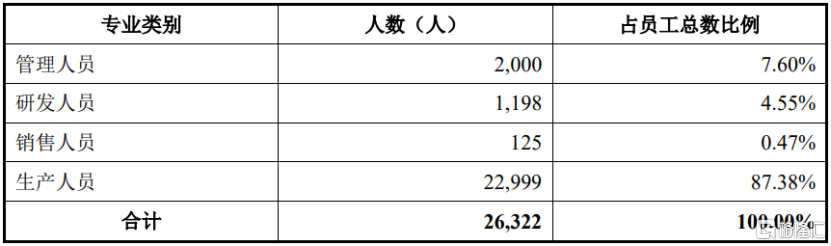
2026年6月末公司员工专业结构分布情况,图片来源于招股书
龙行天下在上市前存在分红行为。招股书显示,2024年及2026年上半年,公司的现金分红金额分别为2000万元、4499.57万元。
本次IPO,龙行天下拟募集资金约11亿元,用于印尼二厂一期自动化生产基地新建项目、湖南站峰运动鞋底自动化生产线项目、钟祥龙行天下自动化升级改造项目、越南玉乐鞋底自动化生产基地新建项目、东莞站成鞋业迁改扩建及自动化升级项目、补充流动资金。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。
9.4k