

从“奶娃”到“造机器人”,不同集团拟收购微电机企业,是另有所图?
15分钟前
大盘超跌反弹之后,下一个机会从哪里来?
11月4日,A股午后强势拉升,科创综指创史上最大单日涨幅。半导体、算力硬件等科技成长方向领涨,多只机器人概念股几乎同步直线拉升,集体封住涨停。业内人士指出,明年大概率将是机器人行业或机器人模型发展的重要临界点。
就在近期,曾以“高端母婴消费科技第一股”身份登陆港股的不同集团(06090.HK)公告拟收购惠州市龙德科技有限公司约51%股权,后者主要从事微特电机的研发、生产与销售。
公告发布后的首个交易日,公司股价承压。市场对这笔交易的理解,似乎仍停留在传统消费企业向上游延伸的框架中:一家母婴公司,为何要收购一家微电机企业?
但如果把这次收购放回公司过去八个月的动作序列中看,“上游延伸”四个字,可能恰恰是整份公告里最保守的表述。市场看到的是一家母婴企业的拟收购信息,而不同集团可能正在尝试构建的,是一套面向家庭场景的物理AI产业能力。
图表一:不同集团拟收购公告
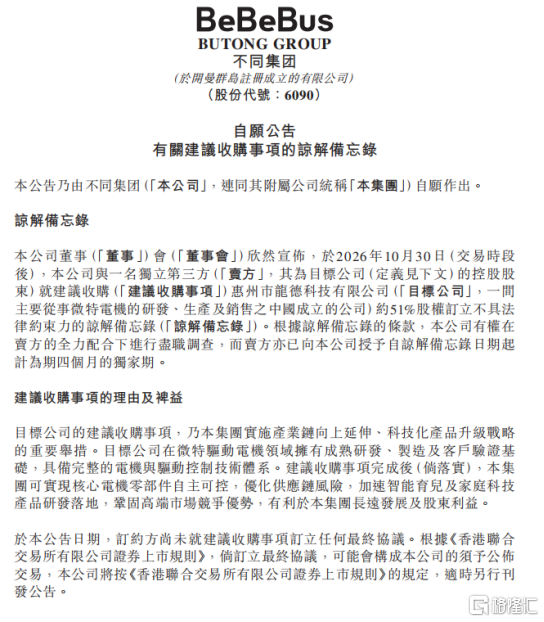
数据来源:公司公告,格隆汇整理
为什么是龙德科技?不止是“微电机”
惠州市龙德科技有限公司深耕微特电机二十多年,产品覆盖无刷电机、有刷电机、步进电机、齿轮箱、空心杯电机、泵与阀、关节模组等,产品广泛应用于智能家居、新能源汽车、机器人自动化、医疗健康等领域。客户包括戴森、飞利浦、鲨科、唐群、合尔泰、广汽、吉利等头部品牌。按传统认知,这是一家典型的消费电子与家电产业链公司。
但“家电微电机”这个标签,把龙德科技在机器人上的“底子”盖住了。机器人自动化早已是其产品的应用场景之一,无刷和有刷电机就是它在这个领域下主供的品类,公司已成为菲亚兰德、普渡机器人、傅利叶机器人等供货商。
再往深看,龙德科技已经在为“具身机器人”做组织准备:2023年起,公司布局智能机器人,2025年成立人形机器人事业部,2026年管理层明确将“具身机器人新赛道”列为重点方向。2026年7月,惠州市工信局还将龙德电机列入当地机器人核心零部件企业名单。
多个动作指向同一个判断:龙德科技在机器人场景里已有产品、组织和产业链位置,而其电机技术栈恰好卡在物理AI执行层的关键环节上。
为什么是现在下手?补齐重要拼图
只看龙德科技这一笔收购,容易将其理解为不同集团一次孤立的产业链向上延伸。但把2026年3月到10月的动作摆在一起,就能看出这不是临时起意,而是补齐物理AI重要一环。
3月,创造不同机器人有限公司成立,与国内头部具身智能公司合作,聚焦于产品定义、场景落地与制造转化。这一步解决的是“智能能力从哪里来”的问题。
4月,创造不同机器人(宁波)有限公司成立,6月底进入试生产验证,四季度正式投产。按规划,产能可覆盖安全座椅、婴儿车、婴儿床、餐椅等大件产品,并承接机器人、智能硬件等多品类制造,解决“在哪里造”。
6月,与曹操出行合作,AI安全座椅预计进入全国195城,围绕Robotaxi智能座舱与自动驾驶场景协同开发,解决“场景在哪里验证”。
7月,与上纬新材签署五年战略合作协议,涉及材料选型、高端制造与整机组装、机器人产品联合研发及产业投资并购,明确指向“具身智能消费新生态”,解决“整机能力从哪来”。
10月,拟收购龙德科技51%股权。这是链条上最后一个被公开的环节:整机制造、具身智能合作与场景验证都已就位后,执行层核心部件的自主可控就不再是“要不要做”,而是“什么时候必须做”。龙德科技的空心杯电机、无刷电机与齿轮箱能力,恰好落在整机组装与场景落地之间那个最关键的缝隙上。
短短八个月时间,不同集团完成了一次身份要素的重新组装:搭具身智能接口、备整机产能、找场景验证、落到核心部件自主化。
至此,不同集团不再只是一家母婴消费品公司,而是一家面向家庭消费科技赛道,用AI为引擎重构家庭生活场景的科技型企业。
小结
交易能不能落地、协同能兑现多少,都还需要时间验证。但对于不同集团而言,这笔收购真正值得关注的,或许并不只是能否买下一家微电机企业,而是其背后所指向的战略方向。
当一家曾被市场视为母婴消费股的公司,开始向机器人及物理AI领域延伸,市场需要重新思考的,可能不只是这笔交易的价值,还有它未来的价值边界。
从这个角度看,龙德科技只是一个切口。不同集团能否借此打开新的成长空间,以及市场能否及时识别这种变化,或许才是这笔交易留给资本市场的真正悬念。
HK 不同集团
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。
14.1k