

Q3单季净利同比增89%,恒瑞医药的"拐点信号"来临
1小时前
当前,中国医药行业正在经历一轮增长逻辑的切换。
切换的核心,是创新药商业化价值的持续释放:随着创新药销售收入增长、全球化合作不断深化,创新成果正加速转化为实际收入,为头部创新药企带来新的增长动力。
10月28日开盘,恒瑞医药两地股价同步跳涨:A股盘中涨超6%,报48.36元,成交额放大至72亿元以上;H股涨幅一度超过12%,报49.56港元。
触发点来自前一晚披露的三季报。恒瑞重新回到两位数利润增长轨道,Q3单季归母净利润同比大增88.92%,环比增长12.59%,创新药收入占比突破64.59%,业绩呈现明显回升态势。
那么,这份成绩单背后透露出哪些关键信息?
图表一:恒瑞医药股价走势图
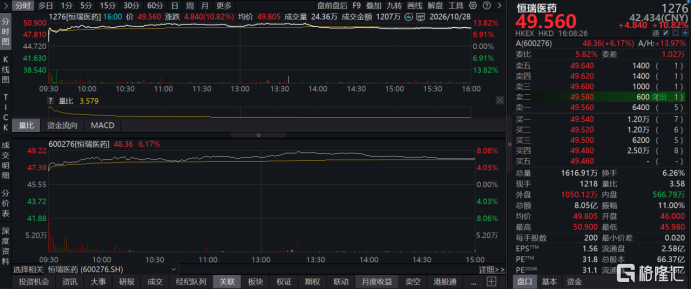
数据来源:WIND,格隆汇整理 数据截至2026年10月28日
看业绩:Q3拐点清晰,创新药占比持续提升
先摆数据。整体看,恒瑞Q3业绩环比明显改善,营业收入和归母净利润均实现环比增长,收入结构继续向创新药倾斜。
2026年前三季度,恒瑞营业收入244.09亿元,同比增长5.26%;归母净利润69.23亿元,同比增长20.38%;扣非归母净利润62.43亿元,同比增长11.70%。Q3单季营收89.53亿元,同比增长20.55%,环比增长22.39%;归母净利润24.58亿元,同比增长88.92%,环比增长12.59%;扣非归母净利润25.14亿元,同比增长90.93%。
从业务表现来看,创新药销售环比改善,对外许可业务收入确认也为公司业绩增长提供了重要支撑。研发投入则继续维持高位:前三季度累计研发投入71.46亿元,费用化研发投入54.23亿元。
往结构看,创新药销售环比改善,占比再创新高。
前三季度创新药销售收入138.71亿元,同比增长17.05%,占药品销售收入比重达到64.59%。其中,Q3单季创新药销售收入50.62亿元,环比增长18.19%;抗肿瘤创新产品收入36.01亿元,环比增长21.99%;非肿瘤创新产品收入14.61亿元,环比增长9.68%。
看结构:非肿瘤爆发,增长引擎向"多治疗领域"切换
把单季数据放回前三季度累计口径,结构变化会更清楚:恒瑞正在从"肿瘤单核"走向"肿瘤+"。
作为基本盘,前三季度抗肿瘤创新产品收入98.65亿元,同比增长3.13%,占比71.12%。与此同时,非肿瘤创新药成为创新药销售增长的重要驱动力。前三季度非肿瘤创新产品收入40.06亿元,同比增长75.36%,占创新药销售收入28.88%。
分领域看,代谢领域的恒格列净等产品实现较快增长,自免领域的艾玛昔替尼、夫那奇珠单抗,以及心血管领域的瑞卡西单抗等新进医保产品实现加速放量;麻醉镇痛领域的瑞马唑仑、富马酸泰吉利定也在持续贡献增量。
多治疗领域的产品组合,正在拓宽恒瑞创新药的收入来源,也让增长不再依赖单一爆款。
看未来:全球化兑现收入,管线接力增长
收入结构变宽之后,下一步要看的是兑现方式。
Q3财报里一个此前被低估的变化是:全球化合作不仅持续拓展创新资产的未来价值,也已成为公司收入的重要组成部分;与此同时,新适应症和NDA受理正在为2027年之后的增长准备接力棒。
先看全球化,三条通道同时运转。
前三季度创新药对外许可业务确认收入27.81亿元,同比增长31.12%,主要来自GSK和BMS按履约进度确认的收入以及个别已授权产品的里程碑款。两笔大额合作放在一起看,合作形态已经发生变化。
5月与BMS达成的战略合作,涉及13个肿瘤、血液学及免疫学早期项目,潜在总金额约152亿美元,合作形态传统单向授权进一步拓展至双向许可、联合发现与开发。
9月与诺和诺德就GLP-1/GIP双受体激动剂HRS-1596达成的许可协议,潜在总额最高26亿美元,包括3亿美元首付款和最高23亿美元里程碑付款。HRS-1596尚处于早期临床阶段,首付款即达到3亿美元,这体现了国际领先药企对该产品研发潜力及恒瑞代谢领域创新能力的认可。
NewCo和自主出海构成了全球化的另外两条路径。Braveheart Bio于8月登陆纳斯达克,Kailera此前已在4月上市,恒瑞通过股权安排保留了分享授权资产后续价值增量的机会;瑞维鲁胺欧洲上市申请已获EMA受理,SHR-4375获FDA孤儿药资格认定。
换言之,License-out、NewCo、自主出海三条路径并行,恒瑞创新资产的全球价值兑现方式持续多元。
再看管线接力,新适应症密集获批,医保准入决定转化。
Q3恒瑞共有7项创新成果获批,包括2款1类创新药和5项新适应症。其中三项值得单独拿出来看:
● 海曲泊帕乙醇胺片获批CTIT适应症,成为该领域全球首个获批的TPO-RA,口服给药方式在肿瘤支持治疗场景中具备便利性优势,患者群体从血液领域显著拓宽。
● 瑞康曲妥珠单抗获批HER2阳性结直肠癌,成为中国首个用于结直肠癌的抗HER2产品。这是该产品继肺癌、乳腺癌之后的第三项适应症,适应症组合的厚度还在增加。
● 艾玛昔替尼新增第5项适应症,用于对NSAIDs应答不佳或不耐受且存在客观炎症征象的活动性放射学阴性中轴型脊柱关节炎成人患者,实现了中轴型脊柱关节炎全疾病谱的口服靶向管理覆盖。
新适应症打开的是潜在患者空间,医保准入则有助于进一步提升药品可及性和商业化潜力。根据2026年医保目录公开申报名单,瑞康曲妥珠单抗HER2阳性乳腺癌二线适应症、达尔西利早期乳腺癌辅助适应症均已进入申报流程。如果顺利纳入,这两项新增适应症将成为2027年商业化放量的直接抓手。
最后,储备管线厚度领先,GLP-1进入兑现窗口。
作为全球自研管线数量排名第二的药企(数据来源:Citeline《Pharma R&D Annual Review 2026》),恒瑞目前已有27款1类创新药和6款2类新药获批上市,100多个自主创新产品处于临床阶段,400余项临床试验在国内外推进,创新研发进入密集收获期。
第三季度共计有7项上市申请获CDE受理,覆盖肿瘤、代谢和心血管疾病、免疫系统、神经科学等疾病领域。其中,GLP-1类产品占据三项。临床研发方面,共计获得35个临床试验批件、2项突破性治疗品种认定。
GLP-1管线的兑现节奏,是恒瑞下一轮增长最值得跟踪的变量。
Q3,恒瑞医药GLP-1管线迎来多项重要进展。HRS-7535片(口服GLP-1)用于2型糖尿病和长期体重管理的两项上市申请均获受理;GLP-1/GIP双受体激动剂瑞普泊肽注射液用于2型糖尿病的上市申请也获受理。瑞普泊肽注射液的体重管理适应症有望于2027年上半年获批,2型糖尿病适应症有望于2027年下半年获批,为公司代谢领域的商业化布局增添新的增长动力。学术层面,HRS-7535的两项Ⅲ期研究全文发表于《自然医学》,EASD年会上多项GLP-1管线数据入选口头报告。
图表三:药品上市许可申请获受理情况(第三季度)
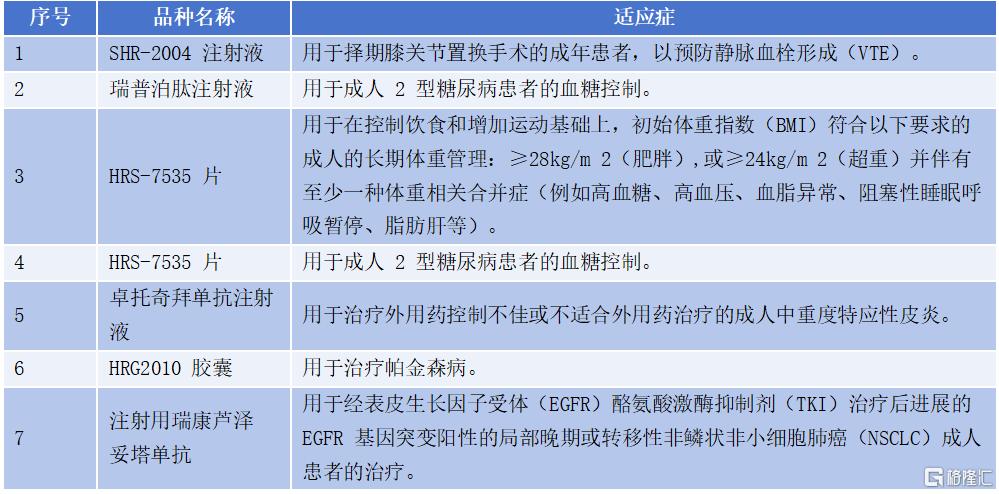
数据来源:公司公告,格隆汇整理
小结
回到10月28日的股价跳涨。市场即时定价的,是Q3利润拐点和对外许可落地;同时,当前PE BAND约36.13倍、处于上市以来较低估值分位,也让这轮上涨带有估值纠偏的色彩。但这份季报真正提供的信息,是恒瑞增长接续方式的改变。
短期看,拐点信号已经明确。Q3营收、净利环比双增,创新药销售环比改善,业绩呈现积极回升态势。
中期看,增长接续正在成形。创新药占比逐年攀升,已到64%以上;非肿瘤管线以75.36%的增速提供第二增长曲线;新适应症获批和医保准入申报,构成接下来的接力梯队。
长期看,估值锚正在迁移。GLP-1管线进入NDA兑现窗口,BMS、GSK等合作把全球化从"潜在总额"部分转化为"确认收入",NewCo与自主出海拓宽价值实现路径。恒瑞的估值锚,正从"中国肿瘤药企"向"全球多治疗领域创新药平台"迁移。
对中国创新药行业而言,恒瑞这份季报的意义,不在单季利润回暖,而在它把行业考题从研发能力切换到了经营能力:创新药能否从管线资产,长成可持续的收入结构。
创新药下半场拼的,是系统兑现能力。
图表四:公司PE BAND
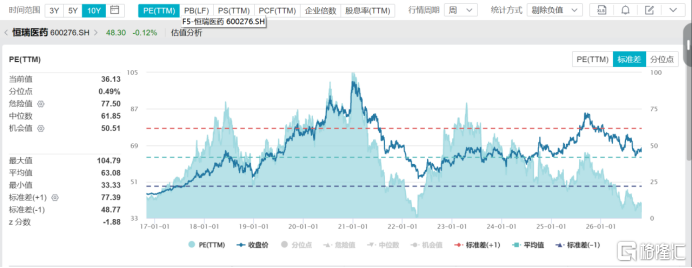
数据来源:WIND,格隆汇整理 数据截至2026年10月28日收盘
SH 恒瑞医药 HK 恒瑞医药
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。
14.0k