

今天科创板新股钶锐锶申购!聚焦全直驱数控机床领域,记得打新
1小时前
兄弟姐妹们,今天科创板有新股申购,记得打新。
格隆汇获悉,10月29日,钶锐锶(688827)申购,本次发行1712.86万股,发行价45.37元/股,发行市盈率41.86倍,高于38.85倍的行业市盈率,顶格申购需持有4万元沪市市值(T-2日前20个交易日日均)。
今年A股打新赚钱氛围好,科创板尤其突出。据统计,2026年前三季度A股共123家企业IPO上市,上市首日全部收涨、无一破发,首日平均涨幅在2倍以上,尤其是科创板大肉签频出。打新中签后,上市首日卖出的赚钱概率很高,所以发哥建议参与申购。
整体来看,钶锐锶近两年业绩呈增长趋势,且毛利率高于同行均值,但其整体规模和市场份额相较同行业可比公司仍然偏小,还面临应收账款金额较高、经营性现金流波动等风险,上市后建议谨慎关注。
下面介绍一下钶锐锶的详细情况。
钶锐锶注册地位于深圳市龙华区,前身钶锐锶有限成立于2016年,并于2022年整体变更为股份有限公司。
公司的实际控制人为蒙昌敏,合计控制公司46.75%股份的表决权。蒙昌敏出生于1981年,大专学历,电子商务专业。他曾陆续担任过香港东源精密机械有限公司业务人员、中汇机械技术(香港)有限公司董事、深圳华汇总经理,2016年3月至今任钶锐锶董事长、总经理。
业务方面,钶锐锶专注于全直驱数控机床领域,是国内少有的同时拥有PWM型数控系统和总线型数控系统、且两种数控系统均已形成规模销售的企业。
具体来看,2023年、2024年、2025年(简称“报告期”),钶锐锶70%以上的营收来自于全直驱数控机床业务,数控系统的营收占比超过20%,还有少部分收入来自于配件及维修、技术服务。
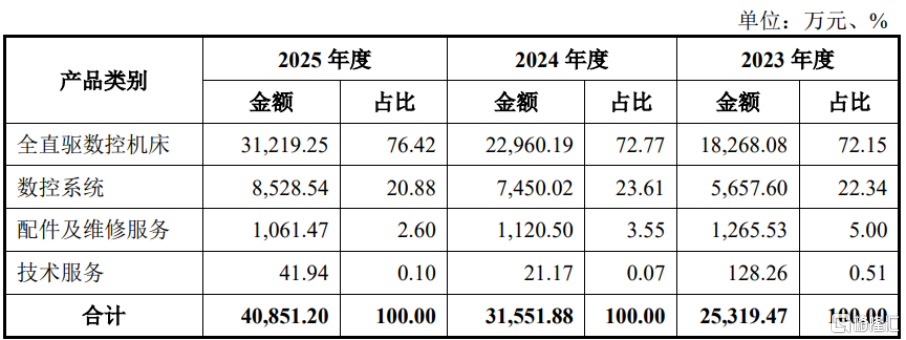
公司主营业务收入具体构成,图片来源于招股书
招股书显示,钶锐锶的全直驱数控机床全部采用自研PWM型数控系统,可解决高端机床短板约束难题。2024年全直驱数控机床销量在国产厂商中排名第一,在国内机床市场中,德国海德汉和钶锐锶是PWM型数控系统的主要供应商。
报告期内,公司数控机床超80%应用于精密模具、航空航天和消费电子三大领域,对日本牧野、日本安田、日本发那科、日本碌碌、瑞士UMS、德国罗德斯、德国艾克索、德日合资德马吉森精机等国外品牌数控机床进行了替代。
近两年,钶锐锶的业绩呈增长趋势。2023年、2024年、2025年,公司的营业收入分别约2.53亿元、3.17亿元、4.09亿元,归属于母公司股东的净利润分别为3561.09万元、6323.74万元、7648.23万元。
公司预计2026年1-9月营业收入为3.5亿元至3.7亿元,较上年同期增长28.52%至35.86%;预计归属于母公司股东净利润为6800万元至7800万元,较上年同期增长37.65%至57.89%。
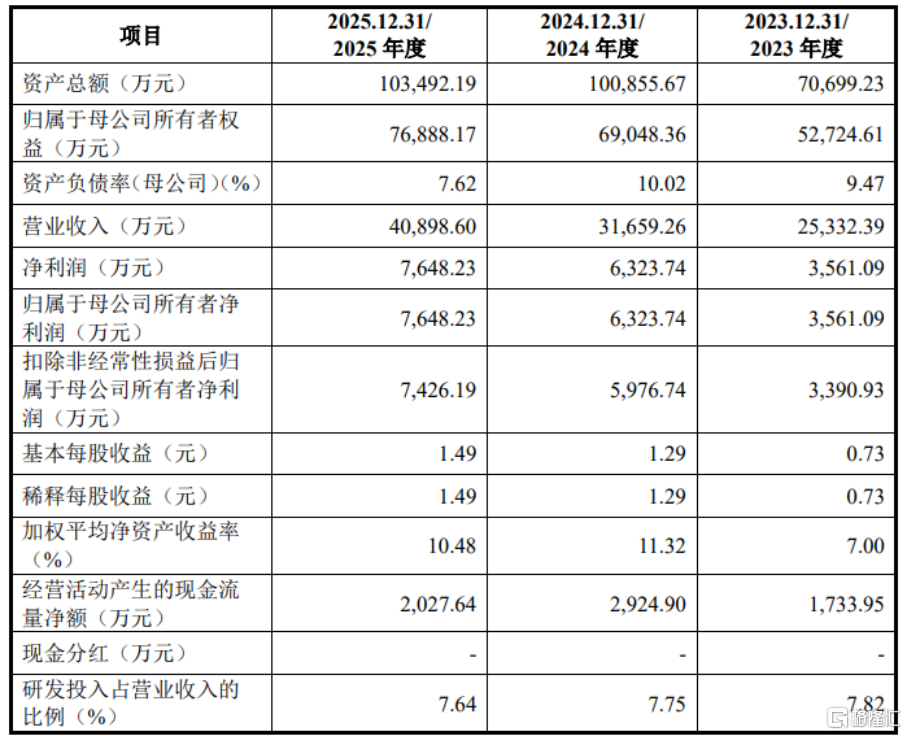
公司主要财务数据及财务指标,图片来源于招股书
招股书显示,钶锐锶数控机床和数控系统产品市场竞争力较强,毛利率高于同行业公司平均水平,报告期内其综合毛利率分别为44.78%、49.01%及52.30%,但钶锐锶的整体规模和市场份额相较同行业可比公司仍然偏小。
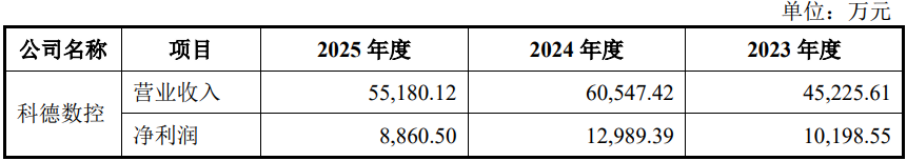
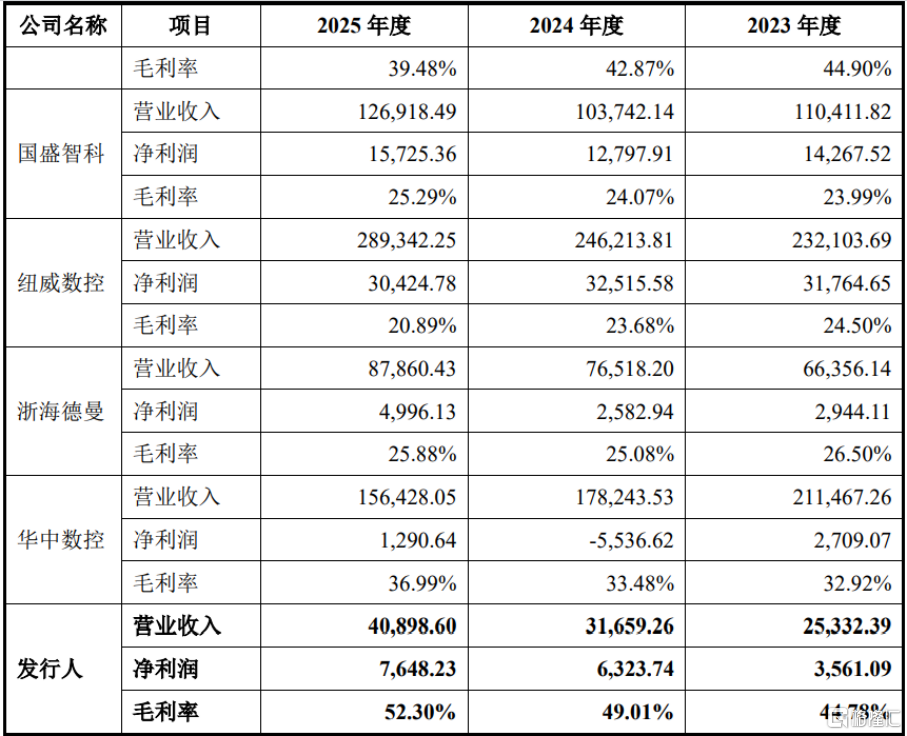
公司与同行业可比公司营业收入、净利润等经营数据对比情况,图片来源于招股书
钶锐锶数控机床终端应用领域主要为消费电子、汽车和航空航天。未来如果核心下游应用领域出现需求萎缩、产业发展进度不及预期的情形,可能导致公司数控机床市场需求下降,从而影响公司的经营业绩。
公司服务的客户数量累计超700家,包括富士康 、长盈精密 、小福严品、上海承起、博古特、苏州菱盟机电设备有限公司等。
报告期各期末,公司应收账款账面价值从约1.13亿元增加至2.49亿元,占公司当期营业收入的比例也从44.61%提高至60.83%,呈上升趋势,存在应收账款金额较高及回收的风险。
此外,钶锐锶还面临经营性现金流波动风险。报告期各期,公司经营活动产生的现金流量净额分别为1733.95万元、2924.90万元和2027.64万元,存在一定波动,且低于同期净利润水平。主要原因为:一方面,上游供应商及下游客户信用期存在差异,且部分客户使用承兑汇票支付货款;另一方面,受宏观经济波动影响,部分下游客户为优化自身资金规划,适当延长付款周期,导致应收账款回款节奏整体放缓。
SH 钶锐锶
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。
11.2k