

迅策TokenRouters重磅发布,对标英伟达押注的AI中间层,给出“中国解法”
1小时前
在刚过去的第三季度,Stripe敲定了以超过70亿美元的交易作价收购OpenRouter。其此前的B轮融资还获得英伟达、Snowflake和Databricks等旗下平台的投资。紧接着,英伟达宣布将以129亿美元的交易金额收购Hugging Face,这一价格相当于其年化收入1.5亿美元的86倍。
OpenRouter主要提供模型调用与路由服务,Hugging Face则汇聚模型、数据集及应用,二者均聚焦在AI资源的连接、分发和使用。巨头纷纷布局,说明处于AI产业链中间环节的平台正获得新的战略地位。
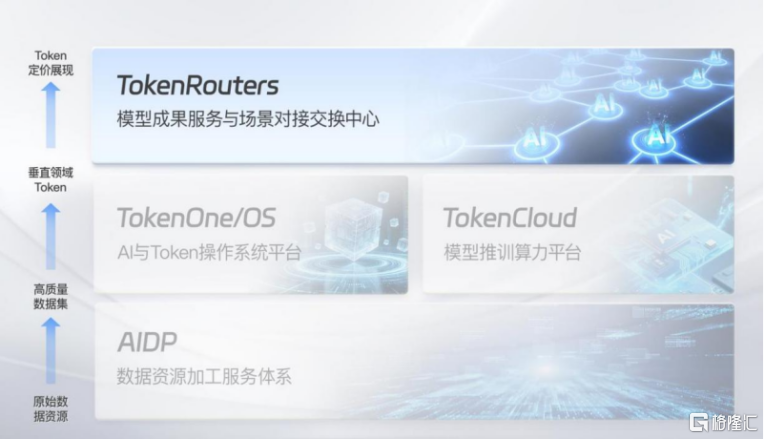
如今,国内市场亦出现布局这一环节的公司。近日,迅策科技(3317.HK)重磅发布TokenRouters,将产品定位为AI实时数据及专用Token的一站式交换、匹配与服务平台。迅策较早提出四阶段战略版图,TokenRouters正是3.0阶段的核心载体。
一、从OpenRouter到Snowflake,AI平台凸显重要价值
过去,AI产业的主要矛盾集中在模型能力、算力供给以及高质量数据的获取。随着产业持续发展,供给侧日趋丰富,却也带来了新问题。一方面,资源供应商即使拥有优质数据、模型或应用,也未必能够高效触达潜在客户;另一方面,需求方缺乏统一的入口或平台而难以匹配资源”。因此,AI产业的价值创造正在从生产模型和提供算力,延伸到组织、分发和使用资源。
中间层能降低AI产业供需之间日益扩大的信息与交易成本,提高资源被发现和实际使用的概率。例如,OpenRouter统一API聚合第三方模型和推理服务商,再向开发者和企业提供路由、调用与计量服务。
迅策此次推出的TokenRouters,则将该思路扩展到更复杂的企业AI需求,并进一步聚焦专用Token。需要区分的是,通用Token主要解决语言理解、常识问答和内容生成等通用能力问题,核心是“懂语言”;专用Token则由高质量行业数据经过治理、加工与Token化形成,承载行业术语、业务规则、流程知识和场景约束,核心是“懂业务”。对企业而言,通用Token可以采购,但难以形成差异化竞争力;专用Token才是支撑企业模型优化、企业小模型训练部署和垂直场景决策的核心资产。
因此,TokenRouters不是通用Token的简单聚合器,而是以专用Token为核心交换资产的企业AI核心平台。其核心体系包括数据集、AI模型、AI应用、场景库和智能客服。其中,数据集集中呈现内容摘要、数据类型、规模、覆盖范围、来源及适用场景;AI模型展示模型能力、任务边界、模型类型和支持模态;AI应用则围绕行业、产品类型与业务环节组织资源;场景库从典型业务痛点切入;智能客服连接智能问答与人工协助。五个模块共同覆盖从找准场景、发现资源到评估适配和借鉴验证的过程,并服务于企业模型优化与企业小模型落地。
相较于OpenRouter主要优化模型调用与推理服务的路由效率,迅策TokenRouters降低的是企业AI落地过程中更广泛的综合成本:既包括资源发现与匹配成本,也包括专用Token流通、企业模型选型适配、后续治理部署和合规审计成本。
与海外相对成熟的市场相比,中国企业AI落地面临的挑战更复杂。一方面,中国企业虽然积累了大量数据资源,但不同行业、不同规模企业的数字化水平差异明显;另一方面,金融、能源、医疗等专业领域对数据安全、业务规则适配及部署方式有更严格的要求。因此,中国市场需要能够将数据、模型和应用资源与具体业务场景相匹配,并衔接后续数据治理、模型训练及部署的服务体系。
与此同时,政策环境也为TokenRouters的推动创造了条件。10月20日,国家数据集团有限公司成立,以数据资源开发利用为主责主业,旨在释放数据要素价值、服务人工智能发展、繁荣数据产业生态。TokenRouters致力于推动高质量场景Token在安全、合规、可审计的前提下实现跨主体流通,与数据要素市场化配置和安全流通的政策方向高度契合。目前,迅策已与深圳数据交易所签署战略合作协议,并与北京国际大数据交易所订立合作框架协议。
值得强调的是,AI网络安全与合规安全是迅策长期投入的底层能力。公司在数据治理、Token化及企业服务过程中,持续覆盖数据分级分类、访问控制、隐私保护、模型与Token流转审计、私有化部署安全等环节。TokenRouters延续这一安全合规思路,将网络安全、数据防泄漏、模型访问控制和全流程审计嵌入专用Token交换与匹配过程,降低企业跨主体流通中的安全风险,使“可交换”建立在“可审计、可管控、可合规”的基础之上。
二、从资源流通到企业小模型,TokenRouters打开成长天花板
除港股市场的迅策外,美国市场上Snowflake、Databricks等已拥有成熟数据基础设施与企业客户基础的科技公司,亦积极向AI资源流通环节延伸。比如,Snowflake推出Marketplace,汇聚第三方数据、应用及AI服务。
Marketplace带来双重商业化机会。首先,其创造新的收入来源。2026年上半年,Snowflake Marketplace第三方合作伙伴通过平台获得的交易总收入超过1亿美元,同比增长277%,整体规模仍不大,但显示出爆发性的增长潜力。此外,Marketplace反哺整个Snowflake生态系统,成为原有数据计算业务的需求放大器,数据显示,超过42%的Snowflake客户已经建立至少一个持续性数据共享连接。
TokenRouters同样将给迅策带来两次商业化机会。
随着TokenRouters发布,迅策正式进入3.0 Token交换阶段,服务范围进一步延伸至跨企业、跨行业的资源流通,并有望在既有数据治理、Token服务及算力业务之外,探索Token路由费、Token定价与撮合服务、合规流通与审计服务,以及数据资产化增值服务等新的收费模式。换而言之,迅策的增长边界有望从单一客户的Token调用量,扩展至整个生态网络的Token流通规模。
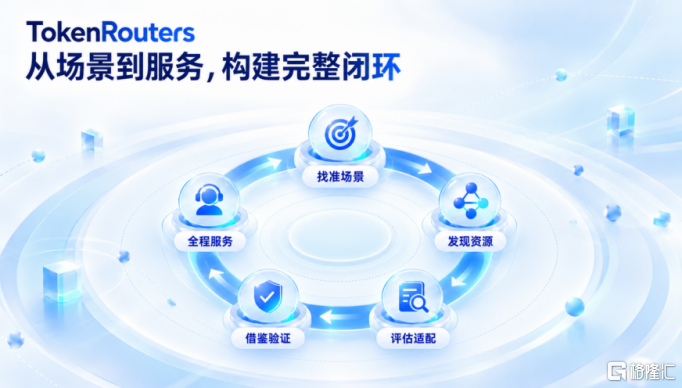
第二层机会是对原有业务的反哺。企业通过TokenRouters找到数据集、专业模型或AI应用后,仍需完成数据治理、模型优化、训练、推理和部署,为既有产品带来交叉销售和持续调用机会,这又将进一步带来更多供给与需求,形成平台交易与底层业务相互促进的循环。
值得一提的是,迅策亦正在推动4.0企业小模型阶段的到来,让商业化链条向下游延伸。据悉,迅策计划帮助企业形成可微调、可私有化部署的企业小模型,并探索订阅、买断部署、持续微调及按效果付费等方式。9月,迅策已与金浦投资签署合作备忘录,双方将依托TokenOS等AI数据基础设施,共同探索定制化垂类小模型、智能体的研发、训练与调优,并推动企业小模型与智能体在被投企业中的应用落地。
企业AI向领域专用化、小模型化演进,已成为产业机构关注的重要趋势。NVIDIA研究人员指出,小语言模型在智能体系统的大量专用任务中具备性能与成本优势。Gartner则预测,到2027年,企业使用的生成式AI模型中,超过50%将针对特定行业或业务职能设计;同期,企业部署的小型任务专用AI模型使用量预计至少达到通用大语言模型的三倍。
相比通用模型,企业小模型的竞争力很大程度上取决于高质量垂类数据与专业场景的结合,而这恰恰是迅策的能力圈。TokenRouters通过专用Token的发现、匹配与交换,进一步承担优化企业模型的职能:让企业在真实场景参照中完成模型选型、适配、微调和部署,以更低成本、更短周期获得可私有化部署的领域小模型。目前,公司已覆盖金融、电信、电力、能源、高端制造、生物医药、智能汽车、低空经济等十一大行业,积累的客户关系、行业数据结构、业务流程及决策Know-How,有助于降低企业小模型在垂直场景中的数据治理、模型适配与部署难度。
结语
迅策已经展现出强劲的增长势头。2026年上半年,公司实现营业收入9.67亿元,同比增长388.8%;归母净利润达到7251万元,实现首次半年度盈利。随着TokenRouters与企业小模型落地,业务边界向平台生态延伸,成长天花板打开;尤其是TokenRouters业务的边际成本十分低,有望带动盈利水平进一步提升。
与此同时,亮眼的增长表现为公司带来基本面之外的催化剂。
10月7日,恒生指数公司公布恒生科技指数编算方法修订咨询总结,决定将成份股从30只扩容至50只,并引入市值与收入增长双组别选股机制。中信证券、华泰证券等机构均将迅策列入预计新增的收入增长组别名单。根据测算,收入增长组入选者增速在25%以上,迅策营收增速数据远超此门槛,并在潜在候选公司中表现十分突出。
截至2026年9月,追踪恒生科技指数的资产管理规模已达到371亿美元。根据中信证券与华泰证券,指数调整涉及约300亿港元级别的被动资金再平衡需求。其中,华泰证券预计迅策有望获得约2.1亿港元的被动资金流入。
叠加平台化增长逻辑与既有业务的盈利改善共振,迅策的长期成长空间和市场定价逻辑,有望迎来进一步重估。
HK 迅策
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。
23.3k