

Merdeka(06228.HK):炭浸项目首期推进、二期加速,Pani迈向亚太区最大型金矿之一
1小时前
近日,Merdeka发布关于印尼Pani金矿炭浸法项目的最新进展。公告显示,炭浸项目首期的工程、采购与施工均按计划推进,二期项目正在加快推进,计划在首期项目投产后不久即启动建设。
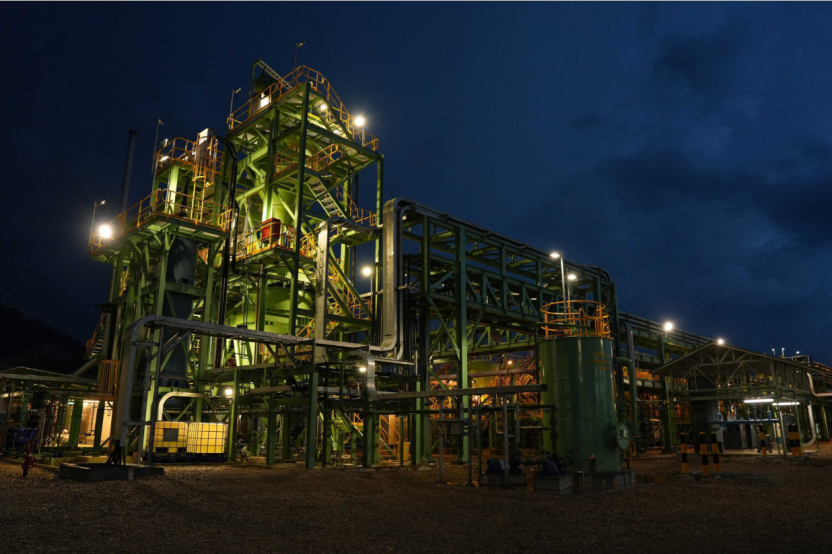
这一安排的意义并不局限于某一条工艺线路的进度,而在于Pani的产能结构正在发生一次质变。公司表示,公司将在一期于2028年投产不久后,迅速启动二期工程。二期将建设一座与一期同等规模的“双生”CIL工厂,使公司的炭浸处理能力直接翻倍。届时,Pani的处理能力和黄金产量将进入亚太区大型金矿的第一梯队,跻身亚太区最大型金矿之一。
一、双工艺并行,Pani实现产能质变的关键一跃
Pani的规模跃升并非等炭浸法项目建好才有产量的单点突破,而是一条清晰的叠加路径。
其中,堆浸是这条路径的起点,也是当下已经兑现的产量底盘。
Pani现有堆浸设施的初始年处理能力为800万吨,计划到2028年提升至1000万吨。从产量节奏看,2026年第一季度Pani产金1818盎司,第二季度在堆浸爬产的推动下升至15594盎司,公司维持全年100000至115000盎司的黄金产量指引。
可见,堆浸已经完成首次黄金生产和销售,Pani由此成为一座正在产金、正在爬坡、正在贡献现金流的运营中矿山,而不是停留在建设阶段的项目。
进一步来看,炭浸法项目首期则是把Pani从单工艺堆浸推向双工艺并行的关键一跃。
公告显示,炭浸项目一期名义年处理能力为1,200万吨,并预留20%的处理能力裕量。在矿石特性有利的情况下,年处理量最高可达1,440万吨。根据公司披露,按该处理量、0.6至0.8克/吨的入选金品位及约92%的回收率计算,一期对应的年黄金产能约为25万至35万盎司。
更重要的是,这一产能并不是孤立的增量。堆浸与炭浸合流之后,按现有堆浸设施800万吨及炭浸首期1,200万吨的名义年处理能力计算,Pani合计年处理能力将达到2,000万吨。二期炭浸设施建成后,炭浸部分的名义年处理能力将进一步翻倍至2,400万吨。
二期项目的加速,则把这套组合的产能天花板整体抬高。公告明确,二期项目建成后炭浸处理能力翻倍。二期项目共享首期项目的破碎、输送、堆存、水公用工程和试剂基础设施,其大规模土方工程也将纳入首期建设范围,为后续建设创造条件。由于设计复制,工程和采购大幅简化,建设周期显著短于首期项目。
根据公司披露,随着一期及二期炭浸设施分阶段投运,Pani的处理能力与黄金生产规模有望进一步提升。根据公司披露,两座炭浸设施成功投运后,合计年黄金产能预计可达50万至70万盎司,进一步扩大Pani的黄金生产规模。正是未来Pani跻身亚太区最大型金矿之一的产能底气。
二、产能底气从何而来:前端、资源与节奏的三重支撑
Pani的产能终点已经清晰,更值得追问的是,这一规模靠什么支撑?在笔者看来,前端配置、资源底盘与扩建节奏,共同构成了这一产能判断的底层条件。
首先是“一次规划、两期复制”的前端配置。
炭浸首期项目采购的关键前端设备,从最初就按两期项目的合计吞吐量进行选型和采购,而不是仅按单期需求配置。这意味着两期炭浸项目共享的破碎和输送能力远高于首期项目自身所需,首期项目因此不会在物流环节形成瓶颈,可以充分跑向1440万吨/年的产能弹性上限。
而在二期项目启动后,可利用一期已配置的关键前端设备及共享基础设施,减少相关环节的重复建设,并简化后续工程安排。这种面向两期需求统筹配置设备的思路,体现了项目在扩建规划上的前瞻性。
其次,资源与储量底盘为2000万吨/年以上的处理能力和数十年的开采周期提供了地质支撑。
截至2025年底,Pani矿产资源量为2.915亿吨,平均金品位0.75克/吨,含金量700万盎司(218.6吨);矿石储量2.031亿吨,金品位0.79克/吨,含金量520万盎司(160.5吨)。超过500万盎司的储量,匹配2000万吨/年以上的吞吐规模,意味着Pani的规模扩张不是以缩短矿山寿命为代价的短期行为,而是建立在长周期资源基础上的产能释放。
值得注意的是,二期项目的加速方式,进一步放大了这套组合的规模效率。
把第二座炭浸厂安排在首期项目投产后不久启动,而不是作为多年之后的扩建,使Pani能够更早兑现规模效应:共享基础设施降低了二期的边际资本需求,复制设计压缩了工程和采购周期,前端设备的冗余则让两期产能之间的衔接更加顺畅。
处理能力站上2000万吨/年、峰值产量指向50万至70万盎司、资源储量足以支撑长周期开采,这三项条件同时成立,Pani进入的是亚太区最大型金矿的讨论区间,而不再只是一座中型堆浸矿山的扩产故事。
三、结语
随着堆浸持续爬产、炭浸首期投产和二期加速启动,Pani的产能释放节奏有望更加清晰,双工艺协同与共享基础设施带来的效率红利也将逐步显现。
未来,Pani有望以更稳健的扩产路径提升产量和现金流可见度,进一步夯实其在亚太大型金矿中的位置,并为公司黄金资产组合打开新的上行空间。
HK MERDEKAGOLD-DRS
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。
27.5k