

港股收评:恒科跌2.72%盘中刷新调整新低,半导体重挫,银行股走高!
52分钟前
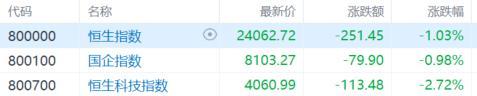
受外围市场大跌承压,港股三大指数全天弱势下跌,尤其是恒生科技指数一度跌超3%,最终收跌2.72%,盘中刷新近期调整新低!恒生指数、国企指数分别下跌1.03%及0.98%,恒指险守24000点关口。
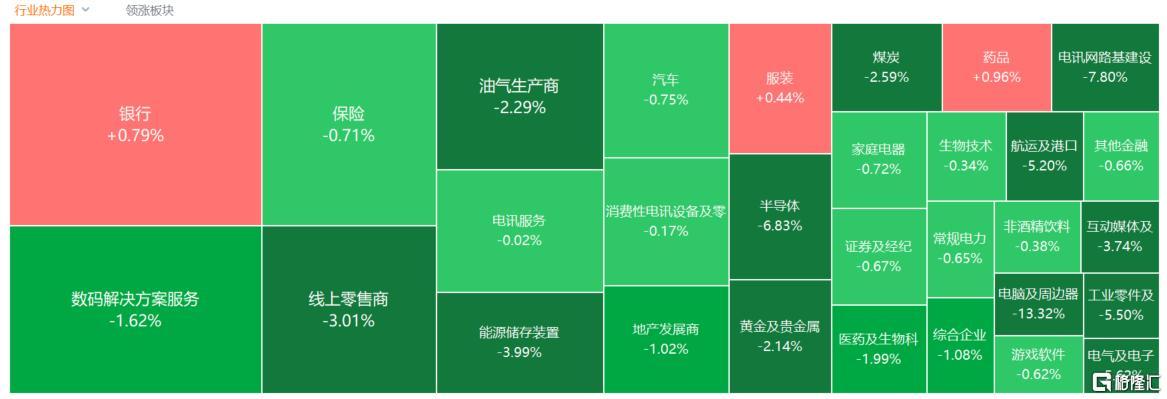
具体盘面上,大型科网股集体下跌,百度跌4.5%,阿里巴巴跌3.7%;受外围芯片大跌带动,存储半导体股、光通信概念股、PCB概念股继续大幅下挫;碳酸锂期货跌破10万大关,锂电池股走低,龙头宁德时代跌近4%盘中刷新年内新低;中远海能大跌15.6%领衔海运股下跌。另一方面,内银股尾盘涨幅扩大力撑大市,农业银行大涨3.5%再创新高!工商银行、建设银行同样刷新历史新高,互联网医疗股、香港本地零售股、体育用品股部分板块活跃。
具体来看:
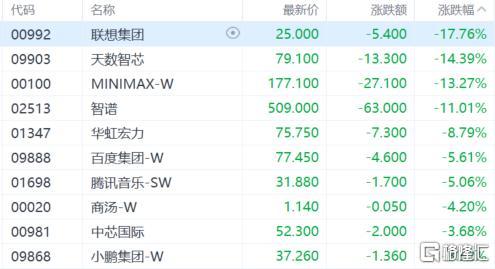
大型科技股重挫,联想集团跌超17%,天数智芯跌超14%,MINIMAX-W跌超13%,智谱跌超11%,华虹宏力、百度等跟跌。
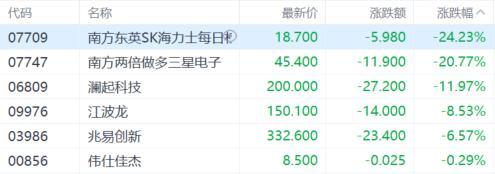
存储芯片、半导体概念大跌,南方东英SK海力士每日杠杆最多(2x)产品跌超24%,南方两倍做多三星电子跌超20%,澜起科技跌超11%,江波龙、兆易创新等跟跌。
消息面上,受美国超预期通胀数据及全球AI芯片估值泡沫加速破裂的“双重重击”,韩股股市今日重挫,韩指重挫7.5%创半年新低,芯片双巨头大跌,半导体板块今日沦为资金不计成本抛售的重灾区。
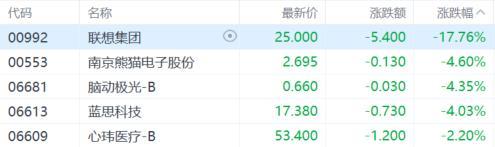
脑机接口概念大跌,联想集团跌超17%,南京熊猫电子股份、脑动极光、蓝思科技跌超4%,心玮医疗跌超2%。
锂电池跌幅居前,洪桥集团跌超10%,赣锋锂业跌超4%,星源材质、龙蟠科技、宁德时代、彩客新能源跌超3%。
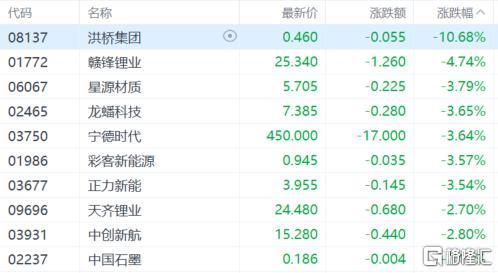
消息面上,碳酸锂主力合约跌破10万关口,日内跌幅超2%,创去年12月16日以来新低。碳酸锂价格持续承压,行业去库节奏不及预期。一方面拖累上游锂电材料企业业绩,另一方面也反映出终端需求偏弱,进一步压制板块估值。
铜业股走弱,洛阳钼业跌超6%,中国有色矿业跌超5%,五矿资源、江西铜业股份、中国黄金国际跌2%。
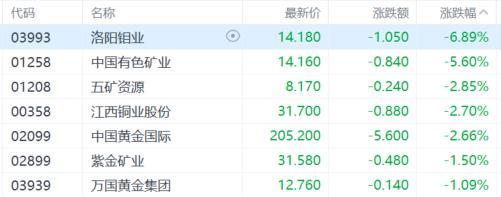
消息面上,LME期铜10月14日收跌约0.97%,报14436美元/吨;国内沪铜夜盘也偏弱。另外,美国CPI反弹,美元指数走强,10月加息预期上升。有分析称,铜价仍在高位,新能源、电网、算力等需求逻辑没有完全消失,但短线铜价若继续下探,港股铜业股容易同步承压。
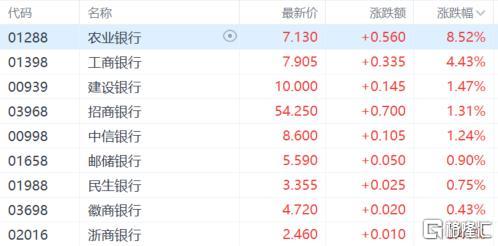
内银股表现活跃,农业银行涨超8%,工商银行涨超4%,建设银行、招商银行、中信银行等跟涨。
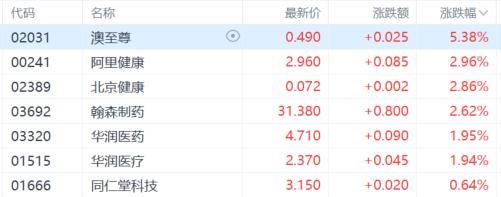
医疗保健股走高,澳至尊涨超5%,阿里健康、北京健康、翰森制药涨超2%,华润医疗、同仁堂科技跟涨。
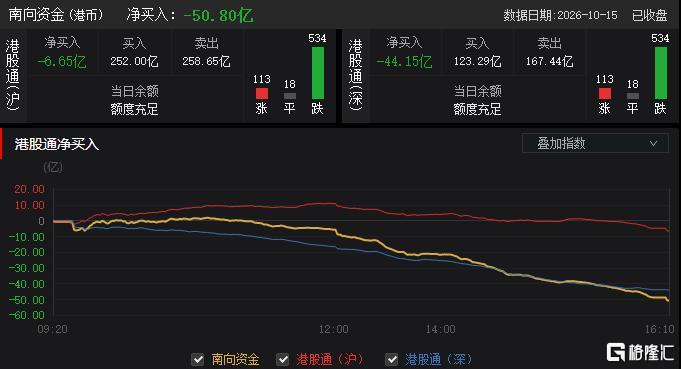
今日,南向资金净卖出50.8亿港元,其中港股通(沪)净卖出6.65亿港元,港股通(深)净卖出44.15亿港元。
展望后市,国泰海通证券指出,短期风偏修复带来交易机会,反转行情有赖于基本面催化落地。近期在9月美国非农数据爆冷后,美联储加息预期回落,叠加中东局势未明显恶化及AI新叙事催化,风偏出现修复。往前看,中东问题彻底解决仍需时日,而随着10月议息会议与11月中期选举临近,无论中东还是美联储短期发生大变化的可能性降低,同时美债利率上行的趋势难以方向性扭转,在此背景下,风偏预计整体仍将有所反复、存在温和修复机会。对于港股而言,四季度资金面逆风因素增多,反转行情有赖于全球AI产业新叙事、三季报拐点验证或超预期政策发力。
HK 恒生指数 HK 恒生科技指数
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。
29.6k