

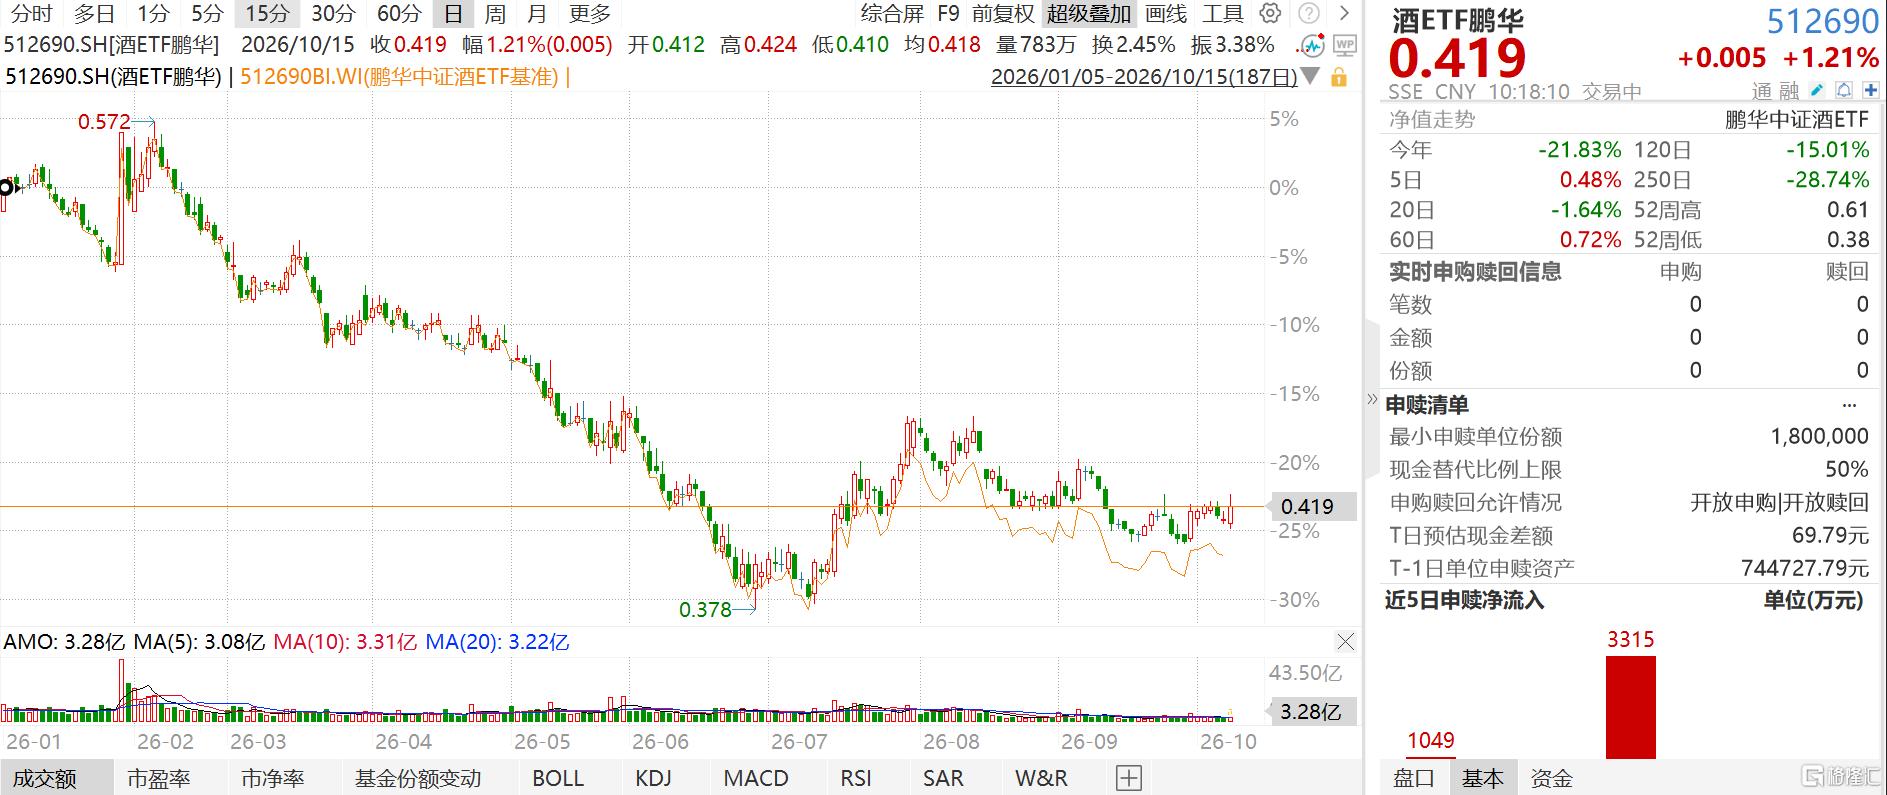
白酒概念股上涨,酒ETF涨1.21%,食品饮料ETF上涨
1小时前
白酒股异动拉升,皇台酒业走出3天2板,金种子酒、金徽酒、山西汾酒、迎驾贡酒、酒鬼酒、今世缘跟涨。
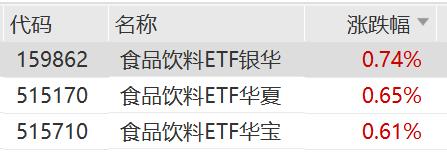
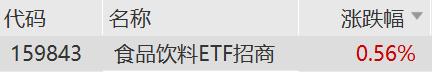
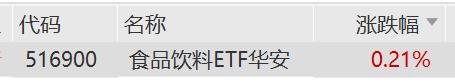
酒ETF鹏华涨1.21%,食品饮料ETF银华、食品饮料ETF华夏、食品饮料ETF华宝、食品饮料ETF招商、食品饮料ETF华安跟涨。
消息面上,据河南、山东、广东、安徽等地经销商、批发商和终端零售商获悉,渠道库存总体仍在去化,部分受访酒商库存同比下降约10%-20%,名酒大单品周转相对较快,部分终端库存已控制在1-2个月。
申万宏源研报指出,结合2026年白酒中秋国庆双节渠道反馈,得出以下几点结论:1、行业整体动销同比下滑10%左右,主因外部需求环境仍然承压,但下滑幅度收窄,处于筑底的过程当中,行业需求进一步向下的空间已经非常有限;2、分价格带看,300元以下大众消费及700元以上高端消费价格带表现相对较好,动销有所增长,300-700元价格带仍然承压,动销呈现双位数下滑;3、行业价格底部确认,茅台批价1700-1750元,五粮液批价750-800元,高度国窖1573批价830-850元,青花20批价350-360元;4、从库存表现来看,2026年终端库存大幅去化,经销商库存也明显下降,预计行业库存在2026年末将回归良性水平;综上,从行业自身所处的周期位置来看,低位信号已经较为明确,2027年行业有望重回上行周期,但是上行的幅度和速度仍然取决于宏观经济环境;大众食品子行业已呈现结构性改善,企业竞争从价格转向质量,行业供需逐步平衡,原料成本传导至下游,食品CPI望逐季改善;具备顺周期属性,估值低位,且具备中长期成长空间的公司将迎来修复;看好顺周期的餐供及调味品,乳制品的结构性机会。
中银证券认为,食品饮料板块当前赔率较优,防御属性凸显,优选基本面回暖且高股息的大众品龙头;当前外部宏观数据表现平淡,居民收入预期偏弱,叠加地产链拖累,导致板块业绩进入长达五年的周期调整;消费企业具备稳定的现金流支撑,在国内庞大的人口基数下,消费需求还在,只是内部结构发生变化,消费分流明显;食品饮料板块当前PE分位数仅为11.9%,行业估值处于历史底部位置;从板块中报业绩来看,大众品率先于白酒企稳,已步入利润修复阶段,上半年一次性资产减值及报表大幅出清对利润端影响较大,但现金流充足的大众品龙头均加大派息力度,板块低估值+高股息的特征显现;从渠道库存、竞争格局、供需结构来看,下半年报表业绩有望环比改善;当前选股倾向看基本面具备韧性及高股息的大众品龙头,在历史估值底部,逢低配置,长线持有。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。
26.4k