

格科微连抛定增、激励与注销库存股三张牌,加码高端化兑现期
1小时前
近年来,全球CIS产业格局正在洗牌。海外头部厂商持续收缩业务战线,国内本土企业快速完成市场替代。
而进入到2026年最后一个季度,行业供需两端变数更是集中显现,洗牌节奏可能进一步加快。
10月10日,车载CIS三强之一安森美的调价函正式生效;而在刚过去的9月底,Digitimes报道称,台积电晶圆代工价格确定再涨。相关人士透露,8寸厂产能利用率超过100%、45纳米以下制程满载的台积电,订单能见度已至2030年。另外,根据各种产业调研纪要,国内晶圆厂产能利用率处于高位,预计会出现类似的趋势。
需求端则呈现结构化分化特征,手机厂商BOM压力持续放大,进一步考虑国产CIS方案;智驾下放推高车载摄像头数量与规格;机器人视觉、专业影像、医疗、安防高端化和端侧AI等长尾应用持续打开增量市场,需求端的应用场景呈现出更分散、更定制化的趋势。
这对无自有产能、纯外包代工模式带来很大的挑战。自有产能与制造工艺能力,正在成为现阶段竞争的关键能力。
在这一背景下,格科微于上月集中宣布多项动作,包括不超过42亿元的定增募资计划、新一轮限制性股票激励方案,以及2361.86万股库存股注销。作为国内三家主要上市CIS企业中唯一采用Fab-Lite模式的厂商,格科微一系列的举措,对应着行业周期变化与自身高端化进程的关键节点。
01 定增、股权激励与注销三箭齐发,量化高端化增长路径
先看激励计划的核心设计。本轮股权激励罕见地采用了5000万像素及以上产品收入与自有工厂5000万像素及以上产品晶圆产出的双指标考核,考核期为2026年至2029年。其中,高像素产品收入目标由15亿元逐级提升至40亿元,对应三年复合增长率约38.7%;自有工厂相关晶圆产出目标由10万片逐级提升至25万片,对应三年复合增长率约35.7%。关键在于,两项指标取完成度较低者作为考核依据。这意味着外部代工做得再好,若自有工厂产出不达标,归属比例照样被拉低;低于触发值更是当期全部作废。公司必须真正建立与高端产品相匹配的自有制造能力。
多数激励方案锚定营收、利润或出货量等单一结果指标,格科微股权激励计划指向的是“技术+制造”协同的战略意图,向高像素升级的同时,强化供应链自主、成本控制与特色工艺壁垒。
再看定增的资金去向。42亿元募资中,30亿元投向12英寸CIS特色工艺扩产,新增月产1万片CIS晶圆产能,以临港工厂目前约2万片每月的产能口径测算,名义产能提升约50%;5亿元用于高性能高像素图像传感器研发及产业化;7亿元补充流动资金。
激励计划与定增的具体细则一一对应。
股权激励计划中自有工厂晶圆产出提升150%的考核目标,恰恰对应这30亿元扩产项目;收入端同理,要实现高像素收入的目标,既要求现有5000万像素产品持续放量,也要求产品梯队向1亿、2亿像素延伸,并通过单芯片、堆栈式、3D堆栈式等架构组合打开更高端市场,这与5亿元高性能高像素图像传感器研发及产业化项目形成对应。
整体上,股权激励计划把高端化目标量化,定增提供高端化兑现所需的资金。未来四年,格科微的高像素布局,显然要再提速。
值得关注的是,格科微此前实施两期股份回购,原计划用于员工持股及股权激励。格科微发布公告,宣布拟注销此前回购剩余的全部2361.86万股股份,而本轮限制性股票激励规模为607万股,注销数量约为新一轮激励规模的3.9倍。这出释放重视原股东回报的信号,并部分缓释市场对于股本扩张的顾虑。
为什么是此时打出这套组合拳?
因为现在是格科微发展换挡的关键期。
02 50MP放量与产线盈利,构成这轮定增的基本面底座
格科微上一阶段的布局正在加速兑现。
产品端,5000万像素产品已完成亿级出货;制造端,临港产线已满产并切换至高价值产品;财务端,经营现金流明显改善。扩产是顺势而为。投入期考验的是耐心,兑现期考验的是承接能力。
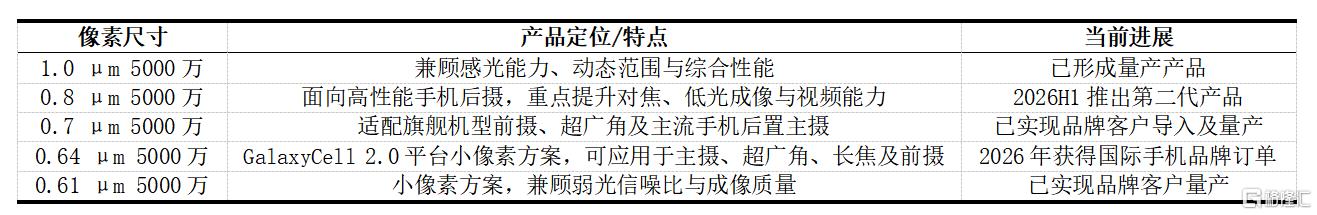
公司过去数年重点攻克50MP产品,目前已形成覆盖0.61μm、0.64μm、0.7μm、0.8μm、1.0μm等多个规格的产品矩阵。
去年以来,高端产品线的客户导入速度明显加快。去年3月,传音旗下Infinix Note 50后置主摄搭载格科微1.0μm 5000万像素GC50B2;9月,vivo Y500后置主摄搭载格科新一代5000万像素产品;12月,OPPO Reno15超广角进一步采用格科5000万像素图像传感器。同年,公司还获得国际知名品牌ODM的第二代0.7μm 5000万像素产品订单并实现出货。进入2026年,格科微5000万像素产品进一步向高端客户突破。公司7月披露收到国际知名手机品牌客户订单,格科微通过了该国际手机品牌针对高端产品的技术要求和采购标准,为其供应0.64μm规格5000万像素CIS,首批订单金额约5700万元。这是国产CIS厂商的重要突破。从出货规模来看,5000万像素CIS截至今年 7月累计出货超过1.2亿颗。
可见,5000万像素产品的放量已经驶入快车道。
与此同时,公司第一轮Fab-Lite布局也已进入收获期。临港12英寸产线2026年上半年维持满产,目前已基本实现向5000万像素产品切换。工厂盈利能力随产品结构升级与单位价值量提升持续改善,作为这条产线运营主体的格科半导体,上半年实现净利润6877.17万元。
财务指标也提供了侧面证明。
2026年上半年,公司实现营业收入41.53亿元,同比增长14.20%;受美元汇率波动带来的汇兑损失等影响,当期的利润端与收入增长形成背离,但未受相关因素扰动的经营现金流指标非常亮眼。同期经营活动现金流净额达到13.42亿元,同比增长64.99%,创上市以来半年度新高;另外,毛利率环比止跌回升,2025年下半年整体毛利率约为17.37%,2026年上半年回升至20.02%。
换言之,高端化已经开始改善经营质量,只是受特殊因素影响,没有完全转化为利润表上的弹性。
回顾当初,临港产线未达效益,根源在于初期为降低运营风险主动先投产中低像素,高像素占比逐步提升。本质上是产品投放节奏与产线建成之间存在着时间错配;而产线一旦落成,折旧便随之计提,市场下行周期又放大了这种压力。不过,当前情况已明显不同,此次增设产线为应对强劲出货需求而扩产。
综合来看,产品放量、客户突破与产线盈利三条线同步推进,格科微高端化布局已从单点产品突破进入平台化放量阶段。定增与股权激励计划的组合落地,正是在高端化进入规模兑现期后,为后续增长补充资本、制造能力和技术平台。
03 从冲击旗舰级产品到多场景视觉,下一阶段不只看50MP产品
从中期维度看,这轮公告指向的不只是5000万像素产品继续放量,更是格科微向旗舰级能力和多场景视觉市场的延伸。
研发端,公司正在沿像素和架构两条线继续上探。定增预案明确将推进1亿、2亿像素产业化。2026年8月格科微的单芯片2亿像素产品GCB0H5已亮相,格科微曾披露,2亿像素产品开发顺利,已与部分客户达成初步合作意向。
像素上探只是第一步。像素越高,对读出速度、动态范围、功耗、封装和架构承接能力的要求越高。格科微已经构筑了区别于索尼、三星堆叠路线的高像素单芯片集成技术独立路径。定增预案明确将布局单芯片、堆栈式、3D堆栈式三种技术架构,搭建高像素CIS共性技术平台。其中,据公司对外交流纪要,2亿像素产品将同时布局单芯片和堆栈式两个规格。对于高端产品,格科微未来不会用一种架构取代另一条架构,而是形成覆盖不同性能与成本层级的特殊架构组合。这在国产CIS厂商中是唯一一家。
第三条线是应用场景外扩。根据格科微公告,定增投入的研发方向覆盖高速读出电路、高速接口、片上图像处理、存储控制等关键技术。这些能力的提升,也为公司进一步向汽车、智能眼镜、机器视觉等非手机应用领域延伸提供了技术基础。在汽车领域,公司于2026年上半年推出首颗车规级300万像素CIS,基于自有12英寸Fab平台实现LOFIC技术产品化,动态范围最高达到140dB,该产品已向多家客户送样测试。在其他非手机应用领域,公司还推出面向云台相机、运动相机、大屏会议系统和高像素IPC的GC50602。此外,公司已有500万、800万和1300万像素CIS产品在AI眼镜项目量产,并于上半年推出1200万像素单芯片产品。
研发线要向上突破,制造线要向下扎根。
国产CIS三强的路径选择已经出现了明显分化。豪威、思特威至今仍是以纯设计为主,流片外发,采用曲线救国的方式来应对产能挑战。豪威通过股权绑定供应链,2026年3月宣布拟以现金10亿元增资荣芯半导体,4月底又公告拟增资睿晶半导体2亿元、持股约5.13%,后者主营中高端光掩膜版;思特威则通过合作协议锁定晶合集成,双方2025年2月签署深化战略合作协议,晶合集成第一阶段向思特威提供月产能1.5万片Stacked晶圆的交付能力,第二阶段将提升至4.5万片每月。
但是,参考巨头发展路径,索尼和三星均打造了较强的自有制造能力,形成设计、工艺开发与制造之间的深度协同,这也是高端CIS竞争中的重要能力。高端CIS的工艺研发与制造深度耦合,键合良率、对准精度、翘曲控制的每一项进步,都依赖设计团队与工艺团队在同一条产线上的反复磨合。自有Fab能够缩短工艺验证周期、加快良率爬坡,并在设计制造协同中形成反馈闭环。
在制造端,公司已形成上海临港(12英寸CIS特色工艺晶圆厂)与浙江嘉善(涵盖OCF特色工艺与封测)的双基地布局。相较于纯设计、外包代工的模式,格科微的垂直一体化布局打通了技术研发、工艺迭代与规模化量产的全链路。在自有产能之上,新产品研发与良率爬坡的周期更短,这也让公司冲击旗舰级CIS市场时,多了一层同行不具备的结构性条件。
04 结语
这一轮的产业周期与上一轮周期有本质的区别。
上一轮的黄金发展窗口,是受到全球卫生事件影响,由特殊时间的供需错配打开,来得快、收得也快;而这一次的窗口,由海外巨头的战略收缩和制造资源的长期再配置驱动,留出的时间和空间有望更加充裕。
与此同时,国产CIS已经完成从边缘到主流的崛起,正在攻坚从主流到高端的第二阶段。据Yole报告,2025年中国超越韩国成为全球第二大CIS供应地区,豪威、思特威、格科微等是推动中国CIS市场份额提升的重要力量。
行业进入深水区,竞争规则已经改写。真正的胜负手,是能不能在窗口期完成高端工艺绑定、拿到头部客户认证、稳定跑通产能爬坡。半导体向来是赢家通吃的赛道,把短期的红利转化为可沉淀的制造与技术能力,才能守住长期市场位置。
在这样的环境下,各家公司资本投入和产能布局的差异,可能在未来几年将拉开彼此的身位。(全文完)
SH 格科微
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。
28.9k