

存储行业周期起落,如何看待宏芯宇的"节奏感"
1小时前

半导体行业中周期最强的品种莫过于存储,素来有三年一个周期的说法。供需错配,价格起落,库存升降,利润摆动。
以最近三年来看,2023年是行业深度调整的低谷,2024年需求回暖,行业盈利逐步改善。2025年AI算力引爆存储"超级周期",国际巨头纷纷宣布提价,进入2026年,涨价浪潮更是愈演愈烈。存储俨然已经不再只是消费电子周期的附属品,它正在成为AI基础设施的一部分。
存储市场热度上升,资本市场对存储赛道的关注同步提高。港股接连迎来存储企业递表或上市,宏芯宇电子正是其中一员,其递表也为观察这轮周期提供了一个切口。
根据宏芯宇招股书披露,公司是中国最大的未上市独立存储器厂商。产品覆盖嵌入式存储、固态硬盘、DRAM、移动存储、存储颗粒。客户包括小米、传音、OPPO、vivo、TCL、小度。
接下来不妨把宏芯宇与另外两家规模最大的、在A股公开披露的同业公司放在行业背景中对照,看看其具体表现,以此可以更客观地理解其在周期中的位置。以下数据均取自各公司公开披露文件,统计口径存在差异,仅作趋势参考。
01
低谷里的成本弹性
2023年是存储行业公认的寒冬。消费电子需求迟迟未能提振,数据中心采购节奏放缓,渠道库存消化缓慢。芯片价格逐季走低,原厂纷纷调整产出,产业链盈利空间被大幅压缩。行业进入一轮深度去库存阶段,从上游晶圆到下游模组,各环节都在适应价格下行带来的压力。
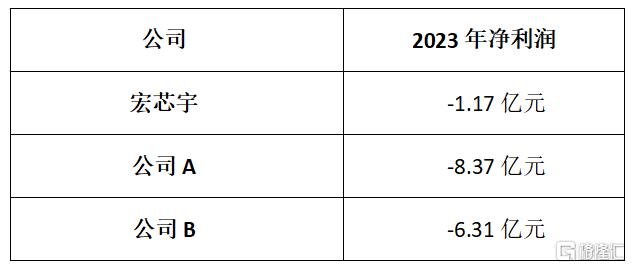
数据来源:公开资料
宏芯宇在这一年录得净亏损1.17亿元。这一亏损幅度事实上在行业内相对温和。对比同业普遍采用自建封装测试产线、运营自有品牌、全品类广泛铺陈等重资产一体化布局,宏芯宇无需承担大规模固定资产投入与刚性运营成本,在行业下行周期中展现出一定的成本灵活性。
同时,公司与全球头部晶圆及封测厂商建立长期稳定的战略合作体系,依托成熟的第三方产能实现灵活弹性的产能调度,通过全链路质量管控标准与交付协同机制,保障产品品质与交付效率,兼具轻资产的运营灵活性与供应链的稳定可控性。
另外公司持续进行研发投入。即便在亏损的2023年,其研发开支仍达到2.83亿元;2024年进一步增至3.92亿元,2025年全年达到4.93亿元,三年累计约11.68亿元,投入规模逐年递增。在行业深度去库存、产业链普遍承压的背景下,这种逆势投入更显难得,也为后续产品迭代与客户拓展积蓄了能量。
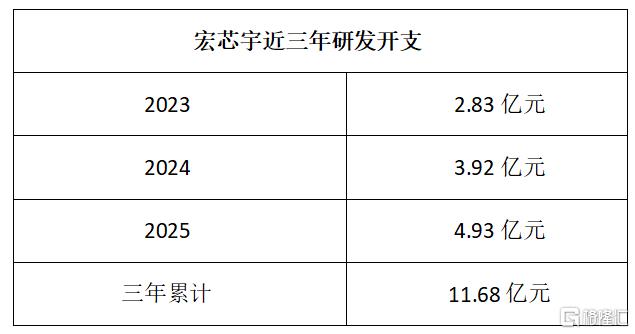
数据来源:公开资料
02
利润表的质地
再来看2025年,这一年存储行业迎来修复。AI需求拉动企业级存储,消费电子温和复苏,存储芯片价格步入上行区间,但不同厂商利润释放节奏不同。
宏芯宇2025年实现收入112.38亿元,净利润13.64亿元,净利率约12.1%。净利润较2024年的4.83亿元增长182.5%。
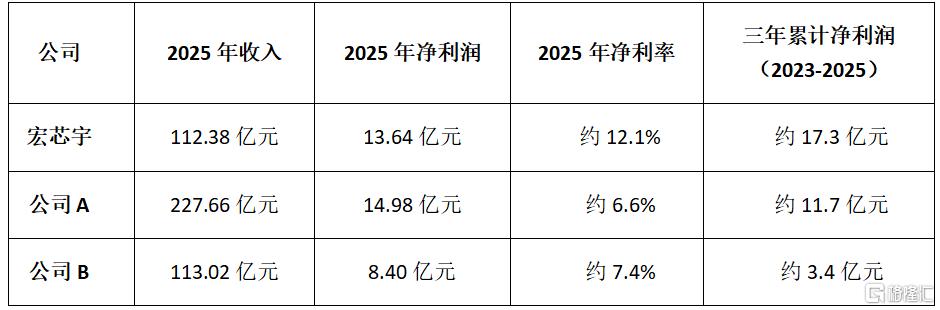
数据来源:公开资料
从数据来看,宏芯宇在收入规模并非最大的情况下,净利润表现突出,净利率高于两家同业,三年累计净利润也处于领先。每一元收入留下的利润更多,赚钱能力较强,为后续研发与产能布局提供支撑。
03
AI长周期里的新变化
2025年下半年起,存储行业的驱动逻辑发生变化。传统周期由消费电子供需主导,手机、PC、服务器的出货节奏决定价格起落。AI的介入改变了需求结构。大模型训练需要海量数据存储与调度,单台AI服务器的存储需求量达到普通服务器的数倍。企业级SSD、HBM、DDR5需求一起走强。存力成为AI基础设施的核心环节,算力与运力之外,存储不再是配套角色。
供给端也在调整。国际原厂将产能转向HBM、DDR5等高利润产品,传统DRAM与NAND供应收缩。价格指数从2025年中后期开始显著攀升,进入2026年涨价浪潮未见平息。行业共识是这一轮可能不是普通的三年周期,AI把存储需求拉成一条更长的上行曲线。
从今年各家存储企业的表现来看,行业整体盈利弹性充分释放。存储芯片价格上行叠加产品结构优化,利润空间被显著放大。宏芯宇2026年前4个月净利率接近48%,净利润同比增幅超过3000%。
回过头看前面比的那三年,低谷时亏得更少,回暖时赚得够实,用更小的收入赚到更多的累计利润。这三点拼在一起,可以看出一件事。AI这波行情接着往上走,像宏芯宇这种轻装又能弹的公司,大概率就是跑得更快的那个。
当然,话也不能说满。宏芯宇在招股书里也如实披露了备货带来的现金流压力。不过回头看看2023到2025那三个完整年度,它交出的那份答卷,分量已经足够扎实。
事实上,存储周期起起落落这么多年,能在低谷不趴下、回暖时利润扎实的公司不多。宏芯宇的招股书给出一个值得跟踪的样本。行业从不缺少周期,缺少的是在周期中保持节奏的公司。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。
14.6k