

港股收评:三大指数齐跌!半导体、创新药走弱,核电股逆势上扬
1小时前
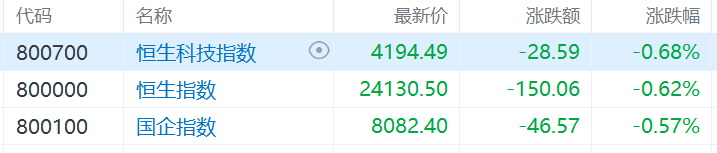
10月7日,港股三大指数集体收跌,恒生科技指数跌0.68%、恒生指数跌0.62%、国企指数跌0.57%。
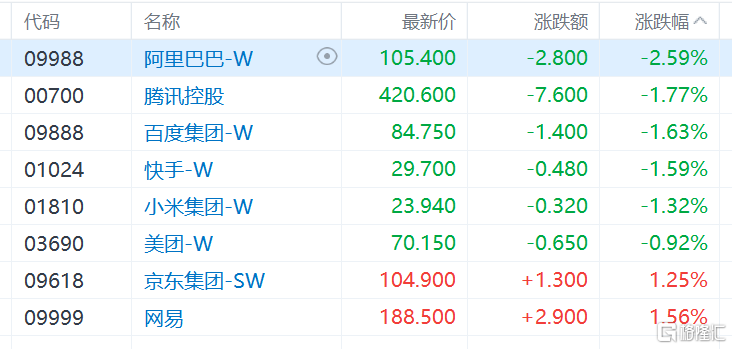
盘面上,大型科技股多数下跌,阿里巴巴跌超2%,腾讯控股、百度、快手、小米跌超1%;电力设备股走高,潍柴动力涨超4%;核电股逆势上涨,中广核矿业涨超5%;内房股活跃,富力地产涨超32%。化妆品、农业股、食品股、教育、光伏、航空股等板块上涨。
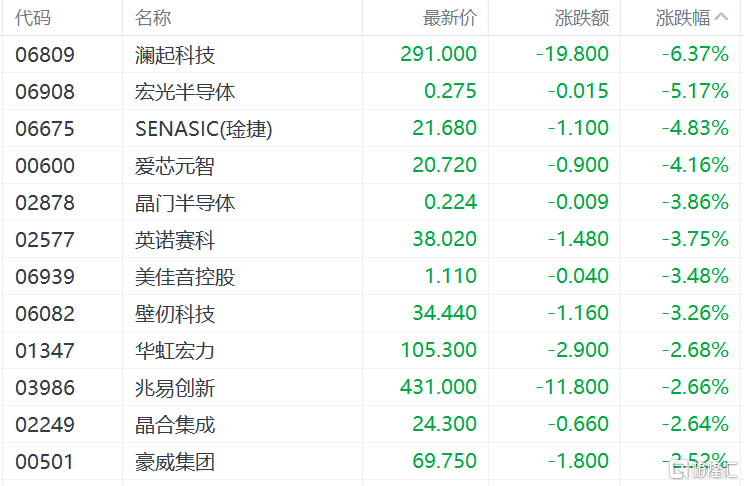
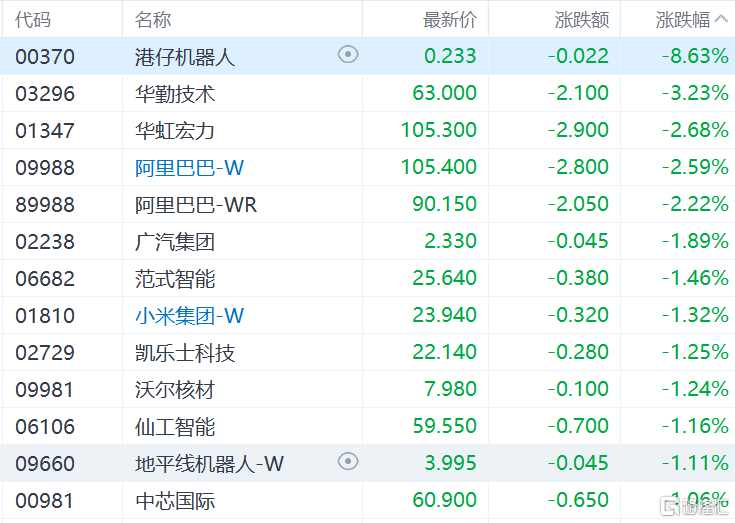
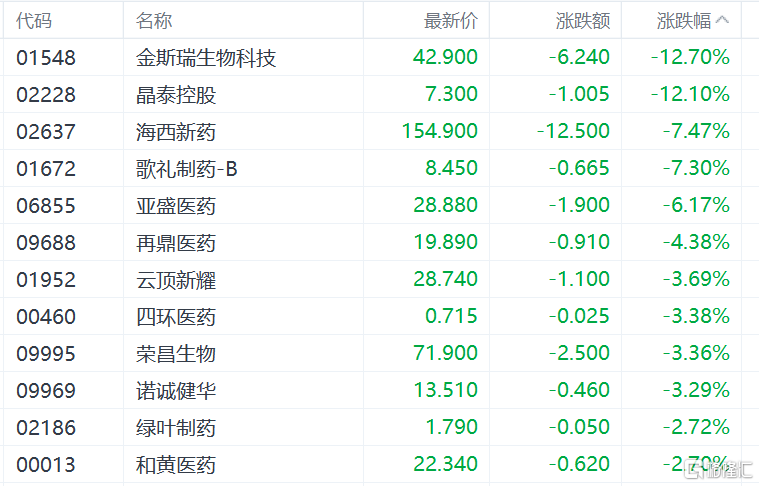
另一方面,半导体股下跌,澜起科技跌超6%;机器人概念股低迷,港仔机器人跌超8%;创新药概念下挫,金斯瑞生物科技、晶泰控股跌超12%。此外,公路运输、生物医药、AI应用、纸业股、光通信等下跌。
具体来看:
大型科技股多数下跌,阿里巴巴跌超2%,腾讯控股、百度、快手、小米跌超1%,美团跌近1%,京东、网易涨超1%。
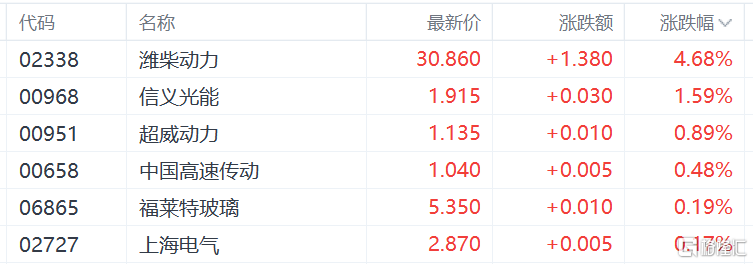
电力设备股走高,潍柴动力涨超4%,信义光能、超威动力、中国高速传动、福莱特玻璃、上海电气跟涨。
湘财证券表示,电力设备行业正经历深刻的产业变革,新能源装机、电网建设及储能等领域需求保持韧性,部分细分环节供需格局与盈利能力有望逐步改善。建议重点关注需求确定性较强、竞争格局较优以及具备成本和技术优势的细分龙头。综合考虑行业中长期成长空间,维持电力设备行业“增持”评级。
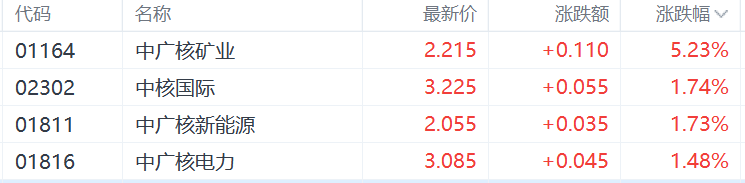
核电股逆势上涨,中广核矿业涨超5%,中核国际、中广核新能源、中广核电力跟涨。
消息面上,谷歌与Constellation Energy签署核电采购协议,将新增890兆瓦反应堆容量,隔夜美股市场核电股集体飙升,Talen Energy涨12.43%,瑞致达涨10.77%,NRG能源涨7.03%,电力设备商GE Vernova涨3.96%。
内房股活跃,富力地产涨超32%,世茂集团、旭辉控股集团、远洋集团、融信中国、融创中国、中国金茂跟涨。
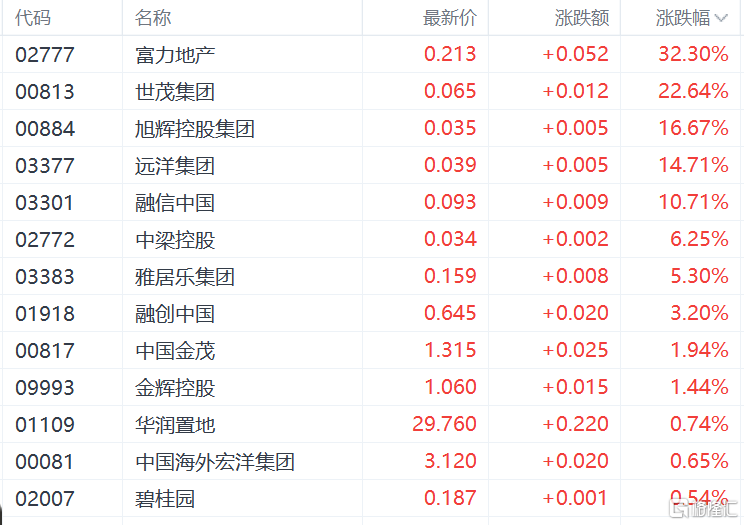
国投证券认为,9月30日首套房贷贴息新政落地,10月1日起实施,暂定有效期1年。本次贴息是财货协同创新政策,中央承担主要成本,减轻地方财政压力,直接减少刚需月供,释放购房需求,引导银行增投首套房贷,二手房受益弹性更强。测算年贴息规模约220亿元,总量可控、撬动效果突出,有望带动商品房销售温和回暖,拉动上下游产业,推动行业平稳发展。
半导体股下跌,澜起科技跌超6%,爱芯元智、英诺赛科、壁仞科技、华虹宏力、兆易创新等跟跌。
机器人概念股低迷,港仔机器人跌超8%,华勤技术、华虹宏力、阿里巴巴、广汽集团、范式智能、小米集团、凯乐士科技等跟跌。
创新药概念下挫,金斯瑞生物科技、晶泰控股跌超12%,海西新药、歌礼制药、亚盛医药、再鼎医药、云顶新耀、四环医药、荣昌生物等跟跌。
个股异动:
白鸽在线涨超15%,报74.7港元,总市值达239.5亿港元。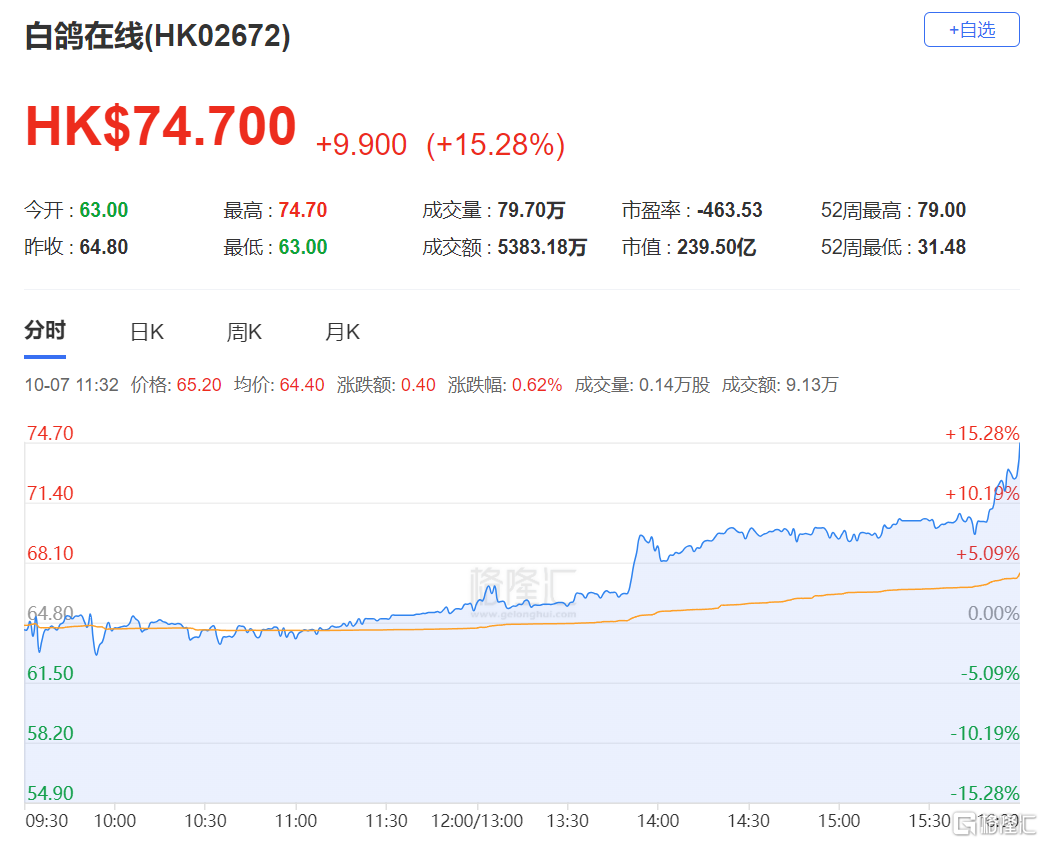
消息面上,白鸽在线近日宣布,9月28日,董事会已审议并批准建议实施将五名本公司内资股股东所持1.7亿股非上市股份转换为本公司H股,占本公司于本公告日期已发行股本总额约52.91%。
展望后市,银河证券认为,市场核心矛盾在于南向资金回归带来的流动性修复预期,与海外利率高企对估值的压制。周内需关注美联储9月货币政策会议纪要及10年期美债拍卖,以寻求利率路径线索。中期反转行情尚未确认,市场缺乏趋势性向上的催化,反弹更多是结构性的。
投资策略上应把握三条主线:建议关注:(1)科技板块。AI强劲需求带动PCB量价齐升,上游覆铜板缺货涨价持续,且英伟达新一代AI系统已投入生产应用,产业链景气度有实质订单支撑,建议关注光模块/光纤、PCB、高速连接、AI服务器/整机、国产AI芯片与晶圆代工、电力/备用电源/数据中心配套、大厂模型/Agent进展等。(2)创新药及CXO板块,10月ESMO年会窗口期是明确的催化剂。(3)低波红利。建议关注银行、公用事业、电信、能源。
HK 恒生指数
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。
7.0k