

瑞声科技(02018.HK)与英特尔签约背后,这些更值得关注
1小时前
9月23日英特尔技术创新大会上,瑞声科技跟英特尔把字签了。
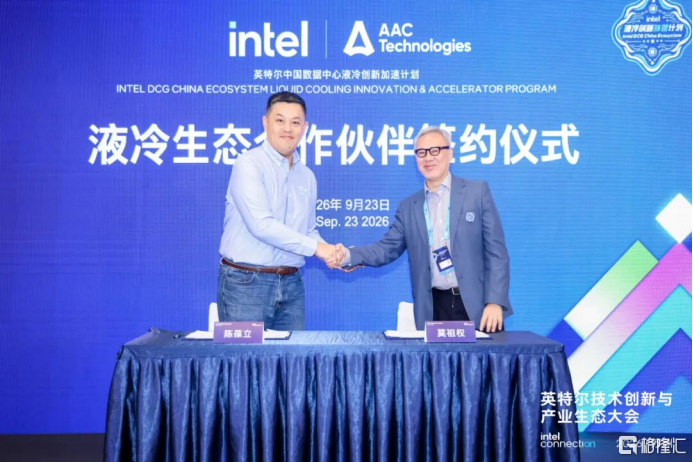
(瑞声科技集团执行董事莫祖权(Richard Mok)与英特尔数据中心事业部副总裁、中国区总经理陈葆立签署合作协议)
双方官宣达成液冷生态合作伙伴关系。合作清单拉的很长,从CPU冷板、内存SSD液冷组件、UQD/QD快接、歧管,再到CDU冷分配单元,一路延伸到整机节点、机架级全套液冷方案。
通俗来讲,CPU冷板就是AI芯片的专属"水冷贴片",专门为高功耗AI芯片快速散热降温;CDU冷分配单元是整套液冷系统的核心中枢,相当于数据中心的"水泵房",负责整体水循环与温控调度;而UQD快接、歧管等精密配件,是液冷系统的防漏结构与输水脉络,有效规避渗漏风险,保障整套液冷系统长期、稳定运行。
全套核心硬件的完整覆盖,足以体现英特尔对瑞声科技全栈液冷配套能力的充分认可。事实上,瑞声科技本身就是全球头部热管理企业。在消费电子方面,公司VC均热板长期稳居全球第一梯队。2025年散热业务营收16.7亿元,同比大幅提升410.9%;2026年上半年,营收达11亿元,同比再次暴涨400%。
苹果 iPhone 17 Pro系列中首次采用VC均热板,供应商就是瑞声科技。2025年10月,苹果首席运营官 Sabih Khan首次到访中国,专程走访瑞声科技常州生产基地;2026年链博会期间,苹果再度邀请瑞声科技联合参展,这份合作认可度,在苹果全球供应链厂商中不多见。
而在液冷算力领域,瑞声科技自收购远地科技后,顺利完成从手机消费电子散热到服务器液冷赛道的跨越,补齐了算力热管理业务的关键短板。旗下2.2MW、2.6MW大兆瓦级CDU产品实现规模化量产,月产能稳定在600台以上,已全面开启全球批量交付。根据公司管理层业绩会指引,2026年液冷业务目标收入约2亿元,2027年营收规模有望冲击10亿元关口。
目前,瑞声科技液冷业务已经排进国内AI服务器液冷市场前三。这次和英特尔的签约,更彰显了公司长远"野心"。其深层价值,主要在三大核心维度:
第一,瑞声科技独占生态差异化定位,具备零部件到子系统集成的全链条交付能力。与只掌握单一环节技术与产能的玩家不同,瑞声科技具备稀缺的全栈能力,冷板、快接、歧管、CDU等核心硬件全部自研自产,跻身系统级方案提供商行列。对下游整机厂而言,无需对接多家供应商反复联调,有效规避行业高频问题,大幅降低项目落地与运维成本。
第二,方案验证遵循英特尔统一技术标准,打通平台级认证通道。所有测试规范、可靠性标准均采用英特尔统一技术体系,成为后续拓展海外ODM、全球算力项目的核心竞争力。对服务器OEM厂商、头部云厂商而言,通过英特尔平台联合验证的硬件产品,可大幅压缩测试周期、降低验证成本,显著提升瑞声科技在全球整机项目招投标中的核心优势。
第三,接入顶级生态资源,打开高确定性、高上限的业务增量空间。当前全球液冷数据中心行业进入高速扩张期,2026年国内液冷数据中心市场规模突破230亿元,全球液冷数据中心市场规模超1100亿元,增长潜力巨大。在国内整体服务器市场,搭载英特尔至强(XEON)的服务器占据过半份额。瑞声科技纳入英特尔生态供应商候选池,有望快速实现规模化新增营收。同时,公司跟随出海配套全球算力项目,叠加海外本土业务拓展,进一步拉高整体成长上限。
市场对瑞声科技的传统认知,集中于手机消费电子硬件领域。近年来,瑞声科技加速战略升级,向AI感知基础设施供应商转型,形成算力基建端与消费终端双线并进的业务格局。目前,热管理、高速光通信、人形机器人等AI相关业务,以及XR光学、车载声学等新业务板块,已成为公司营收增长的核心驱动力。按照公司业绩规划,2027年新业务整体营收规模,有望达到80亿-90亿元,持续为企业输送长期稳定的业绩增量。
而服务器液冷正是算力端新业务的关键一环,此次与英特尔的生态合作,本质是瑞声精密制造能力跨赛道落地的又一标志性里程碑。从这个角度看,瑞声科技正在发生的深层业务变革,可能比"牵手英特尔"这条单一新闻,更具长远研究价值。
HK 瑞声科技
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。
6.4k