

中国半导体光刻胶龙头启动H股招股:彤程新材的量产答卷与估值重估
1小时前
9月21日,彤程新材(603650.SH)正式启动H股招股,发行价区间每股39.00至44.00港元,预计9月29日在港交所主板挂牌交易。至此,港股市场即将迎来首只以半导体光刻胶为核心业务的本土材料标的,补上了港股半导体全产业链布局里长期缺失的关键一块。
港股半导体板块从来不缺制造龙头,中芯国际、华虹半导体早已挂牌,芯片设计、封装测试也各有代表公司,唯独缺了一家以光刻胶为主业的核心材料企业。
作为一家中国领先的综合新材料服务供应商,彤程新材的业务版图以电子化学品与汽车轮胎特种材料两大板块为主,形成了彼此支撑、接力增长的格局。按弗若斯特沙利文2025年销售收入口径,公司在半导体光刻胶和TFT阵列光刻胶两个细分市场,均位列中国本土供应商销售额榜首;在轮胎用酚醛树脂橡胶助剂领域,则同时拿下全球与中国市场的头名。一家公司,四个第一,这种跨赛道的领先身位,在国内材料企业中并不多见。
从轮胎树脂到芯片光刻胶,这家公司用八年时间走完了国产替代里最难走的产业化路径,如今带着已经兑现的量产成绩单站到了全球资本市场面前。
一、光刻胶:从技术验证走向批量量产
如今,资本市场看光刻胶公司,最大的疑问并不停留在技术能不能突破,而是订单能不能上量、收入能不能兑现。彤程新材给出的答案,直接写在了今年的半年报里。旗下北京科华承载半导体光刻胶核心业务,不同于行业内多数企业还停留在客户验证阶段,相关产品已经实实在在进入规模化量产与业绩爆发期。
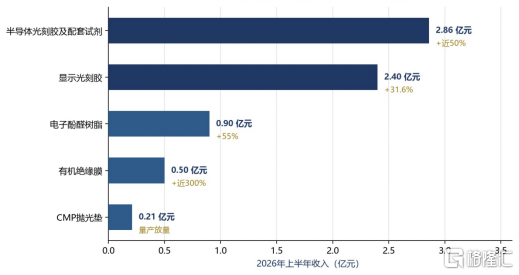
2026年上半年,公司半导体光刻胶及配套试剂收入2.86亿元,同比增长近50%;其中ArF及BARC产品同比增幅接近300%,EBR配套试剂收入同比增长超500%。ArF光刻胶是先进制程的核心材料,长期被日本企业主导。彤程旗下北京科华是国内第二家实现ArF商业化出货的企业,多款浸没式ArF光刻胶已在头部晶圆厂批量出货,28纳米制程产品稳定供货,14纳米工艺验证正在推进。ArF产品的快速放量,标志着国产高端光刻胶正式从“验证通过”迈入“批量供货”阶段。
此外,产品广度同样能打。多款产品(含3款浸没式光刻胶)在客户端实现稳定量产供应。KrF光刻胶在售产品超60款,G/1线光刻胶在售产品超过100款,公司已成为本土市场占有率最大的光刻胶企业。截至2026年上半年,公司产品已覆盖中国大陆约95%的12英寸产线,面向12英寸产线的中高端光刻胶收入占比超50%,客户包括中芯国际、华虹、长江存储、长鑫存储等几乎所有头部晶圆厂。本土半导体光刻胶销售额第一的位次,正是建立在这样的产品广度与客户深度之上。
支撑这些数字的核心,是上游树脂的自研能力,这也是彤程和多数国内同行最本质的区别。光刻胶的成本结构里,树脂占七成以上,国内多数厂商的核心树脂依赖进口,不仅供应链有断供风险,成本和迭代节奏也卡在外方手里。彤程依托二十余年酚醛树脂的技术积累,实现了I线光刻胶树脂和部分PHS树脂的自主供应,甲酚甲醛树脂、PHS树脂多款产品规模化商用,丙烯酸树脂进入中试放大,六条树脂产线全部建成验收。
原料不被卡脖子,成本和迭代速度就握在自己手里,这才是公司长期竞争的深层护城河。
二、汽车轮胎特种材料打底,电子化学品接棒
彤程新材发家于轮胎用橡胶助剂,这块业务至今仍是公司的基本盘。在轮胎用酚醛树脂橡胶助剂这条赛道上,彤程新材的销售收入同时领跑全球与中国市场。其轮胎用酚醛树脂产能超20万吨,产品超500种,客户名单里既有普利司通、米其林、固特异等全球一线轮胎厂,也有中策橡胶、玲珑轮胎、赛轮集团等国内头部企业。工业酚醛树脂领域,公司高纯PTBP产品在PC市场占有率位居亚洲第一。全球和国内市场双第一的位次,决定了这块业务现金流稳定、抗周期能力强,是公司多年来敢持续砸钱做新业务研发的底气。
传统业务的另一层厚度,来自绿色高分子材料的提前布局。公司与巴斯夫技术授权合作的6万吨PBAT项目已建成投产,BPE生物基聚酯弹性体进入中试推广阶段,还深度参与了生物降解相关国家标准制定。虽然这些布局短期不贡献核心利润,却为公司的材料平台留出了向可降解、绿色化延展的长期空间。
财务数据印证了这种双轮驱动的节奏。2026年上半年,公司实现营业收入21.36亿元,同比增长29.10%;归母净利润3.89亿元,同比增长10.86%。其中电子化学品业务收入6.93亿元,同比增长56.89%,占总营收比重升至32.44%;实现利润1.06亿元,同比增长近180%,已经成为推动业绩增长的核心引擎。
与此同时,汽车轮胎特种材料业务销售额13亿元,同比增长14%,出口金额3.8亿元,同比增长14%,持续夯实基本盘。汽车轮胎特种材料稳住底盘,电子化学品持续贡献弹性,双轮驱动的结构,正是彤程新材区别于单一赛道同行的核心优势,公司的收入结构正处在从化工向电子化学品切换的关键节点。
这种切换的背后是真金白银的长期投入。截至2026年6月末,公司累计授权专利超670项,全球布局5大研发中心、8座精益制造工厂,员工约1300人,仅2025年研发投入就超过2.3亿元。传统业务托底、新兴业务放量的结构,让彤程的转型之路走得远比同类企业稳健。
三、平台化布局:拼出一张完整的新材料版图
彤程新材的电子化学品版图远不止半导体光刻胶。围绕晶圆厂和面板厂两类核心客户,公司逐步铺开了一张协同的新材料网络,客户高度重叠带来的渠道复用效应,是单品类公司很难复制的优势。
显示面板光刻胶是另一条成熟的业务曲线。子公司北旭电子深耕显示光刻胶多年,TFT阵列光刻胶的本土销售额常年稳居行业首位,2026年上半年显示光刻胶收入近2.4亿元,同比增长31.6%,国内市占率超30%,产品覆盖常规正胶、4-Mask高粘附高感度光刻胶和AMOLED触控用低温光刻胶,客户覆盖京东方、惠科、维信诺、华星光电等头部面板厂。配套的潜江树脂产线投产后,面板光刻胶核心树脂实现自产自用,成本优势进一步巩固。
图1:电子化学品核心产品2026H1收入与增速
数据来源:公司2026年半年度报告
增量业务也在快速兑现。与京东方子公司合资的彤程东方主攻有机绝缘膜,上半年收入近5000万元,同比增长近300%;OLED红光发光材料已在客户端实现百公斤级稳定出货,常州5吨/年项目投产并进入试生产;CMP抛光垫年产25万片项目竣工投产,今年上半年销售额超2000万元,软垫产品正向国内主流12英寸晶圆厂送样验证;高纯度电子级溶剂拥有自有G5等级纯化技术,1.88万吨产能落地,是国内首家实现G5级EBR量产的本土企业。
从光刻胶到树脂、溶剂、抛光垫,再到面板材料,产品协同带来的客户粘性不断提升,公司的成长天花板也随着平台化布局持续抬升。
四、H股发行的三重意义:融资、全球化与估值重估
据悉,本次H股发行,公司计划全球发售6811.87万股,按发售价中位数41.50港元计算,预计募资净额约27.06亿港元。其中约三成投向研发,两成用于生产设施升级,另有两成用于战略投资和收购。信银投资、浦林成山香港等基石投资者已确认合计认购约9.91亿港元,占预计募资净额比例超过36%,产业资本的高度参与为发行提供了实打实的背书。
首先,募资投向对应着明确的产能节奏。公司目前拥有国内规模领先的光刻胶产能,管理层公开表示现有产能足以支撑未来2到3年的订单增长,但未来高端ArF产能扩产、EUV光刻胶研发和海外布局等都需要持续的资本开支,境外融资渠道的打开恰逢其时。
另外,时点也很关键。就在公司通过聆讯同期,日本JSR、东京应化、信越化学等国际巨头宣布,自10月1日起全球光刻胶价格整体上调15%,其中高端ArF系列涨幅最高达24%。全球光刻胶进入涨价周期,国产材料的性价比窗口进一步打开,已经掌握量产能力的本土厂商会率先受益。
再者,港股平台将带来的还有全球化助力。彤程的业务已覆盖全球80多个国家和地区,在泰国建有海外生产基地,在德国设有办事处。借助港股这一国际资本市场,公司在拓展海外客户、引进高端人才、提升品牌影响力上都有了更便利的支点,从中国龙头走向全球玩家的路径更加清晰。
对资本市场而言,这次上市还有一层估值重构的含义。彤程新材在A股长期被归入化工板块,传统业务占比压制了整体估值;港股更看重半导体材料的成长属性与平台价值,A+H架构有望推动公司估值逻辑向全球半导体材料企业切换,同时也大幅提升了公司资本运作的灵活性与抗风险能力。
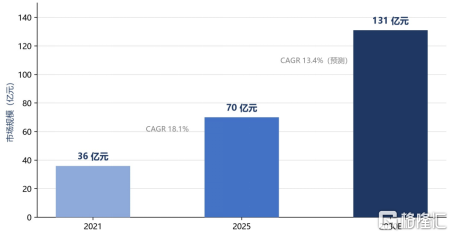
据弗若斯特沙利文测算,中国半导体光刻胶市场规模将从2025年的70亿元增至2030年的131亿元,而目前本土前五大厂商合计份额仅10.5%,彤程新材位居第一。换句话说,行业最大的一块替代空间,几乎全部都留在未来等待兑现的那一侧。
图2:中国半导体光刻胶市场规模及预测(弗若斯特沙利文)
数据来源:弗若斯特沙利文,引用自公司H股招股书
结语
光刻胶的国产替代,从来不是一道选择题,而是一道时间题。政策层面,半导体与高端材料自主可控始终是坚定不移的国家战略;需求层面,AI算力的爆发正把晶圆厂扩产从预期变成确定性;供给层面,全球光刻胶涨价让国产材料的性价比窗口进一步打开。三重力量叠加,彤程新材作为中国半导体光刻胶领域的领跑者,正站在这条赛道最核心的位置上。
对投资者来说,彤程新材真正的看点,从来不是当下电子化学品32%的收入占比,而是它已经把ArF商业化、树脂自研、12英寸产线导入这些最难的关口全部走通了。一旦产能爬坡完成、产品线持续放量,电子化学品占比的每一次抬升,对应的都是估值从化工向半导体材料的整体切换。这家公司手里握着的,更是国产光刻胶从“能用”到“普遍用”的整条增长曲线,这也是其估值重构最核心的底层支撑。
从轮胎用酚醛树脂橡胶助剂的全球与中国双料第一,到半导体光刻胶与TFT阵列光刻胶的中国本土供应商双料第一,彤程新材已经证明了自己跨赛道做事的能力。电子化学品与汽车轮胎特种材料双轮驱动的稳健结构,加上平台化的新材料布局,让这家中国领先的综合新材料服务供应商的长期价值愈发清晰。9月29日上市挂牌,对港股而言是多了一家稀缺标的,但对这家公司而言,则是一个把中国龙头推向全球玩家的新起点。
在国产替代这条没有回头路的赛道上,谁先完成卡位,谁就握住了未来十年最确定的成长红利,而眼下的彤程新材已展现出突出的领先身位。
SH 彤程新材
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。
9.7k