

9月16日两家新股申购:鸿富诚(301716)和安达股份(920202)
57分钟前
本周三(9月16日),A股又将迎来两家新股申购,分别是创业板新股鸿富诚(301716)、北交所新股安达股份(920202)。
近两年A股新股几乎没有破发的案例,打新收益率较为可观,因此都建议积极参与。
鸿富诚(301716):AI导热材料“小巨人”冲刺创业板IPO
鸿富诚(301716)将于2026年9月16日(T日) 正式开启网上申购。投资者持有深市市值1万元以上即可参与,每5000元市值对应一个申购单位(500股)。
申购代码:301716
申购简称:鸿富诚
发行价:76.86元/股
发行市盈率:21.80倍
行业市盈率:73.89倍
网上申购上限:0.35万股(3500股)
顶格申购需配市值:深市3.5万元
发行数量:1873.06万股
中签结果公布及缴款日:2026年9月18日
鸿富诚本次发行价对应的2025年扣非后摊薄市盈率为21.80倍,低于中证指数发布的同行业最近一个月静态平均市盈率73.89倍,也低于同行业上市公司平均静态市盈率(剔除极端值后)的86.84倍。以发行价计算,公司实际募资约14.4亿元,较原计划超募约18%。
鸿富诚是一家专注热管理、电磁屏蔽和吸波等先进电子功能材料研发与产业化的企业。产品广泛应用于数据中心(AI高功率芯片、光模块)、智能汽车、5G通信及消费电子等领域,主要客户包括纬创资通、鸿海精密、广达电脑等。
公司的核心看点在于导热界面材料(TIM)。AI芯片功耗飙升使散热从“辅材”升级为“瓶颈”,TIM是填充发热源与散热器微观间隙、降低热阻的关键材料。鸿富诚能够量产制备石墨烯导热垫片并实现规模应用,已进入全球头部AI芯片企业导热界面材料供应链并批量供货。
受益于AI算力需求爆发,鸿富诚近三年的业绩有所增长。2023年、2024年、2025年,公司营收分别是2.604亿元、3.297亿元、7.067亿元,2025年的营收同比增114.34%;净利润分别是3476万元、7151万元、2.703亿元,2025年的净利润同比增长278.04%。
2026年上半年延续高增态势,营收4.35亿元,同比增长66.29%;扣非后净利1.75亿元,同比增长103%。公司预计2026年前三季度营收6.4亿至6.8亿元,同比增长31%至39%;扣非净利2.43亿至2.65亿元,同比增长30.68%至42.51%。
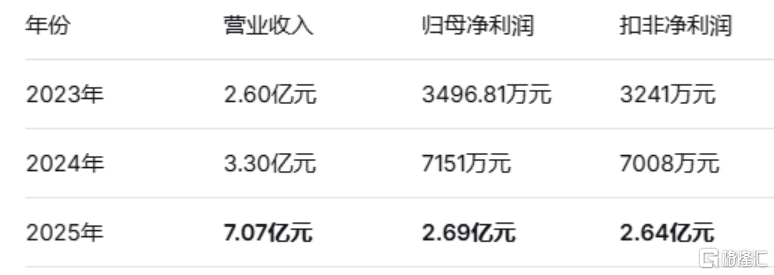
鸿富诚财务资料,来源:招股书
热界面材料(TIM)是AI散热的核心材料。据QY Research数据,2024年全球导热界面材料市场销售额达20.12亿美元,预计2031年增长至41.48亿美元。AI算力升级正在重塑TIM的价值定位:传统风冷辅材向液冷核心界面跃迁,英伟达Rubin转向全面采用新型石墨烯热界面材料,无盖裸片与3D堆叠催生了高壁垒TIM的“从0到1”纯增量需求。
行业竞争格局呈现鲜明的分层特征,高端市场长期由德国汉高、陶氏化学、信越化学、莱尔德等国际巨头主导,凭借数十年配方积累与全流程品控占据半导体级、车规级等高附加值领域主要份额;中低端市场国内中小企业众多,价格竞争激烈。公司需要持续投入研发以保持技术领先。需要持续投入研发以保持技术领先。
此外,公司业绩高度依赖AI算力及数据中心建设节奏,若AI算力需求不及预期,将直接影响石墨烯导热垫片等核心产品的销量。
安达股份:燃油车“老兵”冲刺北交所IPO
安达股份(920202)将于2026年9月16日(T日) 通过北交所交易系统开启网上申购,申购时间为9:15-11:30,13:00-15:00。
申购代码:920202
发行价:7.55元/股
发行市盈率:13.50倍(扣非后)
行业市盈率:22.75倍
网上申购上限:119.00万股
发行数量:2,800万股(超额配售前)
发行后总股本:11,200万股
战略配售数量:840万股(占30%)
保荐机构:财通证券
安达股份本次发行价格7.55元/股对应的发行市盈率为13.50倍(按2025年扣非后归母净利润除以发行后总股本计算),低于中证指数发布的同行业最近一个月静态平均市盈率22.75倍。投资者持有北交所交易权限即可参与,单一账户申购上限为119万股。
安达股份全称湖州安达汽车配件股份有限公司,成立于2005年,是一家深耕汽车铝合金精密压铸件的企业。公司控股股东为湖州市产业投资发展集团有限公司,实际控制人为湖州市国资委。
公司产品以动力传动系统零部件为核心,主要包括燃油车的油底壳、气缸盖罩等发动机周边壳体,以及新能源车的逆变器壳体、电机壳体等三电系统零部件。简单说,公司做的是汽车“外壳类”压铸件——把铝合金熔化后压铸成型,再精密加工成各种壳体,装在发动机或电机上。
公司直接客户包括大众集团、上汽集团、上汽通用、上汽大众、中国一汽、现代坦迪斯、富特科技等,产品最终配套的整车品牌涵盖大众、奥迪、别克、凯迪拉克、丰田、现代、蔚来、理想、小米、广汽埃安等。公司已进入理想汽车直接供应体系,并间接配套蔚来、小米等新能源品牌。
安达股份近三年财务表现呈现“修复性增长”特征。2025年,公司营收同比增长11.43%,归母净利润同比增长20.06%,毛利率从2022年的约10%修复至17%左右。
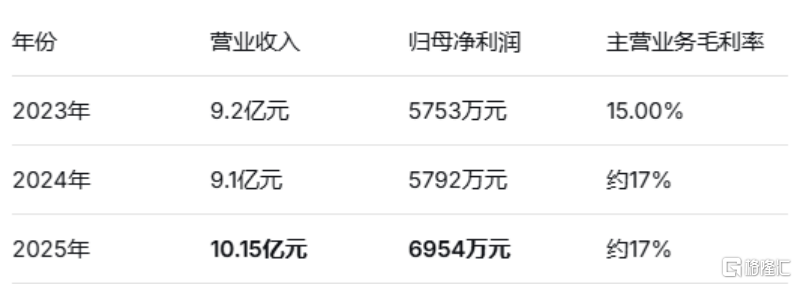
安达股份财务数据,来源:格隆汇整理
2026年上半年,公司实现营收5.51亿元,同比增长15.29%,但归母净利润4014.74万元,同比下降0.59%,出现了“增收不增利”的苗头。
利润结构才是真正值得关注的问题。招股书及公开报道显示,公司燃油车领域收入占主营业务比例长期维持在80%以上,最高达到93.38%,即便到2025年上半年仍为82.52%。这意味着,公司绝大部分利润来源,仍然是正在被新能源车逐步替代的燃油车零部件。
与之对比,新能源业务收入占比在2025年仅为16.9%,且盈利能力明显弱于传统业务,早期甚至出现亏损,近年来才逐步转正。公司呈现典型的“断层结构”:利润靠燃油车,增长靠新能源,但两者之间缺乏有效衔接。
近两年A股新股几乎没有破发的案例,打新收益率较为可观,因此都建议积极参与,但是打新不炒新,上市当天要及时卖掉。
SZ 鸿富诚 BJ 安达股份
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。
26.5k