

A股硬科技领涨,科创半导体设备ETF、科创半导体ETF、半导体ETF涨超3%
昨天 11:10
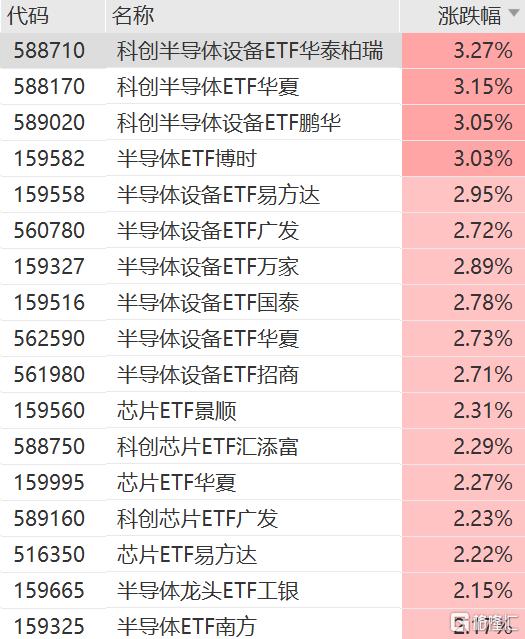
A股硬科技领涨,半导体相关ETF全线走强,科创半导体设备ETF华泰柏瑞涨3.27%,科创半导体ETF华夏涨3.15%,科创半导体设备ETF鹏华涨3.05%,半导体ETF博时涨3.03%,半导体设备ETF易方达涨2.95%,半导体设备ETF万家涨2.89%,半导体设备ETF国泰涨2.78%,半导体设备ETF华夏涨2.73%,半导体设备ETF广发涨2.72%,半导体设备ETF招商涨2.71%,芯片ETF景顺涨2.31%,科创芯片ETF汇添富涨2.29%,芯片ETF华夏涨2.27%,科创芯片ETF广发涨2.23%,芯片ETF易方达涨2.22%,半导体ETF南方涨2.17%,半导体龙头ETF工银涨2.15%。
消息面上,电子信息制造业发展“十五五”规划发布。工业和信息化部、国家发展改革委印发《电子信息制造业发展“十五五”规划》。到2030年,我国电子信息制造业高质量发展取得显著成效,在全球产业格局中发挥举足轻重作用。电子信息制造业在工业中的重要地位进一步凸显,规模以上企业营业收入突破30万亿元。产业链安全水平显著提升,在集成电路、先进计算、消费电子、基础电子、能源电子等领域涌现一批长板技术和产品,形成具有竞争力的世界一流企业。产业创新效能明显提升,研发投入强度达到3.5%,重点领域关键核心技术快速突破,领跑、并跑领域明显增多,算力供给能力大幅增长,新一代智能终端应用普及率显著提升。产业生态更趋完善,硬件、软件、标准、专利协同取得新进展,区域布局和国际合作取得新成效。智能化、绿色化、融合化发展水平提高,为保障国民经济和社会发展安全、提升人民物质文化生活水平提供有力支撑。
Omdia:全球半导体产业营业收入在二季度达到4250亿美元,环比增长31.4%。AI需求正重塑存储器供应商的生产优先级,市场持续实现空前增长,DRAM、NAND、NOR在二季度的环比增幅均创下自该机构统计以来的同期新高。机构预测三季度的单季收入将进一步扩展至5000亿美元以上。
此外,苹果接受三星明年一季度存储报价。据界面,苹果已接受三星电子2027年一季度存储芯片报价:DRAM(动态随机存取存储器)接近2.0美元/Gb,NAND闪存接近0.33美元/Gb,较今年三季度报价上涨30%-40%。
国泰海通证券认为, 全球AI资本开支仍在加速,产业高景气度延续。北美四大云厂商2026年资本开支指引合计超过7000亿美元,二季度合计约1700亿美元,同比大幅增长。国内方面,政策与产业同步加码,工信部《信息通信行业发展“十五五”规划》提出有序部署万卡、十万卡及以上智算集群,京东云联合摩尔线程建设十万卡国产全功能GPU集群,国产算力由“可用”迈向规模化商用。当前算力供给依旧偏紧,模型选代持续推高推理侧消耗,产业链高景气有望延续。模型侧:迭代进展迅速,GPT-6Astra、ClaudeFable 5.1、Gemini3.8 Flash、DeepSek V4.1Flash相继落地,迭代进一步加速,推理强度与token消耗同步抬升。AI硬件迭代向上游持续传导,技术升级+通胀链方向潜力巨大。技术侧,算力平台代际切换驱动材料规格加速跳级:覆钢板等级不断跃迁,PTFE、液冷、玻璃基板、800V高压直流供电、OCS等新方向同步打开价值量空间。通胀链方面,上游部分环节短期内的供给刚性推动价格持续上涨,同时,AI对于传统下游需求的挤占,推动玻纤布、铜箔、CCL、MLCC等环节涨价进一步扩散。国产算力走向业绩兑现,设备、材料等环节加速替代。国产算力需求端,国内互联网大厂上修资本开支,十五五规划明确加大力度适配国产算力芯片。供给侧,短板环节不断实现突破,超节点把竞争维度由单卡算力推向集群效能。半导体设备/材料:国产化进入深水区,先进制程、HBM、先进封装等环节迎来国产替代+A需求双轮驱动。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。
25.5k