全球视野, 下注中国
打开APP
 12:54
大行评级 | 建银国际:继续看好新奥能源(2688.HK) 目标价升至120港元
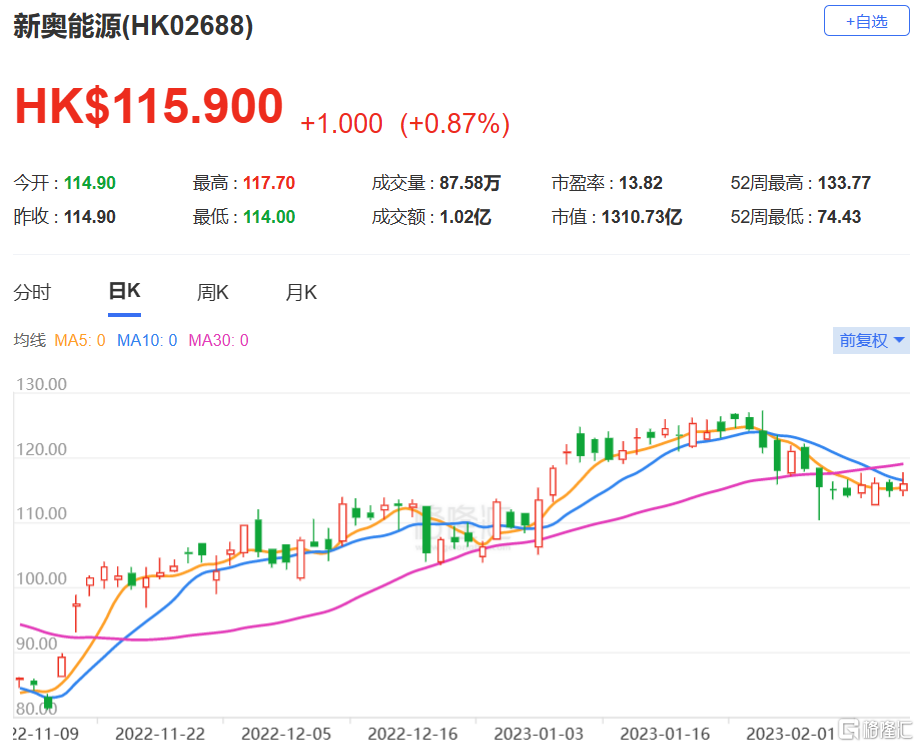
格隆汇2月13日丨建银国际发表研究报告指出,预期新奥能源(2688.HK)于2022财年核心盈利增长12.5%,主要由于液化天然气合同结算现金收益20亿元人民币(2021年同期为零)、泛能业务收入增长47%及增值服务(VAS)毛利增长30%,料可为传统天然气分销业务的收益下降及新家庭连接减少带来缓冲。受疫情负面影响下,估计公司天然气零售销售量增长4.4%,新家庭连接跌20%。该行继续看好新奥能源,认为公司对泛能业务的敞口愈来愈大,盈利记录稳健,财务状况良好,股价合理,另将其2022至2024财年的预利预测分别下调1%,以及上调2%及4%,2024财年后预测上调4%至7%。目标价由93港元升至120港元,维持“中性”评级。
相关股票
HK 新奥能源
2023-02-1339.4k
商务、渠道、广告合作/招聘立即咨询