全球视野, 下注中国
打开APP
 12:29
大行评级 | 麦格理:上调敏华(1999.HK)至跑赢大市评级 目标价升至11.4港元
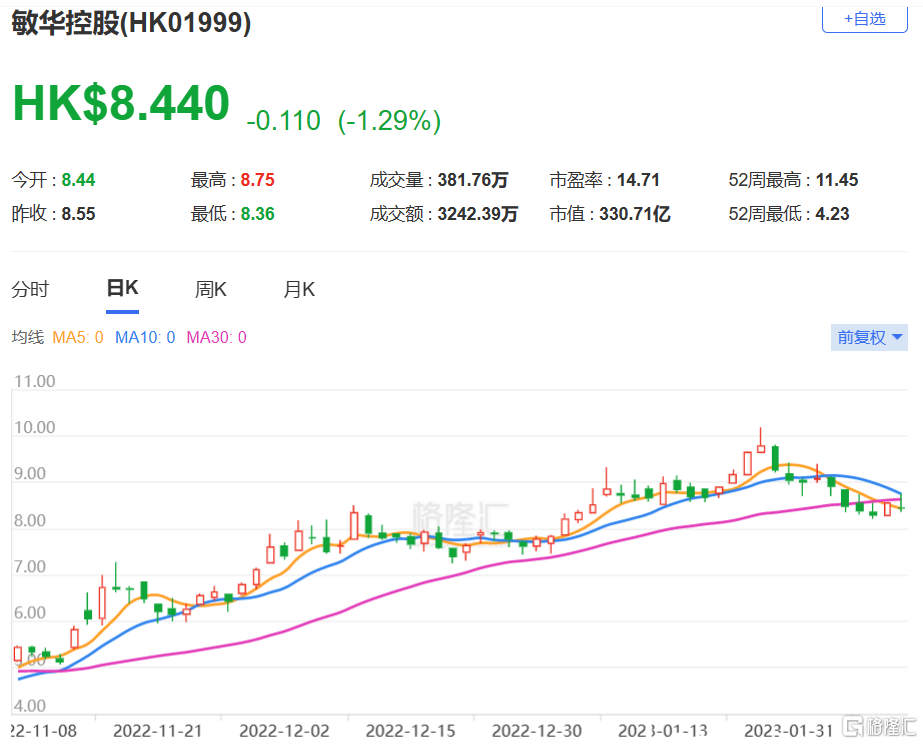
格隆汇2月10日丨麦格理发表研究报告指,敏华(1999.HK)一直面对的不利因素正在消退,加上公司于2024财年加快门店扩张计划,这应有助于其推动中国业务的增长,将其评级由“跑输大市”上调至“跑赢大市”,目标价由5.8港元升至11.4港元。该行认为,集团表现将会走强,并可进一步巩固其市场份额。该行表示,将集团2024财年的收入增长由8%上调至17%,并将2025财年增幅由7%升至15%,以反映商店恢复扩张,又认为中国运动躺椅的低渗透率将支持其增长。该行又预期,集团的毛利率将由2023财年的39.2%上升至2025财年的40%,因为其将受惠于原材料成本下降。由于预计2023财年下半年的线下流量疫弱,将其全年净利润预测下调3%,惟将2024及25财年的预测分别上调12%和22%,以反映集团有更好的中国业务前景。
相关股票
HK 敏华控股
2023-02-1036.2k
商务、渠道、广告合作/招聘立即咨询