全球视野, 下注中国
打开APP
 11:20
大行评级 | 大和:升中联重科(1157.HK)评级至“买入” 目标价上调至7港元
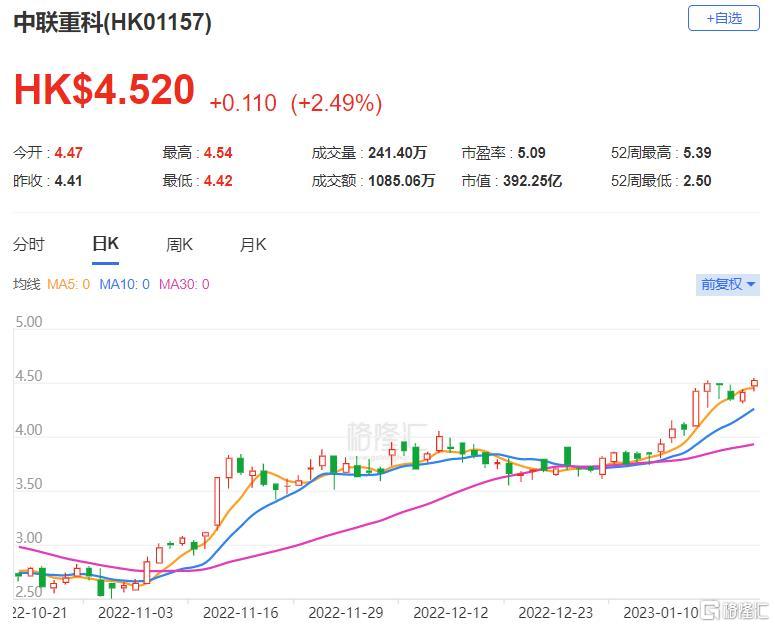
格隆汇1月20日丨大和发表报告,上调对内地今年建筑机器的销量预测,现时认为内地更有可能出现广泛有利于市场的政策转变,而此或会支持房地产建设活动。该行因而将中联重科(1157.HK)股份评级由“跑赢大市”上调至“买入”,目标价由4.19港元升至7港元。大和预期,集团今年的毛利率表现会继续改善,调升其今明两年每股盈利预测9%至21%,反映混凝土机收入预测上调39%至50%。该股现报4.52港元,总市值392亿港元。
相关股票
HK 中联重科 SZ 中联重科
2023-01-2034.3k
商务、渠道、广告合作/招聘立即咨询