全球视野, 下注中国
打开APP
 11:59
大行评级丨大和:降财险目标价至9.5港元 料车险保费增长放缓
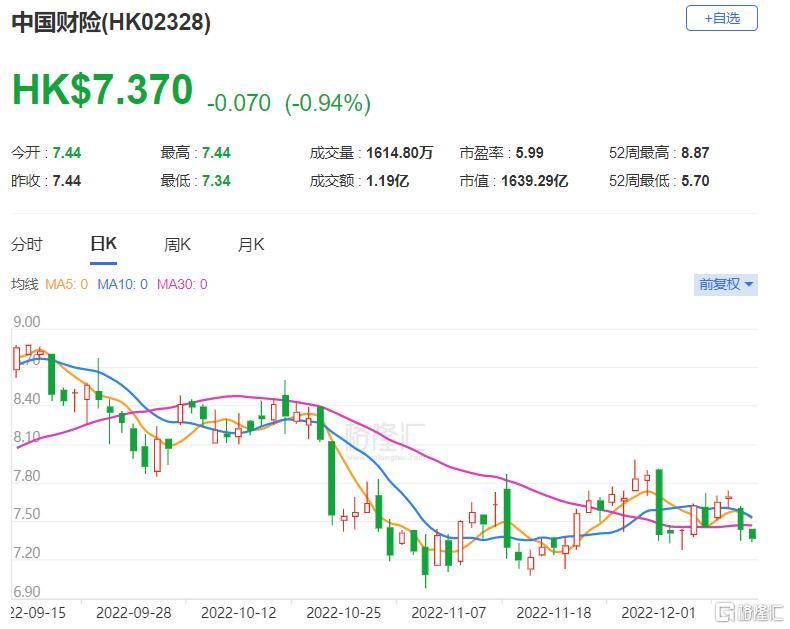
格隆汇12月13日 | 大和发研报指,中国财险(2328.HK)11月保费按年增速放缓至接近持平,预计车险保费的缓慢增长将持续到2022年12月和明年,预计中国财险的汽车保费增长将在明年放缓,因为认为中国的新车销售可能会在明年放缓,将目标价由11.5港元下调至9.5港元,维持“买入”评级。该行表示,在过去几周留意到汽车保险价格竞争的一些初步迹象,认为公司估值不俗,但由于竞争加剧,导致保费增长放缓,下调2022年至2024年保费预测2-6%,主要由于车险业务,基于对保费规模、盈利能力和投资收益的预测,调整2022至2024年的净利润预测负增长6%至正增长8%。该股现报7.37港元,总市值1639亿港元。
相关股票
HK 中国财险
2022-12-131357.9k
商务、渠道、广告合作/招聘立即咨询