12:47
大行评级 | 瑞信:维持香港宽频跑赢大市评级 目标价下调至6.5港元
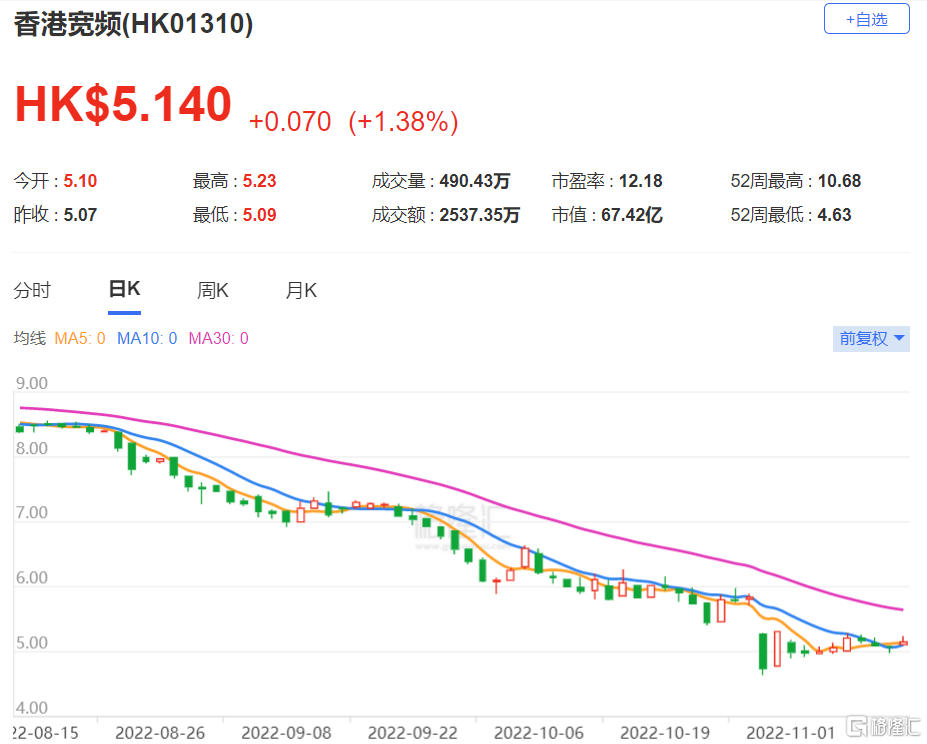
格隆汇11月11日丨瑞信发表研究报告指出,由于香港宽频(1310.HK)意外削减股息政策,股价自披露2022财年业绩以来累跌13%,该行相信大部分“节省”的额外现金(每年约2.5亿元)将用于去杠杆,惟短期内公司或将保持高杠杆状况。

该行对香港宽频2023至2025财年的每股盈利预测分别上调63%、3%及3%,另将其风险溢价由8.5%提高至10%,目标价由6.8港元下调至6.5港元,料公司于2023至2025财年的股息率分别为12%、12%及13%,维持“跑赢大市”评级。
相关股票

HK 香港宽频

相关主题/热点

2022-11-11148.1k

商务、渠道、广告合作/招聘立即咨询
相关文章

铜基粉末市场前景分析:2032年市场规模预计达到1767百万美元

QYResearch信息咨询 · 刚刚

cover_pic

2026-2032全球与中国室内电离系统市场现状及未来发展趋势

QYResearch信息咨询 · 刚刚

cover_pic

2026年点阵非烧蚀激光器全球市场全景回顾:前景预测达成度与行业规模深度总结

QYResearch信息咨询 · 刚刚

cover_pic

全球数字减影血管造影机行业深度研究报告:竞争格局、细分市场及产业链分析

QYResearch信息咨询 · 刚刚

cover_pic

全球皮肤吸收贴剂行业竞争格局2026:市场规模、占有率及排名权威研判

QYResearch信息咨询 · 刚刚

cover_pic

细胞外基质 (ECM)市场报告 | 2026-2032全球与中国现状与未来发展趋势

QYResearch信息咨询 · 刚刚

cover_pic