全球视野, 下注中国
打开APP
 12:37
大行评级 | 野村:上调数码通(0315.HK)评级至买入 目标价升至5.3港元
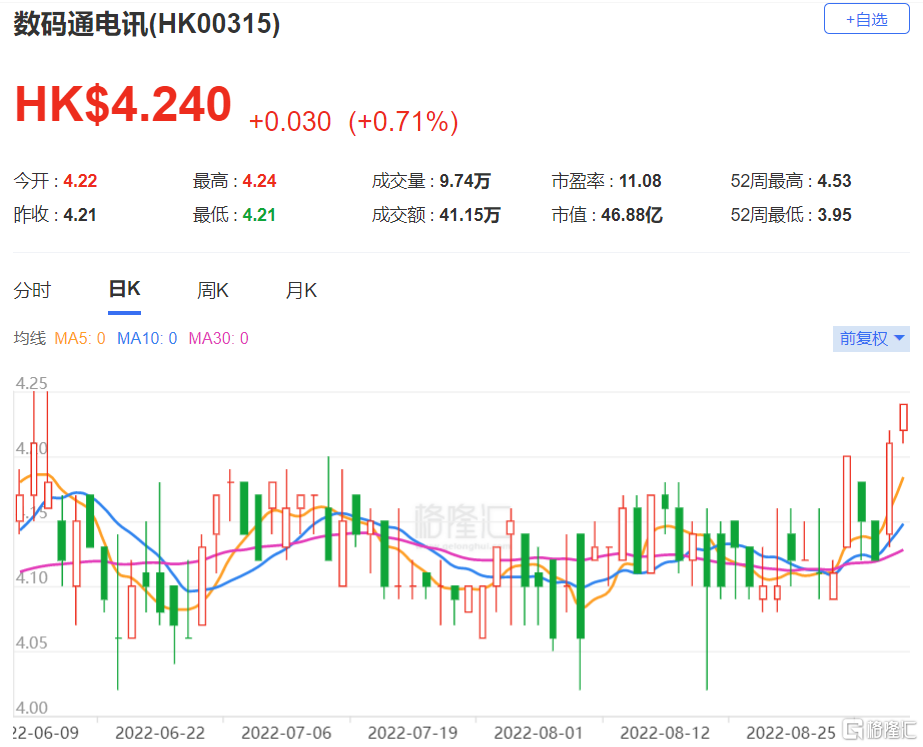
格隆汇9月6日丨野村发表报告指,数码通(0315.HK)2022财年服务收入按年上升3%至44.9亿港元,主要受到5G持续渗透及漫游收入恢复推动。至于EBITDA则按年增长8%至25.7亿港元,EBITDA利润率按年升0.7个百分点至57.4%,相信主因更为有效的成本控制。野村将数码通股份评级由“中性”升至“买入”,目标价由5.1港元上调至5.3港元,同时将集团2023年收入预测调低1%,盈利预测调低10%,反映频谱成本提高。该行指,相信在香港重新开放和5G普及的推动下,数码通将迎来业绩和财务改善。
相关股票
HK 数码通电讯
2022-09-06167.0k
商务、渠道、广告合作/招聘立即咨询