全球视野, 下注中国
打开APP
 20:25
2008年历史级警报再现!巴克莱重磅报告:AI巨头CDS异动,衍生品基差转正暗藏隐患
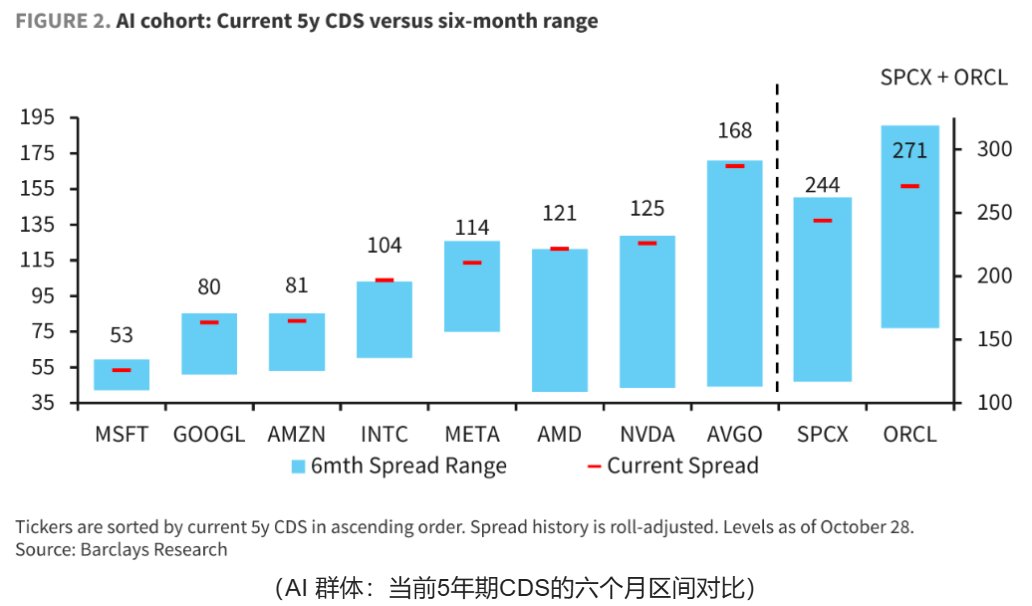
格隆汇10月31日|巴克莱银行发布了一份针对人工智能相关企业信用违约互换(CDS)市场的综合报告指出,随着资本支出的大幅扩张,AI相关企业的信贷风险已出现显著的重新定价,其CDS交易量及利差均呈现急剧上升趋势。10月29日,巴克莱报告指出,包括谷歌、亚马逊、Meta、微软、甲骨文等超大规模云计算服务商,以及AMD、博通、英伟达等芯片制造商在内的10家核心AI企业,目前仅占CDX投资级指数成分的8%,但已占到该指数隐含信贷风险的16%。巴克莱强调,过去六个月,这十家公司的信用风险均有所扩大,目前均处于其六个月波动区间的上限附近。这意味着持有该投资级指数的投资者已被动承担了大量AI领域的波动风险。此外,这些核心AI企业的CDS与现金债券的基差已转为正值,即购买违约保护的成本已超过持有这些企业债券所带来的额外收益。彭博称,这一反常现象主要由于大量未持有相关债券的机构(如进行对冲的股票基金和银行)正大举买入CDS,以对冲巨大的AI资本支出及相关贷款风险。此番技术性异动在信贷对冲与基差扭曲的逻辑上,与2008年当年极其相似。当年大量未持有次级房贷债券的机构(如对冲基金、投资银行),出于宏观看空或风险规避,通过买入CDS保护来下注违约风险。这种密集的“裸对冲”衍生品买盘将CDS利差极度推高,甚至超过了现货债券本身的信用利差,直接推升CDS-现金债券基差转正。
2026-10-311048.5k
商务、渠道、广告合作/招聘立即咨询