全球视野, 下注中国
打开APP
 15:55
大行评级 | 花旗:上调敏实目标价至29港元 评级买入
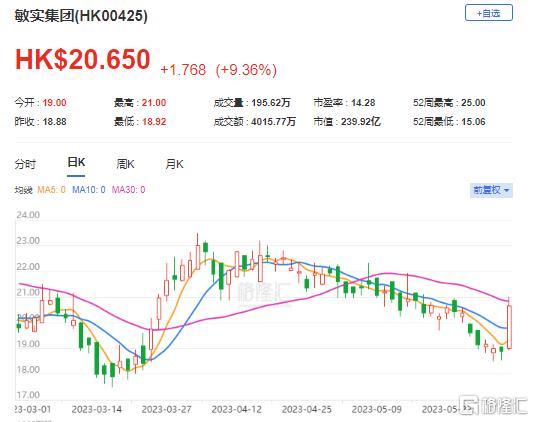
格隆汇6月2日丨花旗发研报指,敏实(0425.HK)管理层近日于投资者交流活动上透露,经营状况好过预期,首五个月收入同比增幅高于全年指引的20%,主要受到电池盒业务收入增长创新高所带动,期内三大传统业务的综合毛利率增长约30%,集团预测电池盒业务全年毛利率应介乎20%至23%。计及胜预期的收入增长趋势及可持续的毛利率提升,该行将敏实2023至2025年收入预测上调1%至4%,至211亿、251亿及292亿元人民币;毛利率预测则上调0.6至0.8个百分点,料达到28.2%、28.28%及29%。花旗并将敏实2023至2025年纯利预测上调8%至9%,达到20亿、26亿及31亿元人民币,相应将目标价由26港元调升至29港元,对应2023年预测市盈率约15倍不变,维持“买入”评级。该股现报20.65港元,总市值240亿港元。
相关股票
HK 敏实集团
2023-06-021206.9k
商务、渠道、广告合作/招聘立即咨询